快速步骤概览
- 检查劳动档案 确定合同类型、合同期限、终止日期以及与尚待支付收入相关的约定。
- 确定支付款项的性质 区分工资、薪金、奖金及其他收入;不要将税务处理方式不同的款项合并为同一类。
- 检查支付门槛和预扣方法 对照未签订合同或不满3个月合同群体的单次500万越南盾门槛,同时检查适用累进税率表的情形。
- 确定应纳税所得额 依规核查应税收入、免税项目及扣除项目;不应仅以实发总额计税。
- 执行预扣并保存资料 按合适的方法预扣,并依法保存计算表、劳动档案、支付凭证及扣税凭证。
- 核查申报和汇算清缴义务 检查已预扣税款的申报、缴纳情况,依规向员工提供凭证;如有错误,确定合适的调整方式。
员工已经离职,但企业仍需支付工资、奖金或其他未结清的收入,此时是否必须按10%预扣个人所得税?
这是会计和人事部门在办理离职手续时需要特别注意的问题。让我们与Jinyu一起了解如何确定预扣方法、需要区分的情形以及重要注意事项,以减少支付收入时的错误。
I. 为什么离职后的工资需要注意个人所得税问题?
在实际中,员工离职的时间与企业结清全部收入的时间并不总是一致。
部分款项可能在劳动合同终止之后才支付,例如:
- 最后一个工作月的工资。
- 奖金或尚未结清的收入。
- 完成考勤核对后确定的工资款项。
- 其他具有工资、薪金性质的收入。
如果未能正确确定个人所得税预扣方法,企业可能会预扣错误的税额、编制不恰当的凭证,或在进行税务汇算清缴时需要重新核查资料。
尤其需要区分收入的发生时点、支付时点以及相关劳动合同的类型。不应默认只要在离职日之后支付工资,就一律按10%预扣个人所得税。
II. 离职后支付工资时如何预扣个人所得税?
根据2026年9月14日刊登在政府电子报上的税务机关指引,工资、薪金的个人所得税预扣依照253/2026/NĐ-CP号法令的规定执行。
1. 按10%预扣个人所得税的情形
根据253/2026/NĐ-CP号法令第50条第2款,向未签订劳动合同或签订不满3个月劳动合同的居民个人支付工资、薪金、酬劳或其他款项的组织、个人,如单次支付金额达到500万越南盾及以上,须在支付前按收入的10%预扣个人所得税。
该规定也包括向已终止劳动合同的员工支付工资或其他收入的情形。
对于单次支付不足500万越南盾的款项,支付单位可应个人的要求按10%预扣。
2. 按累进税率表预扣的情形
根据253/2026/NĐ-CP号法令第50条第1款和第2款,签订3个月及以上劳动合同的居民个人,属于按累进税率表预扣税款的情形。
确定税额时,需要在确定应税收入、免税项目以及法律允许的扣除项目之后,以应纳税所得额为依据。不应直接以实发金额作为计税依据。
3. 预扣方法区分表
| 情形 | 需注意的处理方式 |
|---|---|
| 未签订劳动合同的居民个人 | 单次支付500万越南盾及以上时按10%预扣;低于该金额的,应个人要求按10%预扣 |
| 签订不满3个月合同的居民个人 | 按上述支付门槛适用10%预扣规则 |
| 签订3个月及以上合同的居民个人 | 按累进税率表预扣 |
| 员工已离职,企业仍需支付收入 | 正确确定合同类型及支付款项的法律状态;不要对所有情形自动适用同一种方法 |
重要提示:对于员工已终止3个月及以上长期合同、但公司在离职日之后支付未结清工资的情形,已公布的指引虽然针对各类合同说明了规则,但尚未就所有已终止长期合同的情形清楚说明具体适用方式。如尚未确定合适的预扣方法,企业应对照实际资料,并向主管税务机关寻求指导。
III. 离职后支付工资的情形示例
情形1:按不满3个月的合同支付收入
某企业向一名未签订合同或签订不满3个月合同的居民个人支付600万越南盾劳务报酬。
如果该笔支付属于10%预扣范围,暂预扣税额为:
6,000,000 × 10% = 600,000越南盾
预扣后的余额为5,400,000越南盾,尚未考虑其他调整或义务(如有)。
情形2:按长期合同支付最后一个月工资
一名员工签订12个月劳动合同,工作至2026年8月底,并于2026年9月领取剩余工资。
在这种情况下,会计人员不应仅因工资在离职日之后支付就自动按10%预扣,而需要准确确定合同情形、支付时点、劳动档案以及税务机关针对该具体收入的适用指引。
情形3:单次支付不足500万越南盾
企业向属于未签订合同或签订不满3个月合同群体的个人支付400万越南盾。
根据上述规定,企业可应个人要求按10%预扣税款。会计人员需要保存反映该笔支付、所适用预扣方法以及相关凭证的资料。
上述示例旨在说明处理原则。实际执行时,企业需要根据具体资料确定应税收入及适用条件。
IV. 企业需要执行哪些步骤?
为减少向已离职员工支付工资时的错误,会计和人事部门应按以下顺序执行:
第1步:检查劳动档案
确定合同类型、合同期限、终止日期以及与尚待支付收入相关的约定。
第2步:确定支付款项的性质
区分工资、薪金、奖金及其他收入。如果各款项的税务处理方式不同,不应将所有支付合并为同一类。
第3步:检查支付门槛和预扣方法
对照未签订合同或签订不满3个月合同群体的单次500万越南盾门槛规定,同时检查适用累进税率表的情形。
第4步:确定应纳税所得额
依规核查应税收入、免税项目及扣除项目。不应仅以实发总额计税。
第5步:执行预扣并保存资料
按合适的方法预扣,并按法律要求保存计算表、劳动档案、支付凭证及扣税凭证。
第6步:核查申报和汇算清缴义务
检查已预扣税款的申报、缴纳情况,并依规向员工提供凭证。如有错误,应在执行前确定合适的调整方式。
V. 预扣个人所得税时的重要注意事项
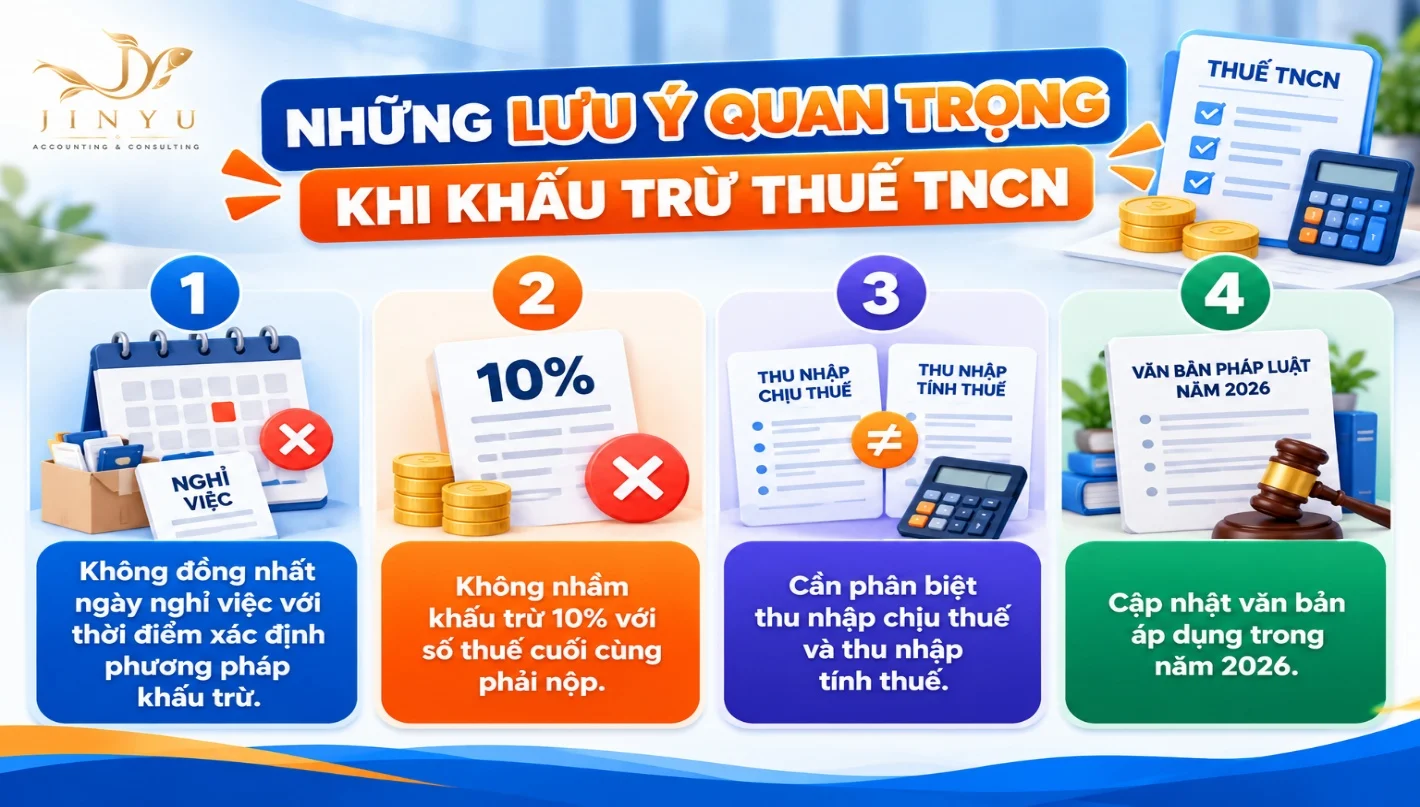
第一,不要将离职日等同于确定预扣方法的时点。需要考虑合同类型以及适用于该笔支付的规定。
第二,不要将10%预扣与最终应纳税额混为一谈。源泉扣缴是按规定在各情形下的暂扣;最终纳税义务可能在个人所得税汇算清缴时确定。
第三,需要区分应税收入与应纳税所得额。部分款项可能依法定条件免税或可扣除。因此,不应默认在所有情况下全部支付金额都是计税依据。
第四,更新2026年适用的文件。第109/2025/QH15号《个人所得税法》自2026年7月1日起生效;其中关于居民个人工资、薪金所得的规定自2026纳税年度起适用。企业在处理资料之前需要查阅相应的指导规定。
来源:第109/2025/QH15号《个人所得税法》——政府文件门户
结语
在员工离职后支付最后一个月工资或其他未结清收入时,企业需要正确确定合同类型、支付款项的性质以及相应的个人所得税预扣规定。尤其不应仅因支付时间在离职日之后,就对所有情形机械地适用10%的预扣率。
检查劳动档案、正确确定应纳税所得额并完整保存凭证,有助于企业减少支付和税务汇算清缴过程中的错误。
需要协助核查工资及个人所得税资料?
如果企业在处理最后一个月工资、确定个人所得税预扣方法或核查汇算清缴资料方面遇到困难,Jinyu服务有限责任公司可以协助检查会计—税务档案,并根据实际情况提供合适的处理建议。
联系Jinyu获取合适的会计—税务解决方案咨询,帮助企业管控工资资料并依规履行纳税义务。
参考来源
- 政府电子报——离职后支付工资,个人所得税如何预扣?
- 第109/2025/QH15号《个人所得税法》——政府文件门户
- 2026年6月30日第253/2026/NĐ-CP号法令,详细规定《个人所得税法》若干条款及组织实施、指导执行措施。
常见问题
并非所有情况都自动按10%预扣。根据253/2026/NĐ-CP号法令,10%预扣规则适用于未签订合同或签订不满3个月合同的居民个人,包括在合同终止后支付收入的情形。对于已终止的3个月及以上合同,企业需要在决定预扣方法之前,核查资料以及针对具体情形的适用指引。
对于属于未签订合同或签订不满3个月合同群体的居民个人,如单次支付不足500万越南盾,支付单位可依照253/2026/NĐ-CP号法令第50条第2款的规定,应个人要求按10%预扣。
不一定。源泉扣缴的税款可能在个人所得税汇算清缴时汇总。是否需要汇算清缴、是否需要补缴税款或可获退税,取决于个人的总收入、扣除项目及适用条件。