快速步骤概览
- 检查客户信息 核对:名称 → 地址 → 税号。
- 检查交易 核对:合同 → 订单 → 送货单 → 验收记录。
- 检查商品、服务 检查:名称 → 单位 → 数量 → 单价。
- 检查税务 检查:税率 → 税额 → 应付总额。
- 检查发票开具时点 尤其要注意在发票开具时点方面有专门规定的交易。
- 签署数字签名前进行检查 在检查完全部信息后,会计人员再进行数字签名,并依规完成开具流程。
2026年电子发票有哪些值得关注的变化?企业在发票开具时点、发票内容、错误发票处理以及电子发票使用登记方面需要注意什么?让我们与Jinyu一起了解企业需要掌握的重要规定。
I. 2026年电子发票有哪些新变化?
电子发票依然是企业在会计工作和税务管理中需要重点关注的内容之一。
值得注意的是,自2026年7月1日起,政府实施254/2026/NĐ-CP号法令,详细规定第108/2025/QH15号《税收管理法》关于电子发票、电子凭证的若干条款及组织实施、指导执行措施。
同一时间,财政部91/2026/TT-BTC号通知也正式生效,对《税收管理法》及254/2026/NĐ-CP号法令的若干内容作出指导。
据税务局介绍,新规定集中于企业需要关注的多个问题,例如:
- 电子发票使用对象;
- 发票开具时点;
- 发票内容;
- 电子发票使用登记;
- 停止、暂停使用的情形;
- 已开具但存在错误的电子发票的处理;
- 按次发放电子发票;
- 电子凭证相关规定。
注意事项:企业不应仅依赖旧有的电子发票规定,而应依照现行有效的规定,重新审查发票的开具、签署、发送和保存流程。
II. 254/2026/NĐ-CP号法令与91/2026/TT-BTC号通知何时生效?
📌 254/2026/NĐ-CP号法令
文号:254/2026/NĐ-CP
颁布日期:2026年6月30日
生效日期:2026年7月1日
颁布机关:政府
该法令详细规定《税收管理法》(第108/2025/QH15号)关于电子发票、电子凭证的若干条款及组织实施、指导执行措施。
📌 91/2026/TT-BTC号通知
文号:91/2026/TT-BTC
颁布日期:2026年6月30日
生效日期:2026年7月1日
颁布机关:财政部。
👉 在政府电子信息门户查看91/2026/TT-BTC号通知
III. 2026年企业在电子发票方面需要注意的7点
1. 准确确定必须使用电子发票的对象
254/2026/NĐ-CP号法令继续规定电子发票的使用对象,同时补充了若干对象群体。
根据税务局介绍的信息,在银行、证券、加密资产、碳交易所交易支持服务等领域经营的企业,已依规被补充纳入使用无税务机关代码电子发票的群体。
对于经营户、经营个人,法令也对收入及发票使用形式作出了具体规定。
注意:企业和经营户应在选择电子发票使用形式之前,准确确定自身属于哪一类对象。
2. 注意发票开具时点
发票开具时点是企业需要严格把控的内容之一。
原则上,在销售商品或提供服务时,销售方必须依规开具发票。254/2026/NĐ-CP号法令继续对发票开具时点作出具体规定,并对若干特殊服务类型补充了指导。
对于交易量大且需要时间进行数据核对的许多服务,发票开具时点可以按完成核对的时点确定,但须符合规定的时间限制。
此前,70/2025/NĐ-CP号法令也已修改了多项关于发票开具时点的规定,涉及销售商品、提供服务、出口及若干特殊服务。
因此,会计人员应避免以下情况:
交货 → 忘记开票 → 延迟开票
或者:
完成服务 → 等待收款 → 才检查发票开具时点。
发票开具时点需根据交易类型以及适用于该交易的规定来确定。
3. 开具发票前全面检查内容
根据254/2026/NĐ-CP号法令,电子发票必须依规体现相关内容,其中包括:
- 发票名称;
- 发票符号;
- 发票号码;
- 销售方信息;
- 购买方信息;
- 商品、服务名称;
- 计量单位;
- 数量;
- 单价;
- 金额;
- 增值税税率;
- 增值税税额;
- 应付总金额;
- 发票开具时点;
- 数字签名时点;
- 有代码发票的税务机关代码。
特别是,企业在开具发票前需仔细核对购买方的名称、地址和税号。
如果在开票环节就出现信息错误,企业之后可能需要执行错误处理的相关步骤。
4. 区分发票开具时点与数字签名时点
企业需要注意的一点是,在某些情况下,发票开具时点与数字签名时点可能不同。
根据政府介绍的规定,当发票开具时点与数字签名时点不同时,数字签名时点以及有代码发票发送给税务机关的时点,或无代码发票的数据传送时点,均须符合规定的期限。
这意味着会计人员不应简单地认为:
“在软件上开具了发票就算完成了。”
企业还需依规检查数字签名及发票数据传输的过程。
5. 更新关于由收银机生成的电子发票的规定
由收银机生成的电子发票,对于零售、餐饮以及直接面向消费者销售的经营模式而言,依然是值得关注的内容。
254/2026/NĐ-CP号法令对由收银机生成的电子发票的适用对象、内容及使用作出了更具体的规定。
对于由收银机生成的电子发票,企业需要关注以下信息:
- 销售方信息;
- 适用情形下的购买方信息;
- 商品、服务名称;
- 单价;
- 数量;
- 付款价格;
- 适用情形下的税率及税额;
- 发票开具时点;
- 税务机关代码或依规用于查询的电子数据。
需特别注意的行业
- 餐厅、餐饮;
- 零售;
- 超市;
- 直接面向消费者的服务;
- 使用销售软件结合收银机的经营模式。
6. 发票出错不应擅自删除或修改
这是会计人员最常遇到的问题之一。
当发现发票存在错误时,企业需要确定错误内容并依规采用正确的处理方式,而不是擅自删除、修改数据,或在未处理旧发票的情况下开具新发票。
新规定继续完善已开具但存在错误的电子发票的处理机制,包括调整、替换以及按税务机关指导处理等情形。
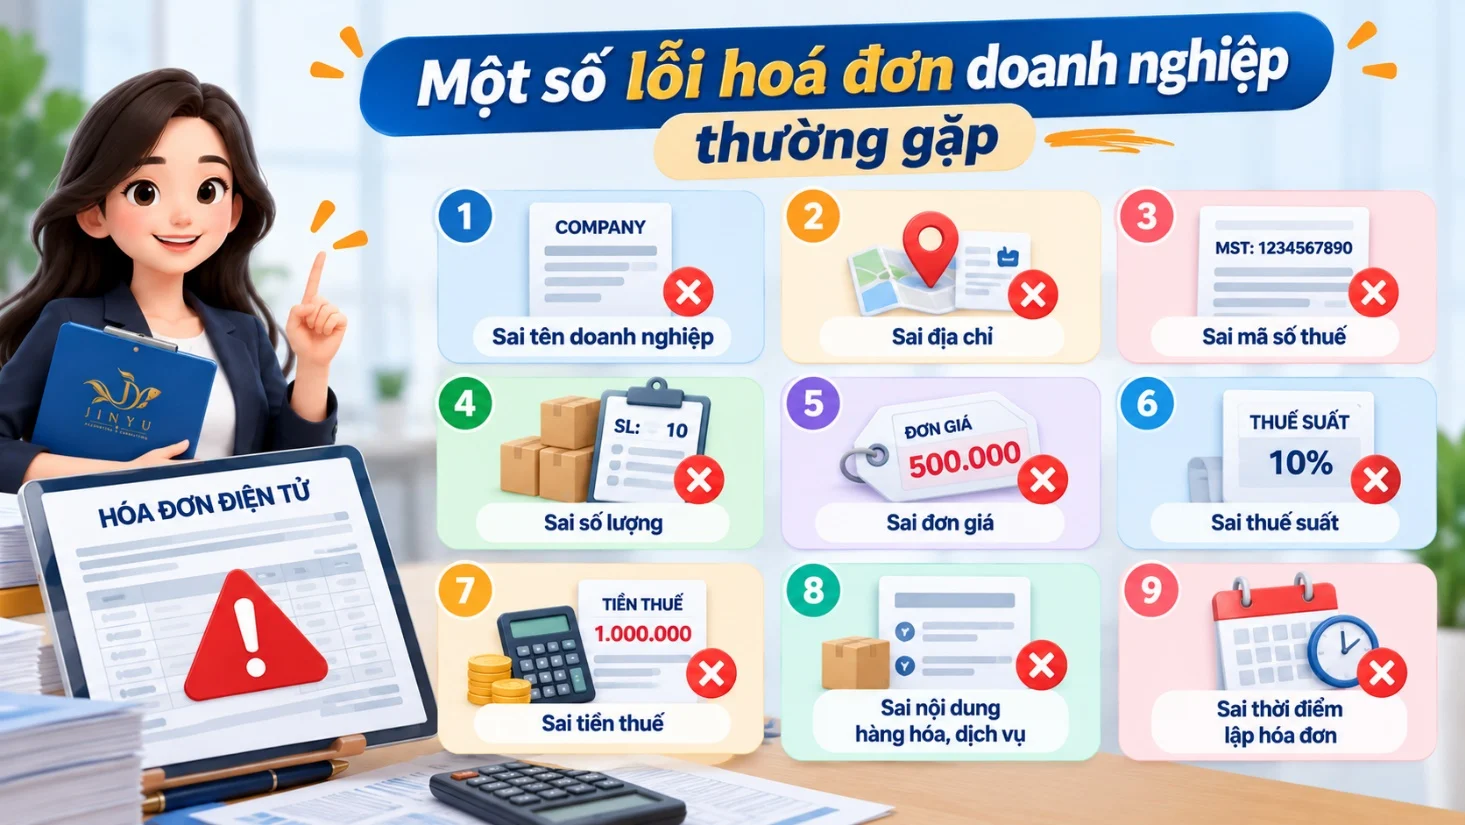
企业常见的一些错误
- 企业名称错误;
- 地址错误;
- 税号错误;
- 数量错误;
- 单价错误;
- 税率错误;
- 税额错误;
- 商品、服务内容错误;
- 发票开具时点错误。
重要:并非所有发票错误都采用相同的处理方式。会计人员需要准确确定错误内容,再选择合适的处理方案。
7. 电子发票使用登记及管理的注意事项
在使用电子发票之前,属于适用范围的组织、企业及对象必须依规办理电子发票使用登记。
254/2026/NĐ-CP号法令和91/2026/TT-BTC号通知也对登记、变更登记内容、停止或暂停使用电子发票作出了相关规定。
因此,企业需要主动审查:
登记 → 软件 → 数字签名 → 数据连接 → 开具 → 保存
以确保发票流程统一运行。
IV. 企业应如何减少发票错误?
与其在发票出错后才处理,企业更应在开具前建立检查流程。
📋 6步流程
第1步:检查客户信息
核对:
名称 → 地址 → 税号
第2步:检查交易
核对:
合同 → 订单 → 送货单 → 验收记录
第3步:检查商品、服务
检查:
名称 → 单位 → 数量 → 单价
第4步:检查税务
检查:
税率 → 税额 → 应付总额
第5步:检查发票开具时点
尤其要注意在发票开具时点方面有专门规定的交易。
第6步:签署数字签名前进行检查
在检查完全部信息后,会计人员再进行数字签名,并依规完成开具流程。
清晰的发票检查流程可以帮助企业从一开始就减少错误,而不必在发票开具后再花费额外时间进行处理。
V. 企业应检查的电子发票清单
| 内容 | 已检查 |
|---|---|
| 购买方名称 | ☐ |
| 购买方地址 | ☐ |
| 税号/适用情形下的购买方信息 | ☐ |
| 商品/服务名称 | ☐ |
| 数量 | ☐ |
| 单价 | ☐ |
| 税率 | ☐ |
| 税额 | ☐ |
| 应付总金额 | ☐ |
| 发票开具时点 | ☐ |
| 数字签名 | ☐ |
| 数据发送/接收状态 | ☐ |
企业可以将这份清单作为开具电子发票前的内部检查步骤。
VI. 企业需要牢记的一个重要问题
电子发票管理不仅仅是“给客户开发票”。
一个完整的发票流程需要从以下环节进行把控:
交易
↓
凭证
↓
开具发票
↓
检查
↓
数字签名
↓
发送数据
↓
纳税申报
↓
保存
如果其中一个环节出现错误,企业可能需要花费额外时间进行检查和处理。
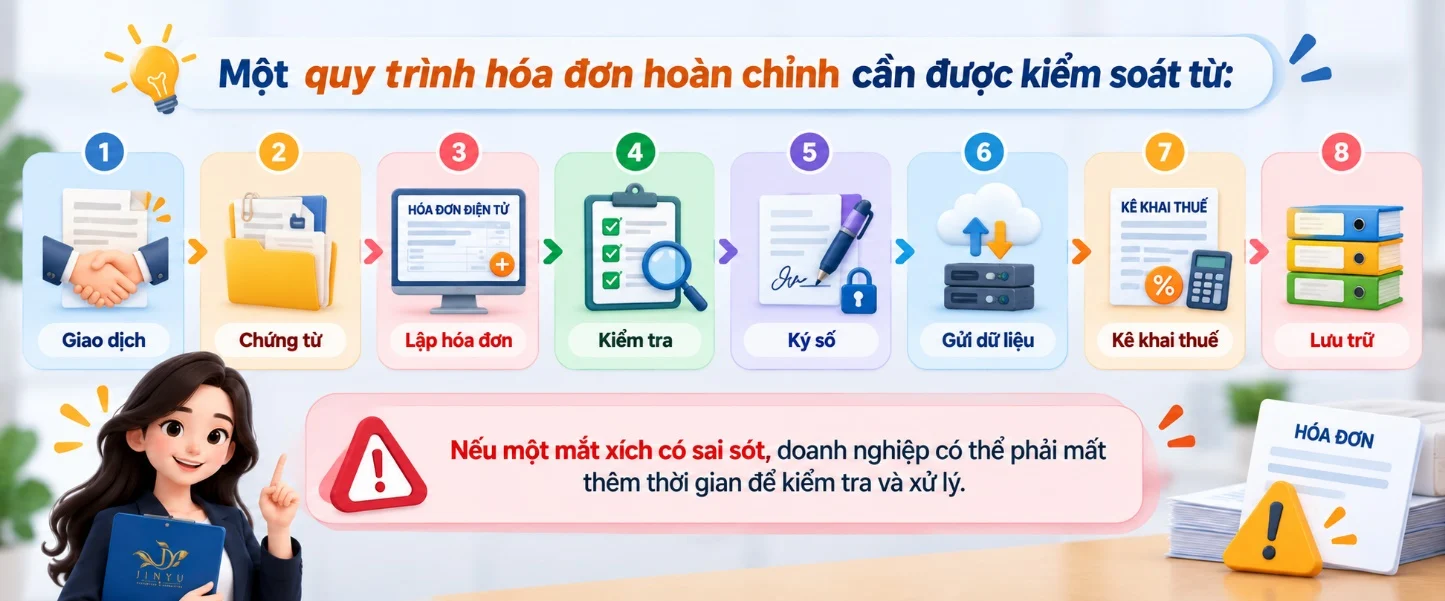
因此,会计人员应将电子发票视为整个会计—税务体系的一部分,而不仅仅是在软件上开具发票的一项操作。
Jinyu——与企业携手同行会计工作
在经营过程中,企业不仅需要正确开具发票,还必须确保凭证、账簿、纳税申报和会计报表统一执行。
这也是经常更新税收政策和电子发票规定对企业具有重要意义的原因。
Jinyu服务有限责任公司提供会计服务,在会计、发票、凭证及纳税义务等工作方面为企业提供支持,帮助企业有更多资源专注于经营活动。
发票正确——凭证齐全——账簿透明——会计主动。
Jinyu致力于与企业携手同行,共同建立精准、透明且符合现行规定的会计体系。
需要会计、电子发票及税务方面的支持?请联系Jinyu服务有限责任公司,获取符合企业实际情况的咨询。
官方参考来源
- 254/2026/NĐ-CP号法令:在政府公报查看全文
- 91/2026/TT-BTC号通知:在政府电子信息门户查看文件
- 税务局——254/2026/NĐ-CP号法令与91/2026/TT-BTC号通知的新要点:查看政策介绍文章
- 开具电子发票必备内容指引:在政府电子信息门户查看指引
- 70/2025/NĐ-CP号法令:查看有关发票、凭证的修订规定
常见问题
有。自2026年7月1日起,254/2026/NĐ-CP号法令和91/2026/TT-BTC号通知正式生效,对电子发票、电子凭证的诸多内容作出规定和指导,包括使用对象、开具时点、发票内容及错误发票的处理。
并非所有情况都采用相同的处理方式。企业需要确定错误内容,并依照现行电子发票规定采用合适的处理方式。
至少应检查购买方信息、税号、商品/服务、数量、单价、税率、税额、总金额以及发票开具时点。
重要。发票开具时点因交易类型和行业不同而有不同规定。企业需要依照适用于各具体情况的规定,正确确定开具时点。
254/2026/NĐ-CP号法令于2026年6月30日颁布,自2026年7月1日起生效。