快速步骤概览
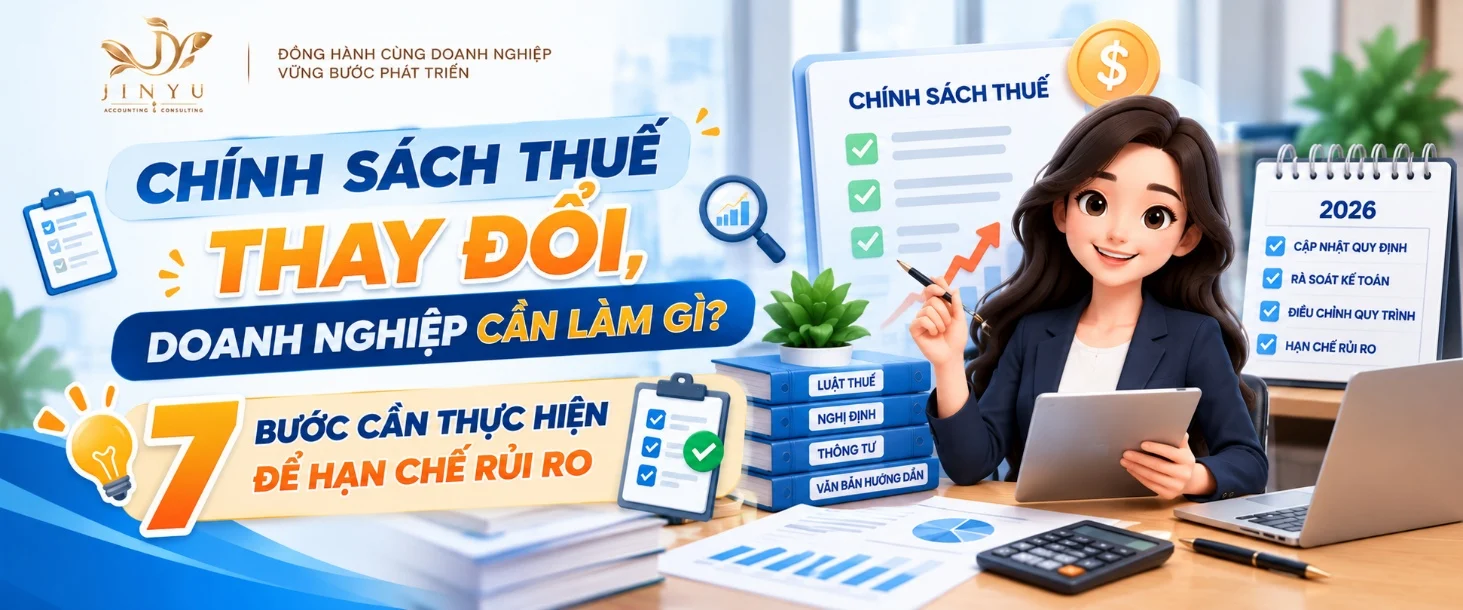
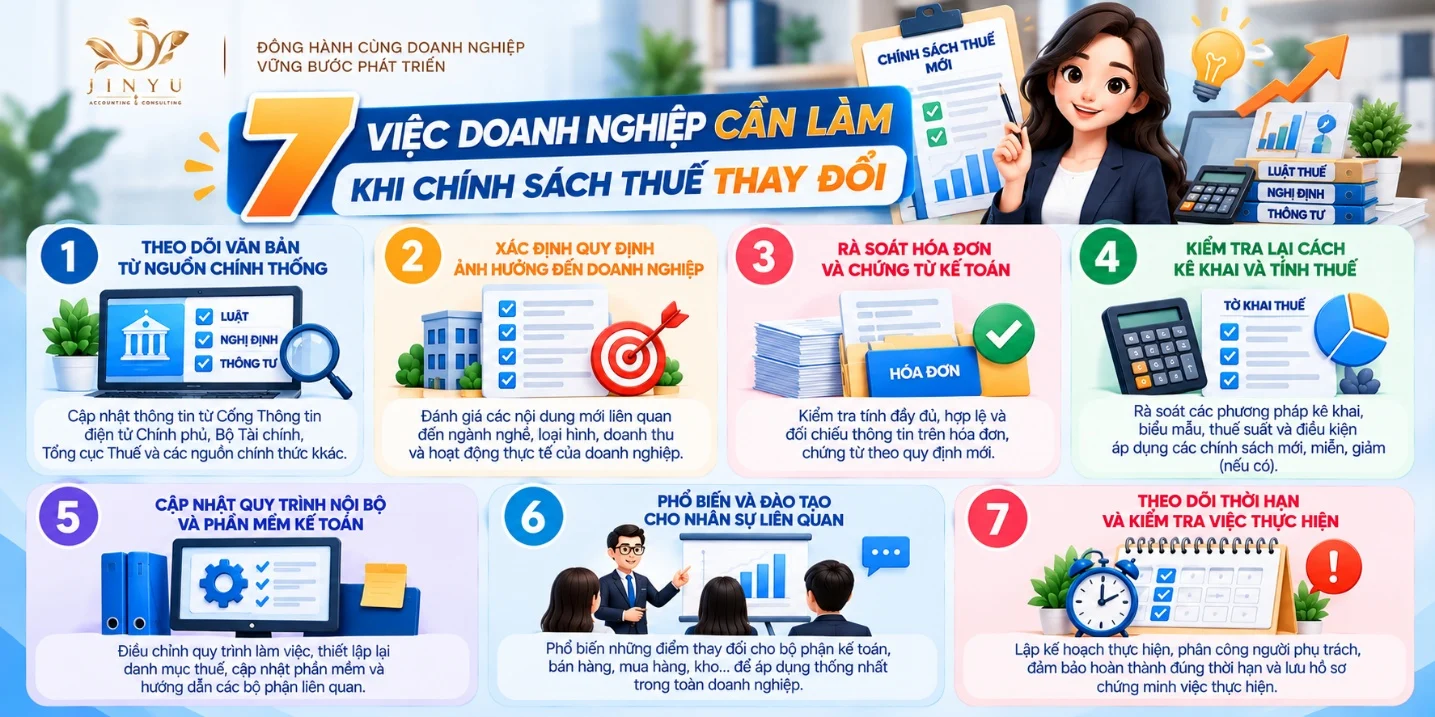
- 从官方渠道跟踪文件 优先查阅在政府电子信息门户、财政部及税务机关等官方渠道发布的文件。
- 确定哪些规定直接影响企业 编制现行规定与新规定的对照表,然后确定需要调整的工作。
- 核查发票和会计凭证 检查新规定是否影响发票上的信息、档案的条件、业务的记录方式或保存要求。
- 重新检查申报和计税方式 评估新政策是否改变了纳税义务的确定方式、表格、档案或申报方法。
- 更新内部流程和会计软件 调整税率目录、建立发票检查流程、更新软件,或重新指导负责会计和销售的人员。
- 培训并通知相关人员 通过简短指引、检查清单或更新后的流程传达重要的变化要点,以便人员统一执行。
- 跟踪期限并检查执行情况 编制包括内容、负责人、完成期限和需保存档案的任务清单;复核结果并保存证明执行情况的文件。
税收政策的变化可能直接影响企业申报、计税以及管理发票和凭证的方式。那么企业应该怎么做,才能及时更新规定、减少错误并避免不必要的风险?让我们与Jinyu一起了解企业在新税收政策出台时应完成的7项重要工作。
I. 为什么企业需要主动更新税收政策?
税收政策可能会根据各阶段的管理要求和经济形势而调整。这些变化可能涉及增值税、企业所得税、电子发票、申报手续、税务档案或纳税义务的履行期限。
对企业而言,若未能及时更新新规定,可能导致政策适用错误、申报不准确、遗漏档案或未能按时履行义务。一旦发现错误,企业可能需要花费额外时间核查凭证、调整数据并办理相关手续。
因此,当新的税收政策出台时,企业不应只是阅读通知,而应明确哪些规定直接影响自身经营,以及需要调整哪些工作。
主动更新税收政策有助于企业:
- 正确确定需要履行的纳税义务。
- 在必要时调整会计和发票流程。
- 减少申报、计税和档案保存中的错误。
- 主动准备凭证及履行财务义务所需的资金。
- 与会计服务单位或税务机关的沟通有更明确的依据。
II. 2026年税收政策:企业需要关注的变化
2026年出台了许多与税收管理相关的新文件和修订文件。企业应关注适用范围与自身类型、行业及经营状况相符的文件。
1. 第108/2025/QH15号《税收管理法》
第108/2025/QH15号《税收管理法》自2026年7月1日起生效;其中关于经营户、经营个人的申报、计税以及该类对象使用电子发票的若干专门规定自2026年1月1日起生效。
企业需要审视有关纳税人权利、义务以及税收管理流程的规定,以确定在实际经营中需要更新的内容。
官方来源:第108/2025/QH15号《税收管理法》——政府电子信息门户。
2. 关于若干税收政策的141/2026/NĐ-CP号法令
141/2026/NĐ-CP号法令修改、补充了68/2026/NĐ-CP号法令中关于经营户、经营个人的税收政策和税收管理的若干规定,同时修改了320/2025/NĐ-CP号法令中与企业所得税相关的若干内容。
值得关注的内容包括:调整与经营户、经营个人纳税义务相关的收入门槛,以及对符合特定条件的部分企业免征企业所得税的规定。
官方来源:141/2026/NĐ-CP号法令——政府电子信息门户。
3. 关于减征个人所得税和企业所得税的43/2026/QH16号决议
43/2026/QH16号决议自2026年8月24日起生效,适用于2026年、2027年纳税期。决议对符合特定条件的对象规定了减税政策,其中包括按照决议的范围和条件,对年收入不超过100亿越南盾的企业减征30%应纳企业所得税的政策。
企业不应仅根据收入就自动适用减税幅度,而应在申报、汇算清缴之前,核查具体条件、排除情形以及减税金额的确定方式。
官方来源:43/2026/QH16号决议全文——政府电子信息门户。
注意:上述文件各有其适用范围和条件。企业需要阅读官方内容及相关指导文件,确定哪些规定适用于自身情况,然后再调整税务档案。
III. 税收政策变化时企业需要做的7件事
1. 从官方渠道跟踪文件
当有新的税收政策信息时,企业应优先查阅在政府电子信息门户、财政部及税务机关等官方渠道发布的文件。
不应仅依赖社交媒体上的帖子或口头传播的信息,因为这些内容可能不完整、未及时更新,或未能准确反映适用范围。
阅读文件时,需要确定:
- 文件的文号和名称。
- 颁布日期和生效日期。
- 适用对象。
- 修改、补充的内容。
- 过渡性规定(如有)。
- 需要参考的指导文件或相关文件。
2. 确定哪些规定直接影响企业
并非所有新的税收政策都适用于所有企业。实际影响取决于企业类型、行业、收入、发生的交易以及文件中的具体条件。
例如,与增值税相关的变化可能会影响税率的确定、发票的开具或纳税申报;而企业所得税方面的变化则可能要求企业重新审查优惠条件、可扣除费用或应纳税额的确定方式。
企业应编制现行规定与新规定的对照表,然后确定需要调整的工作。
3. 核查发票和会计凭证
发票和凭证是记录交易、进行会计核算以及履行相关纳税义务的重要依据。
当政策发生变化时,企业需要检查新规定是否影响发票上的信息、档案的条件、业务的记录方式或保存要求。
应开展的工作包括:
- 检查进项发票和销项发票。
- 核对购买方、销售方信息及交易内容。
- 核查合同、验收记录、付款凭证及相关档案。
- 检查档案的完整性和一致性。
- 依照适用规定补充或处理不符合要求的凭证。
不应仅因听说有新规定就擅自修改、作废或替换发票。处理方式需要依据错误的性质以及对具体情况有效的规定。
4. 重新检查申报和计税方式
企业需要评估新政策是否改变了纳税义务的确定方式、表格、档案或申报方法。
需要核查的部分内容包括:
- 进项和销项增值税。
- 确定企业所得税时的收入和费用。
- 适用免税、减税或税收优惠政策的条件。
- 其他相关税种和申报义务。
- 按新规定的档案和履行期限。
对于免税、减税政策,企业应在确认相关权益之前,全面检查条件、适用期限及证明档案。
5. 更新内部流程和会计软件
如果新规定改变了交易记录、发票管理或报表编制的方式,企业需要相应更新内部流程。
相关工作可能包括调整税率目录、建立发票检查流程、更新软件,或重新指导负责会计和销售的人员。
企业应明确分工,指定负责更新的人员、负责检查的人员以及完成期限。这有助于避免各部门各自采用不同做法的情况。
6. 培训并通知相关人员
税收政策可能影响多个部门,而不仅仅是会计部门。销售、采购、仓库和人事部门也可能需要改变档案编制或信息提供的方式。
例如,如果开票流程发生变化,销售部门需要知道必须收集哪些信息,以及何时需要将数据转交给会计。
企业应通过简短指引、检查清单或更新后的流程,传达重要的变化要点,以便人员统一执行。
7. 跟踪期限并检查执行情况
更新规定后,企业需要跟踪落实情况,确保相关工作按时完成。
应编制任务清单,包括需完成的内容、负责人、完成期限以及需保存的档案。落实之后,会计或被指定的负责人应复核结果,并保存证明执行情况的文件。
如果规定尚不明确或出现复杂情况,企业应在作出决定之前,查阅官方指导或咨询具备相应专业能力的人员。
IV. 新税收政策出台时企业应避免的错误
当规定发生变化时,企业可能因未完整更新或过于仓促地适用而出现一些错误。
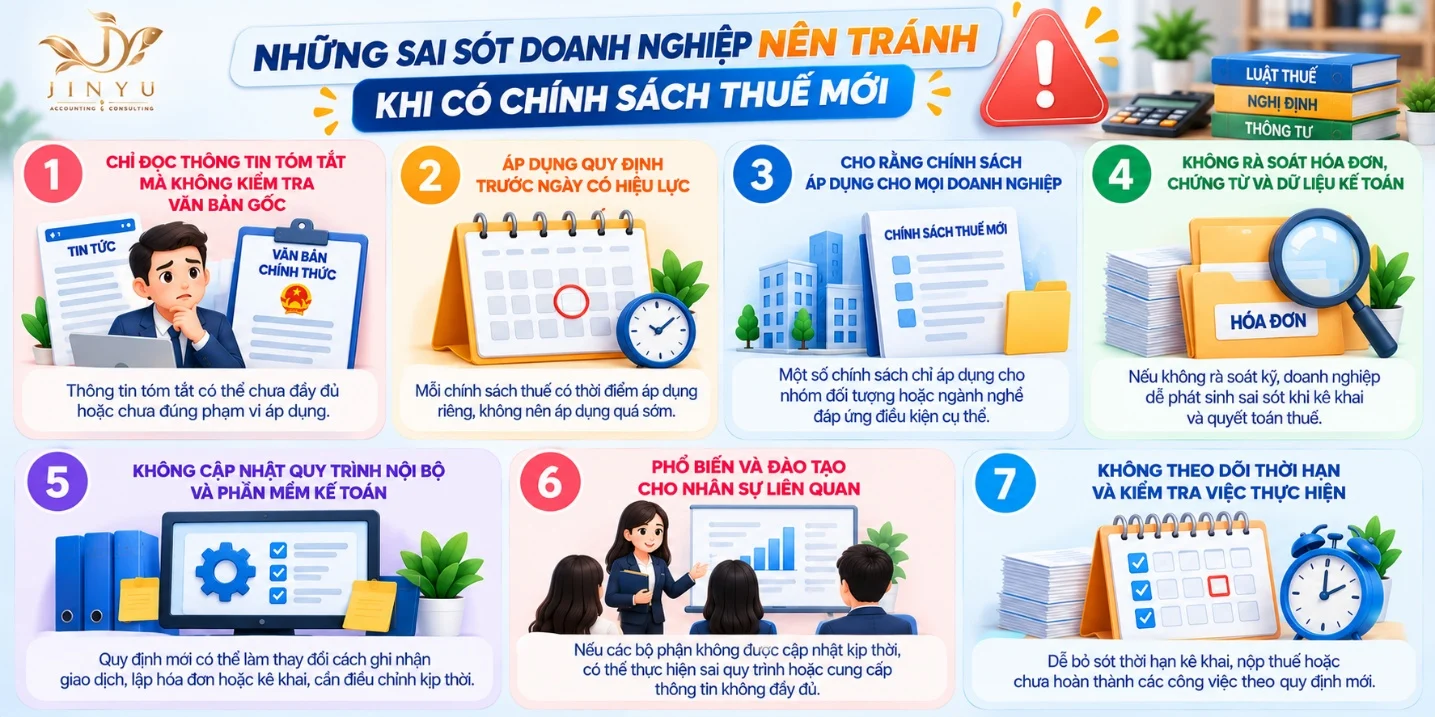
只阅读摘要新闻而不核查原文:简短的信息可能遗漏条件、排除情形或过渡性规定。
在生效日期之前适用规定:每份文件都有各自的适用时点。企业需要核查生效日期和适用的时间范围。
认为政策适用于所有企业:部分政策仅适用于符合特定条件的对象群体。
不核查会计档案:如果只更新计税方式而不检查发票、凭证及相关数据,企业在申报时仍可能出现错误。
未指定负责人:如果没有明确的跟进人员和执行期限,企业容易遗漏需要调整的工作。
擅自修改数据或发票:任何调整都需要依据相关规定和实际档案,不应随意处理。
V. 新税收政策出台时的核查清单
企业可以使用以下清单跟踪工作:
- 已查找并保存官方文件。
- 已确定生效日期和适用对象。
- 已确定直接影响企业的内容。
- 已核查相关发票、凭证和会计数据。
- 已检查申报、计税方式以及免税、减税条件(如有)。
- 已在必要时更新内部流程或软件。
- 已通知相关部门。
- 已指定负责人和完成期限。
- 已检查执行结果并保存档案。
该清单是内部管理工具,不能替代各项法律文件规定的必备档案目录。
Jinyu——与企业携手同行会计与税务工作
税收政策的变化要求企业不仅要更新信息,还要准确判断其对实际经营的影响。核查文件、审查凭证并建立清晰的执行流程,将帮助企业在会计工作和纳税义务管理中更加主动。
Jinyu服务有限责任公司按照约定的服务范围,在会计、发票、凭证以及与税务相关的工作方面为企业提供支持。
如果企业需要核查档案,或希望沟通合适的会计工作组织方案,欢迎联系Jinyu,获取符合实际需求的咨询。
Jinyu——发票正确、凭证齐全、账簿透明、会计主动。
官方参考来源
- 第108/2025/QH15号《税收管理法》
- 141/2026/NĐ-CP号法令
- 43/2026/QH16号决议
注意:本文仅提供概括性信息。在适用具体税收政策之前,企业需要在执行时核查原文、适用条件及相关指导文件。
常见问题
应优先查阅政府电子信息门户、财政部及税务机关发布的官方文件。阅读摘要信息时,企业应与原文及相关指导文件进行对照。
不一定。企业需要确定新内容影响哪些业务、纳税期和档案。调整需依据规定的范围和实际数据状况进行。
企业应核查原文、官方指导,并与税务机关或具备相应专业能力的人员沟通。当规定附有条件或理解较为复杂时,不应凭推测自行适用。
视合同范围而定,服务单位可以协助更新相关规定、核查档案并指导会计、税务工作的执行。企业应在合同中明确约定更新责任、通知期限和支持范围。