快速步骤概览
- 核查适用条件 将经营行业、企业规模及发生的税款与245/2026/NĐ-CP号法令的规定进行对照。
- 确定可延期的税款和纳税期 列出属于延期范围的税款、土地租金清单,同时确定相应的新期限。
- 准备延期申请书 使用245/2026/NĐ-CP号法令附录II的格式,就属于延期范围各期发生的全部税款、土地租金一次性编制申请书。
- 以正确方式按时提交申请书 通过税务机关系统电子提交、邮寄或直接提交;如未与月度或季度申报表同时提交,最迟于2026年11月2日提交。
- 继续申报并跟踪纳税义务 依照现行规定提交纳税申报表,跟踪获延期的款项,并准备资金以在新期限前完成义务。
政府已出台2026年延长部分税款及土地租金缴纳期限的政策,以支持符合条件的企业、经营户及相关对象。然而,并非所有企业都会自动获得延期。那么,哪些企业属于适用范围?哪些款项可以延期?需要办理哪些手续才不会错失权益?
I. 2026年延期缴税依据哪项规定?
2026年6月27日,政府颁布245/2026/NĐ-CP号法令,规定2026年延长增值税、企业所得税、个人所得税及土地租金的缴纳期限。
该法令自2026年6月27日起生效至2026年12月30日止,规定了可获延期的对象、税款及期限,以支持符合条件的纳税人群体。
企业可参考以下官方文件:
注意:该政策允许推迟缴纳属于延期范围的税款,并不等同于免税或免除纳税义务。企业仍须申报,并在新的期限内缴纳获延期的税款。
II. 哪些对象可以获得延期缴税?
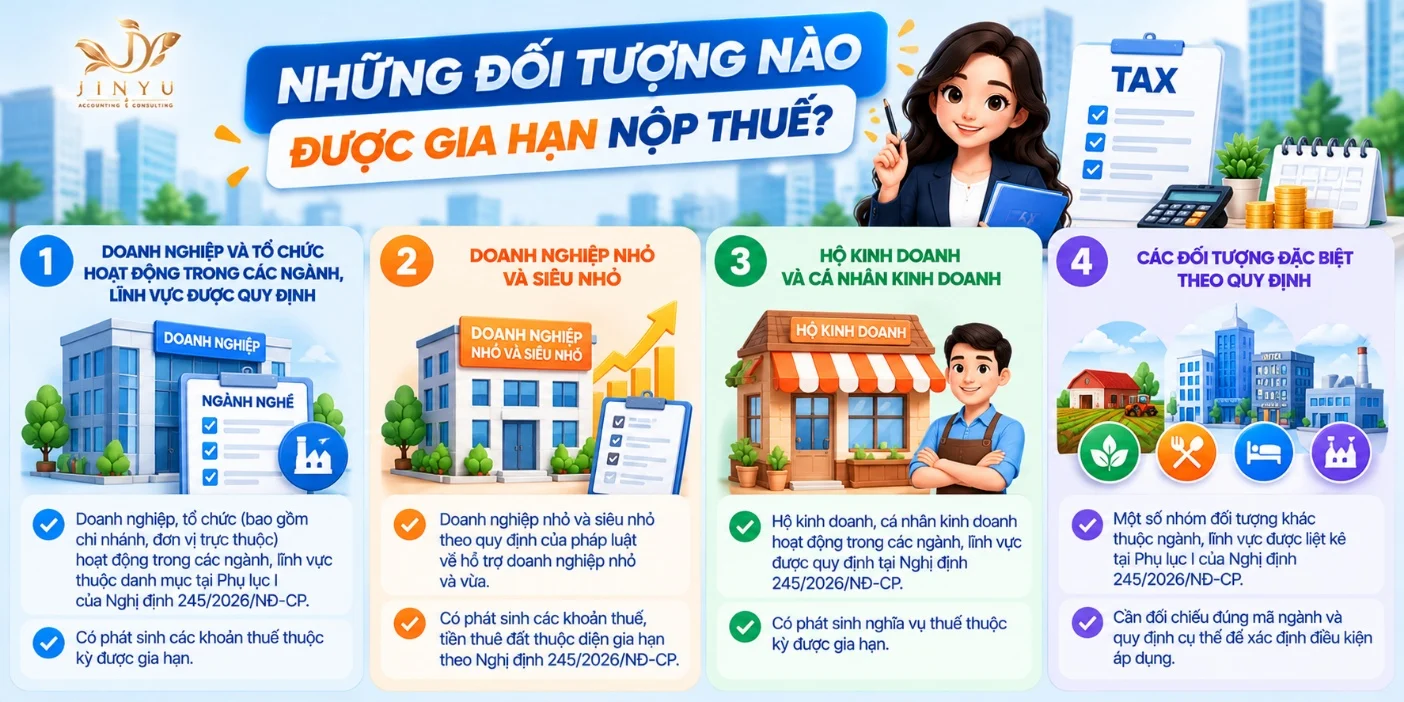
根据245/2026/NĐ-CP号法令,延期政策适用于符合条件的群体,主要包括:
1. 在规定行业、领域经营的企业和组织
在法令附录I所列经济行业、领域经营,并发生属于延期期间税款的企业、组织(包括符合条件的分支机构和附属单位),可能属于适用范围。
该目录涵盖多个领域,例如:
- 农业、林业和水产业。
- 食品生产加工、纺织服装及工业生产。
- 建筑、运输和仓储。
- 住宿、餐饮服务。
- 教育、培训和医疗。
- 房地产经营。
- 信息技术以及法令中列出的其他若干行业、领域。
上述清单仅供举例说明。企业需要依照附录I准确对照经济行业、行业代码及行业确定原则,而不应仅凭经营活动的通俗名称作出判断。
2. 小型和微型企业
依照中小企业扶持相关法律规定确定的小型和微型企业,对于法令范围内的税款、土地租金,也属于可获延期的群体。
对于该群体,需要核查企业规模的认定条件以及属于延期范围的应缴款项。
3. 经营户和经营个人
在规定行业、领域经营并发生属于延期期间纳税义务的经营户、经营个人,也可按相应条件适用该政策。
重要提示:从事多个行业的企业,需要核查关于从事多个经济行业(其中包括属于延期目录的行业)情形的具体规定。法令对此情形有专门规定;不应仅凭企业登记证上记载的主营行业自行下结论。
来源:245/2026/NĐ-CP号法令——政府电子信息门户
III. 哪些税款可以延期?具体期限是什么?
这是企业需要特别关注的部分,以便制定财务计划,并避免混淆纳税申报表的提交期限与税款的缴纳期限。
2026年部分税款的延期期限
| 税款、土地租金 | 延期后的缴纳期限 |
|---|---|
| 2026年5月纳税期的增值税 | 最迟于2026年11月20日 |
| 2026年6、7、8、9月各期的增值税 | 最迟于2026年12月21日 |
| 2026年第二季度的增值税 | 最迟于2026年11月2日 |
| 2026年第三季度的增值税 | 最迟于2026年12月30日 |
| 2026年第二季度暂缴企业所得税 | 最迟于2026年11月2日 |
| 2026年第三季度暂缴企业所得税 | 最迟于2026年12月30日 |
| 符合条件情形下,2026年第一期应缴土地租金的50% | 最迟于2026年11月2日 |
对于属于延期范围的经营户、经营个人的个人所得税,法令也按纳税期规定了具体期限。
上述时间节点根据政府关于实施245/2026/NĐ-CP号法令的指引整理。企业在使用本表制定付款计划之前,需要核对税种、纳税期及适用条件。
提交延期申请书的最后期限是哪一天?
2026年11月2日是需要特别注意的最后期限。
根据税务机关的指引,属于延期范围的纳税人需要按照245/2026/NĐ-CP号法令所附附录II的格式提交延期申请书。如果未与月度或季度纳税申报表同时提交,申请书最迟须于2026年11月2日提交。
如在该期限之后提交,纳税人将无法依照法令政策获得延期。
IV. 企业需要做什么才能获得延期缴税?
为正确利用政策并避免手续上的错误,企业应执行以下步骤:
第1步:核查适用条件
将经营行业、企业规模及发生的税款与245/2026/NĐ-CP号法令的规定进行对照。
不应仅因企业规模较小或正面临财务困难,就默认自己可以获得延期。
第2步:确定可延期的税款和纳税期
列出属于延期范围的税款、土地租金清单,同时确定相应的新期限。
这有助于企业区分哪些款项可以推迟缴纳,哪些款项仍须按正常期限履行。
第3步:准备延期申请书
使用245/2026/NĐ-CP号法令附录II的格式,并按指引填写信息。
纳税人依规就属于延期范围各期发生的全部税款、土地租金一次性编制申请书。
第4步:以正确方式按时提交申请书
企业可通过以下任一指定方式提交申请书:
- 通过税务机关行政手续办理信息系统以电子方式提交。
- 通过邮政寄送纸质文件。
- 按适用指引直接在公共行政服务中心提交。
如果未与月度或季度纳税申报表同时提交,需要确保申请书最迟于2026年11月2日提交。
第5步:继续申报并跟踪纳税义务
延长税款缴纳期限并不意味着纳税申报表的提交期限会自动推迟。
企业仍需依照现行规定提交纳税申报表,跟踪获延期的款项,并准备资金以在新期限前完成义务。
延期期满后,属于延期范围的税款必须按照法令规定的相应期限缴纳。
V. 企业不应忽视的重要注意事项
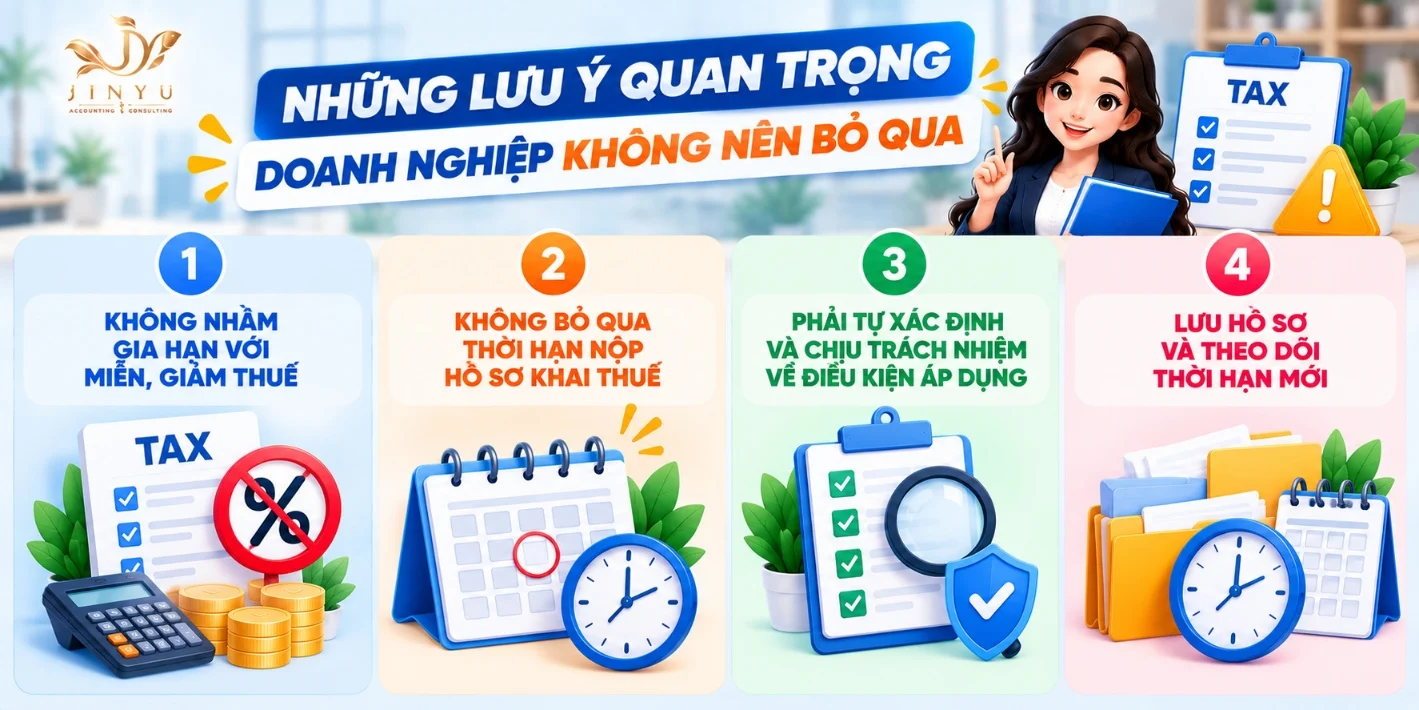
1. 不要将延期与免税、减税混淆
延期仅改变符合条件税款的缴纳时间。企业不应将获延期的税款记为免征或减征的税款。
2. 不要忽视纳税申报表的提交期限
企业仍须依规进行申报。获得税款缴纳期限的延长,并不等同于免除按时办理纳税申报手续。
3. 须自行确定适用条件并承担责任
税务机关在收到申请书后,不一定会另行发出同意延期的通知。纳税人需要自行核查条件,并对档案的准确性负责。
如果主管机关认定企业不属于可获延期的对象,企业可能需要依规补缴所欠税款、罚款及滞纳金。
4. 保存档案并跟踪新期限
企业应保存申请书、提交档案的证明、纳税义务跟踪表以及证明适用条件的文件。这些是必要时进行核对的依据。
Jinyu——与企业携手同行会计与税务工作
延期缴税政策可以帮助企业更主动地平衡现金流,但要正确适用,企业需要核查条件、准备档案并跟踪相关期限。
Jinyu服务有限责任公司按照约定的服务范围,在会计、发票、凭证以及与税务相关的工作方面为企业提供支持。
如果企业需要核查会计档案、检查纳税义务,或了解适合自身情况的手续,欢迎联系Jinyu沟通实际需求。
Jinyu——发票正确、凭证齐全、账簿透明、会计主动。
官方参考来源
本文提供概括性信息,不能替代对法律文件及各纳税人具体适用条件的核对。企业在办理手续之前应查阅官方文件。
常见问题
不是。企业须属于245/2026/NĐ-CP号法令规定的对象群体并符合相关条件。在提交申请书之前,需要对照行业、规模及发生的税款。
如果未与月度或季度纳税申报表同时提交,根据指引最后期限为2026年11月2日。在此日期之后提交将无法依照245/2026/NĐ-CP号法令获得延期。
需要。企业仍须依照现行规定提交纳税申报表。延期政策主要调整税款及具体规定款项的缴纳期限。
根据245/2026/NĐ-CP号法令,在2026年6月27日之前已缴纳属于延期范围的税款或土地租金的,不会仅因之后出台延期政策而调整已缴款项。