社保不仅是每月的一项支出,更是与员工权益直接相关的法律义务。长期迟缴可能使企业产生额外费用、被处以罚款,并影响员工保险权益的办理。
特别是,从 2026年9月10日起,第283/2026/NĐ-CP号法令正式生效,具体规定了劳动和社会保险领域行政违法行为的处罚。因此,企业更应从一开始就主动把控社保缴纳的准确性和完整性。
一、什么是社保迟缴?
强制性社保是用人单位对属于参保范围的员工必须履行的义务之一。
根据第41/2024/QH15号《社会保险法》规定,用人单位有责任按规定为员工缴纳强制性社保,并代扣员工应承担部分的社保费一并缴入社保基金。该法自 2025年7月1日 起生效。
简单来说,企业需要:
准确确定参保对象 → 准确确定缴费工资 → 缴纳正确金额 → 按期缴纳。
如果企业已到缴纳期限,但尚未缴纳或未按规定足额缴纳,就可能产生社保迟缴的情况。
需要注意的一点:迟缴不应被简单地看作是”欠一笔钱”。一旦拖延,迟缴款项可能会引发需补缴的款项、处罚以及与员工权益相关的问题。
二、为什么企业不应让社保出现迟缴?
实际上,迟缴可能源于多种原因:
- 企业现金流出现困难。
- 尚未按期安排社保缴纳预算。
- 人事部门与会计部门尚未核对数据。
- 人员发生变动但未及时更新。
- 确定的缴费工资基数不准确。
- 员工增减档案未及时处理。
然而,产生迟缴的原因并不意味着企业可以免除责任。
现行法律已对迟缴行为设有处理机制,包括要求企业补足欠缴金额,并按迟缴时间加缴相应款项。
三、企业社保迟缴的5大风险
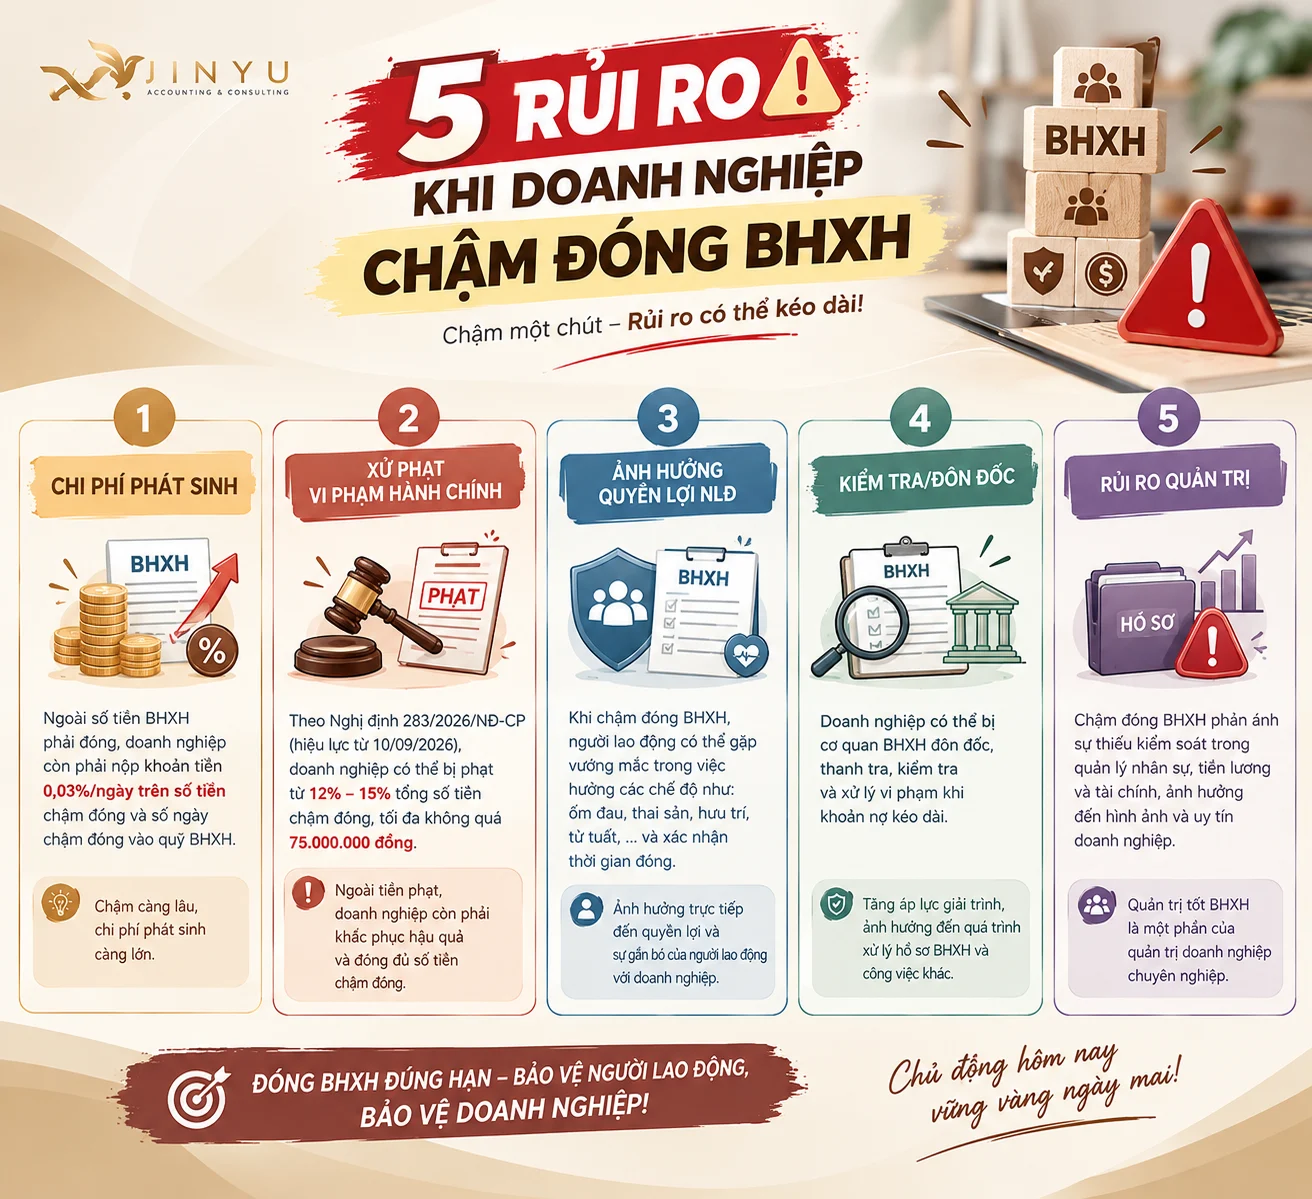
风险一:产生社保应缴金额之外的额外费用
这是最直接的风险。
根据现行规定,对于强制性社保迟缴行为,企业不仅要足额缴纳迟缴的社保金额,还须按每日0.03%的比例,按迟缴社保金额和迟缴天数向社保基金加缴款项。
这意味着:
拖延时间越长 → 迟缴天数越多 → 产生的费用就越多。
对于员工数量较多的企业,长期迟缴可能造成相当可观的费用。
风险二:可能被处以行政处罚
这是企业在2026年需要特别关注的一点。
根据第283/2026/NĐ-CP号法令,对于某些强制性社保迟缴行为,用人单位可能被处以迟缴总额12%至15%的罚款(以制作行政违法记录时点为准),但最高罚款不超过7500万越南盾。
除罚款外,企业还须按规定采取补救措施,其中包括:
- 足额缴纳迟缴的社保金额;
- 缴纳按每日0.03%比例、按迟缴金额和迟缴天数计算的款项。
由此可见,企业可能须同时承担补缴义务、按迟缴时间计算的款项以及行政处罚罚款。
风险三:影响员工权益
社保与员工的多项权益直接相关。
当企业迟缴时,缴费时间的记录以及部分社保待遇的办理可能出现障碍。
据越南政府电子信息门户援引越南社会保险的信息,当企业未完成社保缴纳义务时,法律责任由用人单位承担;法律设有追缴、计收迟缴金额、处罚、强制执行等机制;对于符合条件的逃缴行为,还可能被追究刑事责任。
特别是,如果员工需要办理相关待遇或终止合同,而企业仍欠缴社保,缴费时间的确认过程可能受到影响。
因此,社保迟缴不仅是企业自身的问题,还可能直接影响员工的权益。
风险四:增加被检查、督促和处理的可能性
社保是受管理机关跟踪核对的一项义务。
当企业产生迟缴款项时,有权机关可能采取督促、检查、稽查和违法处理等措施。
实际上,企业若让欠款长期拖延,也会使社保、劳动档案的处理以及说明解释过程变得更加复杂。
因此:
主动管理社保 → 降低产生积压档案的风险 → 减轻日后说明解释的压力。
风险五:影响企业形象和治理能力
这是常被忽视的一项风险。
一家管理良好的企业,不仅需要关注收入、利润和税务,还必须把控好:
- 劳动用工;
- 工资;
- 社保、医保、失业保险;
- 人事档案;
- 工资凭证;
- 定期义务。
如果社保缴纳经常出现失误或延迟,企业在人事管理和赢得员工信任方面可能会遇到困难。
管理好社保,也是专业企业治理的一部分。
四、自2026年9月10日起社保迟缴的处罚标准
这是企业需要特别留意的部分。
第283/2026/NĐ-CP号法令于2026年7月15日颁布,自2026年9月10日起生效。该法令规定了劳动、社保及若干相关领域行政违法行为的处罚。
对于强制性社保迟缴行为
根据政府公布的规定,用人单位存在属于规定情形的社保迟缴行为,可能被:
处以迟缴总额12%–15%的罚款
最高不超过75,000,000越南盾。
同时,企业须:
足额缴纳迟缴的社保金额 + 按迟缴金额和迟缴天数缴纳每日0.03%的款项。
示例说明
假设企业有1亿越南盾的社保迟缴金额。
按每日0.03%计算的金额为:
100,000,000 × 0.03% = 30,000越南盾/天
如果这种情况持续,产生的金额将随迟缴天数继续增加。
注意:以上仅为按每日0.03%比例计算金额的示例;违法行为的认定、应缴金额及实际处罚标准须根据企业具体的档案和违法情况确定。
五、社保迟缴与逃缴有何不同?
这是企业不应混淆的一点。
根据第283/2026/NĐ-CP号法令,强制性社保逃缴行为在规定情形下可能被处以逃缴总额18%至20%的罚款,最高不超过7500万越南盾。
因此,当迟缴款项持续拖延,或在有权机关督促后仍未处理时,企业不应掉以轻心。
六、企业应如何做以降低风险?
企业不应等到产生欠款或收到处理通知后才行动,而应从一开始就建立社保管控流程。
① 核对员工名单
检查内容:
- 属于强制参保范围的员工;
- 新入职员工;
- 离职员工;
- 信息变更的员工;
- 根据实际情况暂停/终止合同的员工。
② 核查作为缴费依据的工资
核对以下内容:
劳动合同 → 工资表 → 社保缴费基数 → 申报数据
这有助于减少少缴或缴费依据错误的情况。
③ 跟踪每月缴纳期限
企业应为以下事项单独设置提醒日程:
工资 → 社保 → 医保 → 失业保险 → 员工增减档案。
④ 核对会计——人事——社保数据
这是非常重要的一步。
如果三个数据系统不一致,企业容易在以下方面产生偏差:
- 员工人数;
- 工资;
- 应缴金额;
- 已缴金额;
- 尚欠金额。
⑤ 一旦发现迟缴立即处理
不要让一笔小小的迟缴款变成长期拖欠的欠款。
一旦发现偏差,企业应查明原因、核对金额,并按规定进行补救。
七、企业应定期核查的社保清单
- ☑ 参保员工名单是否齐全?
- ☑ 员工增减档案是否已更新?
- ☑ 社保缴费工资是否已准确确定?
- ☑ 应缴社保金额是否与工资表一致?
- ☑ 已缴金额是否与内部跟踪数据一致?
- ☑ 是否存在正在迟缴的社保款项?
- ☑ 是否产生需要处理的迟缴金额?
- ☑ 劳动和社保档案是否存档齐全?
- ☑ 企业是否设有定期核查和核对社保的日程?
八、Jinyu——陪伴企业管理工资与社保
对企业而言,社保管理不仅仅是”每月缴费”这一项工作,还涉及工资体系、劳动档案、凭证和会计数据。
特别是对于刚成立、人员变动较多或尚未设立专职会计——人事部门的企业而言,把控这些工作可能会变得更加复杂。
Jinyu 提供会计解决方案,协助企业管理:
- 工资和社保;
- 劳动档案;
- 跟踪和核对工资数据;
- 协助办理社保档案;
- 纳税申报和税务清算;
- 编制财务报表;
- 核查并完善账簿;
- 一站式会计和外包会计服务。
企业不应等到出现失误后才行动,而应从一开始就建立工资——社保管理流程。
Jinyu愿意陪伴企业组织和管控会计、工资及社保工作,帮助企业在履行义务方面更加主动,减少不必要的风险。
官方参考文件
① 第283/2026/NĐ-CP号法令
关于劳动、社保领域行政违法处罚的规定;自2026年9月10日起生效。
查看第283/2026/NĐ-CP号法令——政府电子信息门户
② 第41/2024/QH15号《社会保险法》
规定社会保险政策制度及用人单位的强制性社保缴纳责任;自2025年7月1日起生效。
③ 第274/2025/NĐ-CP号法令
关于强制性社保及失业保险迟缴、逃缴的规定。
④ 企业欠缴社保,员工权益如何得到保障?
政府电子信息门户关于企业欠缴社保与员工权益问题的解答文章。
注意
本文内容仅供参考,依据更新时已公布的相关规定编写。违法行为的认定、处罚标准及补救义务,须根据各企业的档案、时间和实际情况确定。
常见问题
社保迟缴是指企业已到缴纳期限,但尚未缴纳或未按规定足额缴纳强制性社保,可能引发需补缴的款项、处罚以及与员工权益相关的问题。
根据第283/2026/NĐ-CP号法令,企业存在属于规定情形的强制性社保迟缴行为,可能被处以迟缴总额12%至15%的罚款,最高不超过75,000,000越南盾,同时须足额缴纳迟缴金额并按每日0.03%加缴款项。
第283/2026/NĐ-CP号法令于2026年7月15日颁布,自2026年9月10日起正式生效,规定了劳动和社会保险领域行政违法行为的处罚标准。
迟缴是指未按期缴纳但尚未被认定为逃缴。根据规定,强制性社保逃缴行为可能被处以更重的罚款,比例为逃缴总额的18%至20%,最高不超过7500万越南盾。
企业应核对员工名单、核查作为缴费依据的工资、跟踪每月缴纳期限、核对会计——人事——社保数据,并在发现偏差时立即处理,以降低社保迟缴的风险。