内部会计帮助企业直接掌控日常工作,而外包会计则可以帮助企业节省资源,接触专业团队,而无需建立完整的会计体系。
并非所有企业都应该组建自己的会计部门。反之,也并非所有企业外包会计就是最优选择。决策应基于企业规模、交易数量、行业、业务复杂程度以及财务管理需求。
一、什么是内部会计和外包会计?
什么是内部会计?
内部会计是企业组建直接在企业内部工作的会计团队的模式。根据规模不同,团队可以只有一名会计人员,也可以设置多个岗位,例如:
- 综合会计;
- 往来账款会计;
- 仓库会计;
- 工资会计;
- 出纳/付款会计;
- 会计主管或会计负责人;
- 其他专业会计岗位。
该团队经常与销售、仓库、人事、采购和董事会等部门协作。
内部模式最大的优势在于能够从企业内部直接掌握经营状况。
什么是外包会计?
外包会计是企业与会计服务提供单位签订合同,按约定范围完成部分或全部会计工作的一种方式。
根据《会计法》第56条规定,会计单位可以与会计服务企业或会计服务经营户签订合同,聘请会计服务或会计主管服务;聘请服务须以书面合同形式确立。
这意味着外包会计是一种受法律允许的模式,前提是企业选择符合相关法律要求的服务提供单位。
二、内部会计:优点与局限
内部会计的优点
1. 快速掌握企业经营状况
会计人员直接在企业内工作,因此能够快速获取各部门的信息。例如:
销售部门产生一份新合同 → 会计可以迅速掌握信息 → 跟踪往来账款 → 核查收入 → 核对付款。
这对于每天产生大量交易的企业尤其有用。
2. 便于内部沟通
当经理、销售部门或人事部门需要核查数据时,内部会计可以直接沟通。
3. 适合深度管理需求
如果企业需要详细跟踪:
- 各产品的收入;
- 各分支机构的利润;
- 各部门的费用;
- 各客户的往来账款;
- 现金流;
- 成本价;
- 各项目的效益,
内部会计团队在建立服务于管理的数据体系方面会更有优势。
内部会计的局限
固定人力成本更高
企业须考虑:
- 工资;
- 保险;
- 招聘;
- 培训;
- 软件;
- 机器设备;
- 人事管理费用。
对小型企业而言,这些费用可能成为相当可观的固定成本。
依赖人员
如果企业只有一名会计负责多项工作,一旦该员工离职或长期请假,工作可能会中断。
并非总能具备足够的专业能力
一名会计也许能很好地处理日常业务,但未必在以下方面具有深厚经验:
- 税务清算;
- 账簿核查;
- 关联交易;
- 外商投资企业;
- 复杂业务;
- 处理积压的会计错误。
三、外包会计:优点与局限
外包会计的优点
1. 为中小企业优化成本
企业无需组建完整的会计部门,而是可以根据实际工作范围外包服务。
这是许多新成立或规模尚小的企业考虑外包模式的原因之一。
2. 接触经验丰富的团队
一家会计服务单位可以同时为多个不同行业的企业处理档案。
因此,企业可以获得处理各种实际情况的经验,而这些情况单一的内部会计人员可能尚未遇到过。
3. 减轻招聘和培训压力
企业不必自行招聘齐全:
会计员 → 综合会计 → 会计主管 → 替补人员 → 税务支持人员。
取而代之的是,可以选择符合实际需求的服务范围。
4. 可以按需使用服务
企业可以外包:
- 一站式会计;
- 纳税申报和税务清算;
- 编制财务报表;
- 核查账簿;
- 工资和社保;
- 外包会计服务;
- 协助电子发票;
- 协助劳动档案;
- 或单独的各项内容。
外包会计的局限
1. 需要配合并按时提供凭证
企业仍须向服务单位提供齐全的所需信息、凭证和数据。
如果凭证提交延迟或信息不全,处理进度也可能受到影响。
2. 对内部运营的了解可能不如企业内部人员深入
外包单位可以很好地掌握会计数据,但并不直接参与每天的所有经营活动。
因此,企业需要建立清晰的信息沟通流程。
3. 需要选择合适的服务提供单位
这是非常重要的一个因素。
企业不应只以”哪家价格更便宜?”作为比较标准,而应考察:
- 专业能力;
- 经验;
- 工作范围;
- 处理流程;
- 响应能力;
- 信息保密;
- 合同中的责任;
- 出现问题时的支持能力。
四、内部会计与外包会计的比较
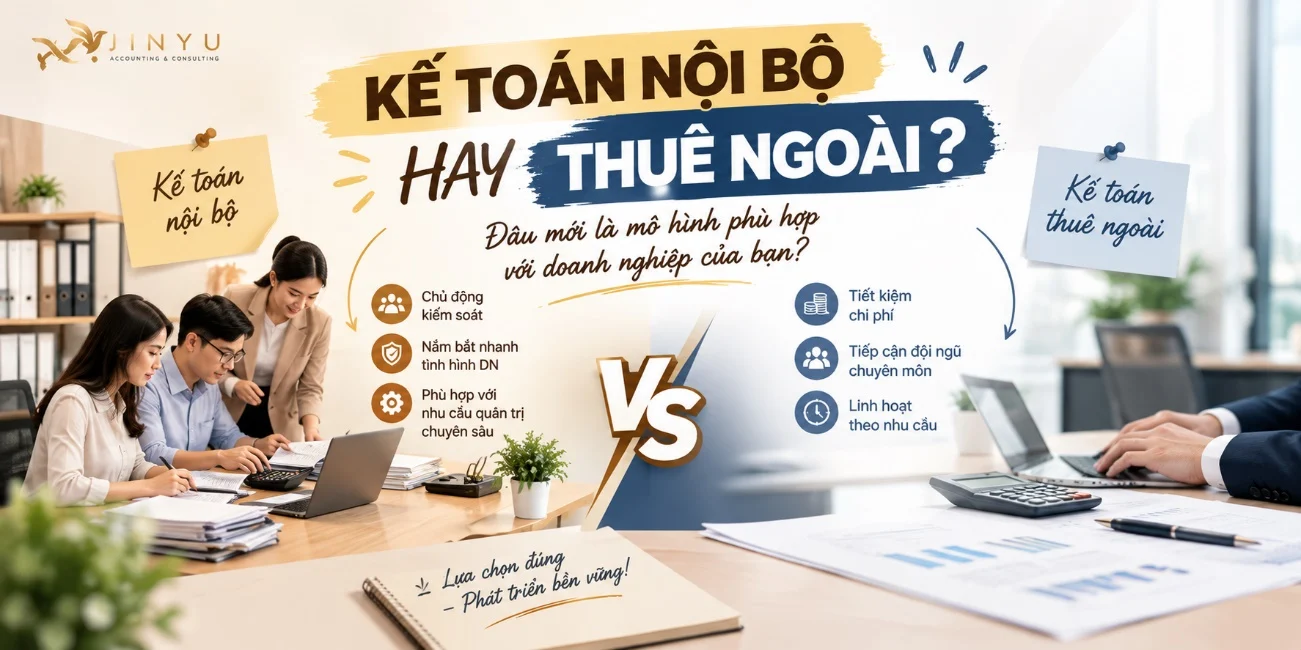
注意:没有哪种模式是绝对完美的。合适的模式,是能够满足企业自身管理需求、合规要求和预算的模式。
五、哪些企业适合哪种模式?
在以下情况下应考虑内部会计:
- 企业规模中等或较大;
- 交易频繁发生;
- 拥有多个部门或分支机构;
- 存在仓储、生产或复杂项目活动;
- 需要经常性的管理报表;
- 管理层需要持续更新的财务数据;
- 企业希望建立自己的财务——会计体系。
在以下情况下应考虑外包会计:
- 企业刚成立;
- 中小企业;
- 交易数量不算太多;
- 尚不需要组建独立会计部门;
- 希望控制人力成本;
- 尚无经验丰富的会计人员;
- 希望获得税务和财务报表方面的额外专业支持。
特别是,新成立企业不必立即建立庞大的会计体系,可以先采用适合当前规模的模式,待企业发展后再进行调整。
六、是否应该将内部会计与外包会计相结合?
可以。这是一个非常值得考虑的方案。
企业无需完全二选一,而是可以建立结合型会计模式。例如:
内部会计负责
- 收集凭证;
- 跟踪收支;
- 管理往来账款;
- 跟踪库存;
- 管控发票;
- 更新新发生的业务;
- 与各部门协调配合。
外包会计单位负责
- 检查并完善账簿;
- 纳税申报;
- 跟踪纳税义务;
- 编制财务报表;
- 税务清算;
- 核查数据;
- 在需要时协助解释说明。
这种模式使企业既能保持内部管控能力,又能借助外部专业力量。
七、企业在选择前应考虑的5项标准
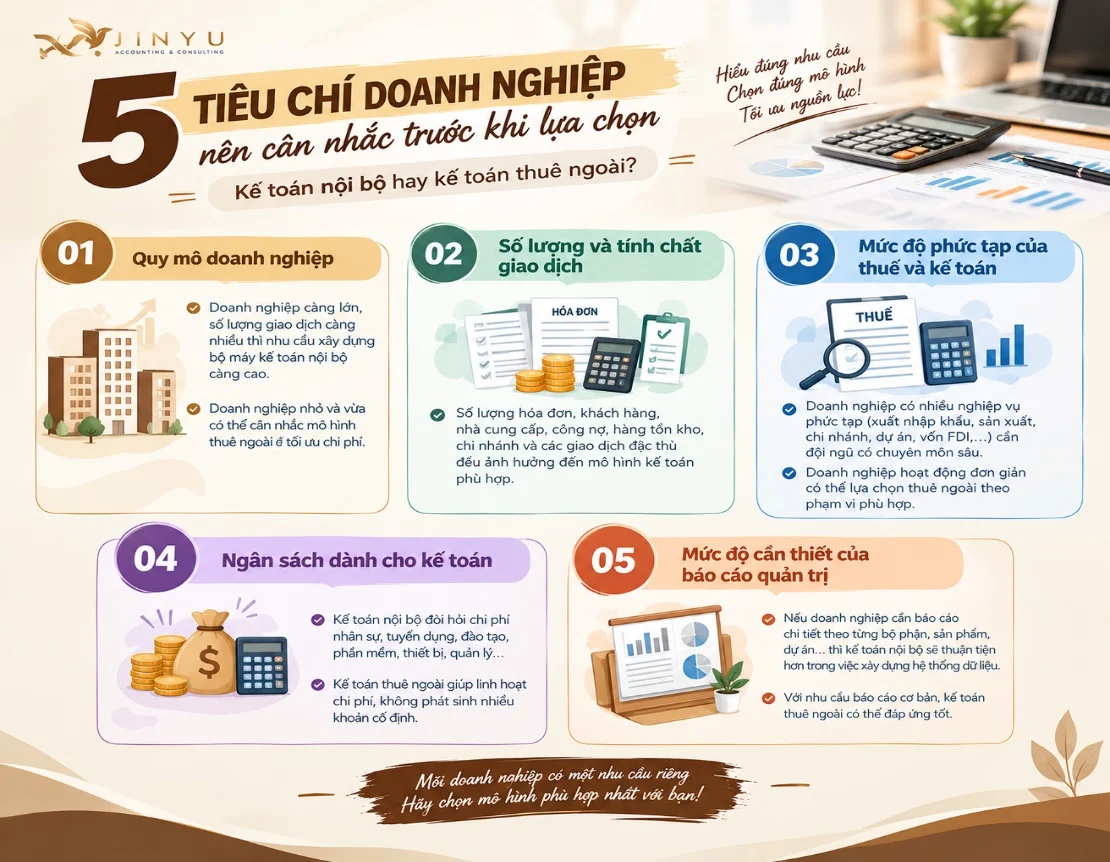
① 企业规模
企业规模越大、交易数量越多,建立内部会计体系的需求就越高。
② 交易的数量和性质
不能只看收入。企业需要考虑:
- 发票数量;
- 员工人数;
- 供应商数量;
- 往来账款;
- 库存商品;
- 分支机构;
- 特殊交易。
③ 税务和会计的复杂程度
业务简单的企业与以下情况的企业需求不同:
- 进出口业务;
- 多个分支机构;
- 生产制造;
- 建筑施工;
- 项目;
- 与关联方的交易;
- 外商投资资本。
④ 会计预算
企业需要核算总成本,而不是只看一名会计的工资水平。例如,建立内部体系时还需计入:
工资 + 社保 + 招聘 + 培训 + 软件 + 管理费用 + 人员替换成本。
⑤ 管理报表的必要程度
如果管理层经常需要了解:
“本月企业是盈利还是亏损?”
“哪个客户欠款较多?”
“哪种产品利润率较低?”
“未来3个月的现金流情况如何?”
那么企业应该在管理会计体系方面加大投入,无论选择内部人员还是外包。
八、会计模式选择清单
企业可以快速自查:
- ☐ 企业目前有多少员工?
- ☐ 每月大约产生多少张发票?
- ☐ 是否有库存商品?
- ☐ 是否有较多往来账款需要跟踪?
- ☐ 是否有分支机构或多个经营地点?
- ☐ 税务业务是否复杂?
- ☐ 董事会是否需要经常性的管理报表?
- ☐ 企业目前是否已有经验充足的会计人员?
- ☐ 维持内部会计体系的费用是否符合预算?
- ☐ 企业是否需要在税务、财务报表或账簿核查方面获得深度支持?
如果内部管理需求这组问题大多回答”是” → 应考虑组建内部会计团队。
如果资源优化、需要外部专业支持这组问题大多回答”是” → 外包会计可能是合适的选择。
如果两组问题都同样重要 → 结合型模式可能是值得考虑的方案。
Jinyu——适合每个企业的会计解决方案
并非所有企业都需要相同的会计体系。
对于刚成立或希望优化成本、同时确保会计——税务工作规范开展的企业而言,选择一家外包会计单位可以从一开始就减轻招聘和组建体系的压力。
Jinyu 根据企业的实际需求提供会计解决方案,从单项工作到外包会计和一站式会计服务,均可提供。Jinyu可以陪伴企业的部分内容包括:
- 一站式会计服务;
- 外包会计服务;
- 纳税申报和税务清算;
- 编制财务报表;
- 核查并完善账簿;
- 工资和社保;
- 电子发票和数字签名;
- 协助劳动档案;
- 在有需要时协助向管理机关作出说明解释。
重要的不是”内部还是外包”,而是企业能否选择出适合自身规模、预算和发展目标的模式。
如果企业还不知道应该自行组建会计体系、全部外包,还是两者结合,Jinyu可以与企业一起评估实际需求,并提出合适的方案。
Jinyu——从最初的数字开始,陪伴企业建立一套规范的会计体系。
参考法律依据
① 第88/2015/QH13号《会计法》
关于会计机构组织和聘请会计服务的规定。
② 第174/2016/NĐ-CP号法令
细化《会计法》部分条款的规定,其中包括与会计工作组织和会计服务相关的规定。
注意
有关会计的法律规定可能会随时期不同而被修改、补充。适用于具体企业时,须对照现行文件和企业的实际情况。
常见问题
内部会计是直接在企业内部工作的会计团队,而外包会计是企业与会计服务单位签订合同,按约定范围完成部分或全部会计工作的方式。
新成立、规模较小、交易数量不多的企业通常更适合外包会计,以优化成本并接触专业团队,而无需从一开始就建立庞大的会计体系。
可以。企业可以建立结合型模式:内部会计负责收集凭证和跟踪日常业务,外包单位负责纳税申报、编制财务报表和核查数据。
符合。根据第88/2015/QH13号《会计法》第56条规定,会计单位可以与会计服务企业或经营户签订书面合同,聘请会计服务或会计主管服务。
企业应考虑5项标准:企业规模、交易的数量和性质、税务和会计的复杂程度、会计预算,以及管理报表的必要程度。