快速步骤概览
- 确定存在差异的期间和指标 确定差异发生在月度、季度还是全年,比较的是不含增值税的收入还是付款总额,以及差异属于哪类收入。
- 导出电子发票数据进行对照 按需检查的期间汇总销项发票清单,包括原始发票以及相关的调整、替换发票。
- 与会计账簿和原始凭证对照 将发票数据与收入明细账、总账、合同、验收记录、送货单和付款凭证对照,确定每一笔差异。
- 与已提交的纳税申报表对照 将会计数据与增值税、企业所得税申报资料上的相关指标比较,并评估对应纳税额的影响。
- 根据原因正确处理 根据差异原因更新会计账簿、重新确定确认期间、调整或替换发票、补充申报或编制说明表。
- 保存对账资料并建立定期控制 保存对账表、发票清单、凭证和说明材料;按月或按季度定期对账并指定检查人员。
发票、会计账簿与纳税申报表上的收入不一致,可能源于录入错误、跨期确认或申报不准确。如果未能及时核查,这种差异可能会使企业在向税务机关作出说明时遇到困难。那么,会计人员应该从哪里开始检查、又该如何处理?让我们与Jinyu一起通过下文了解对账和纠正的6个步骤。
I. 为什么发票、会计账簿与纳税申报表上的收入不一致?
在经营过程中,企业会使用多个数据来源来跟踪收入并履行纳税义务。通常需要对照的三个来源是:已开具的电子发票、会计账簿以及纳税申报资料。
原则上,各来源之间的数据需要能够相互对照和说明。然而,如果在确认时点、汇总范围或指标确定方式上存在合理差异,数据并不总是完全一致。
一些常见原因包括:
1. 遗漏发票或收入确认不完整
会计人员可能尚未确认部分已开具的发票、漏录销售软件中的收入,或未完整更新当期发生的业务。
反之,当数据从多个不同来源录入时,企业也可能重复确认同一张发票。
2. 收入确认期间不正确
发票开具时点、会计收入确认时点以及纳税申报期,需要依照适用于各项交易的规定来确定。
如果会计人员确认错期间,或将数据误计入其他月份、季度,即使实际交易凭证齐全,对账数据也可能出现差异。
3. 未正确处理调整发票或替换发票
当存在错误的发票被调整或替换时,会计人员需要更新相关数据,并检查业务在账簿、税务资料上的反映情况。
如果只更新一个来源而忽略其他来源,数据可能会不一致。
4. 混淆收入、增值税与付款金额
发票上的总金额可能包括货款、服务费、增值税以及视交易而定的其他款项。
在需要单独列示税额的情况下,如果会计人员用付款总额直接与不含增值税的收入指标进行对照,数据可能会出现差异。
5. 汇总或录入申报数据时出错
一些常见错误包括录错金额、选错申报期、遗漏数据或使用会计软件中未更新的报表。
因此,企业不应仅凭一个差异数字就断定存在税务违规。在决定处理方式之前,需要先确定差异的原因、范围和影响。
II. 企业可能面临的风险
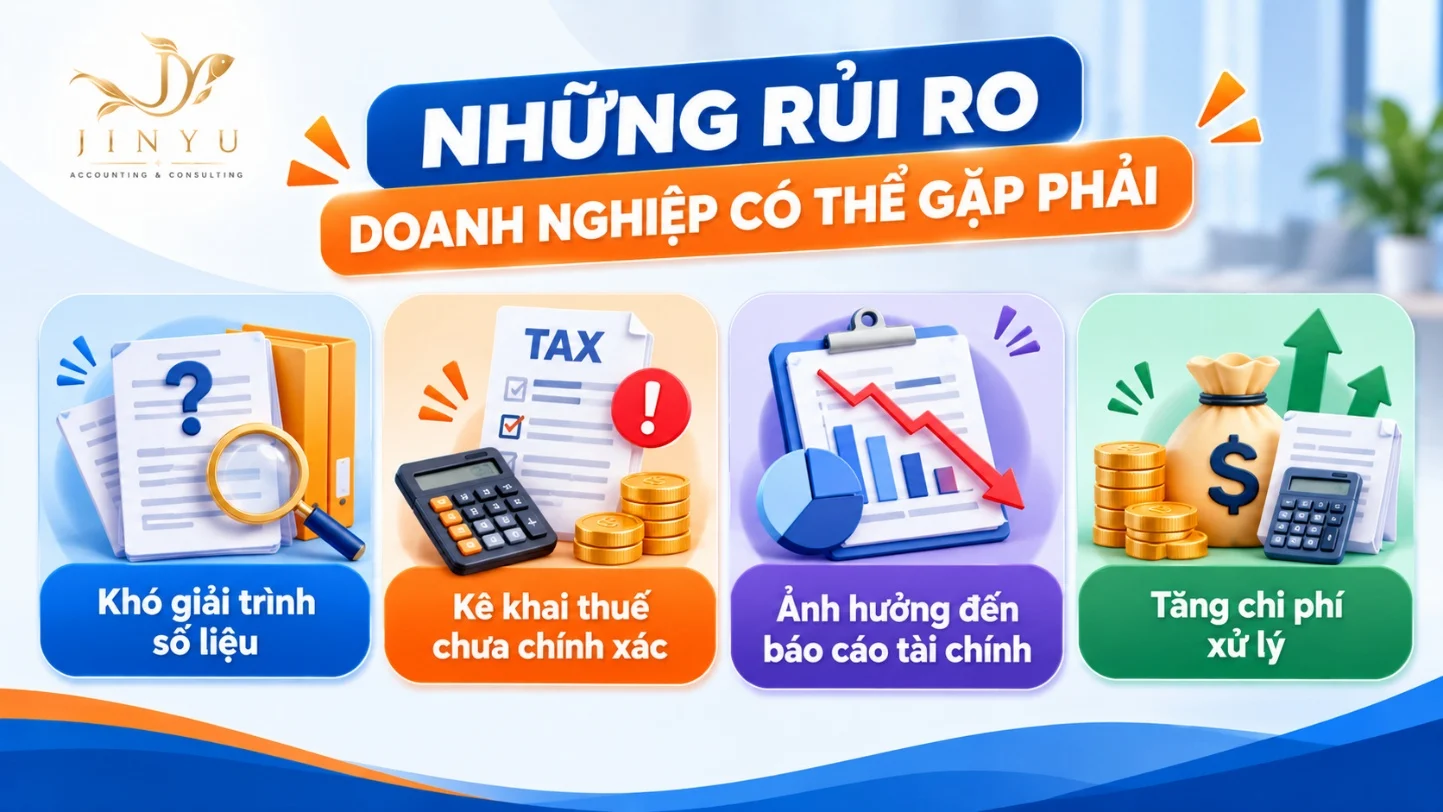
未作出清晰解释的收入差异可能导致以下问题:
- 难以说明数据:企业需要花费更多时间对账,收集合同、发票、付款凭证和会计账簿。
- 纳税申报不准确:如果差异源于遗漏应税收入或申报错误,企业可能需要调整相应的申报资料和纳税义务。
- 影响财务报表:收入错误可能改变经营成果、往来账款及相关指标。
- 增加处理成本:差异发现得越晚,会计人员往往需要核查越多期间,并与相关部门配合核实数据。
风险程度取决于差异的原因、金额、发生期间以及对纳税义务的实际影响。并非所有差异都意味着违法。
III. 发现收入差异时的六个处理步骤
发现数据不一致时,企业应按以下顺序处理,而不是立即调整某个数字,使各报表相等。
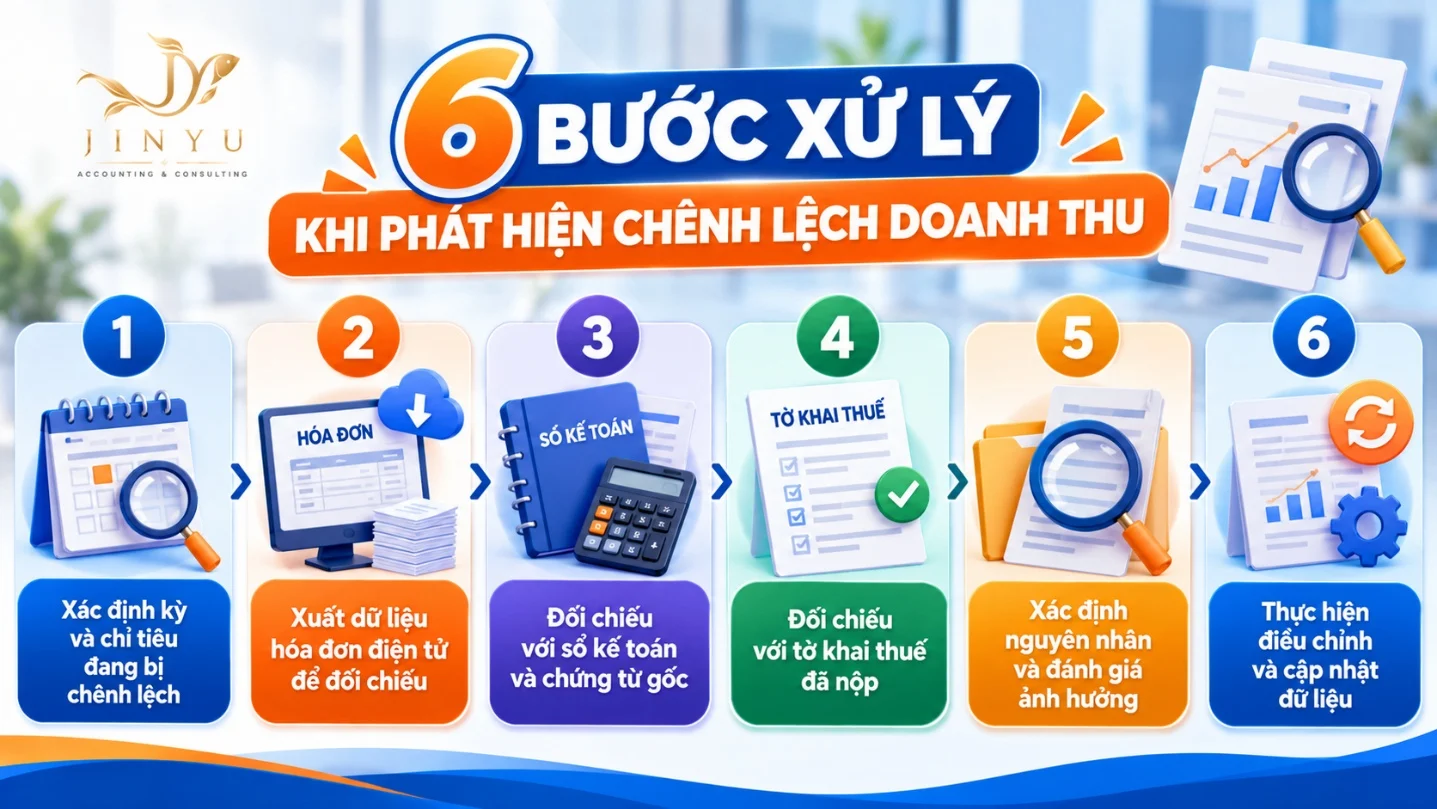
第1步:确定存在差异的期间和指标
首先,会计人员需要明确:
- 差异发生在月度、季度还是全年?
- 比较的是不含增值税的收入,还是付款总额?
- 差异是从发票、会计账簿还是纳税申报表上发现的?
- 差异属于销售收入、服务收入还是其他收入?
正确确定范围,有助于避免对计算方式或范围不同的指标进行比较。
第2步:导出电子发票数据进行对照
会计人员应按需检查的期间汇总销项发票清单,包括原始发票以及相关的调整、替换发票。
需要核查的信息包括:
- 发票开具日期和购买方信息。
- 商品、服务金额及增值税。
- 发票状态及错误处理信息。
- 当期所发生发票的完整性。
如果发现有发票未纳入会计数据,需要在更新账簿之前核实实际交易和确认时点。
第3步:与会计账簿和原始凭证对照
接下来,会计人员需要将发票数据与收入明细账、相关科目总账、合同、订单、验收记录、送货单以及付款凭证(如有)进行对照。
目的是确定每一笔差异与哪项交易相关,以及具体原因是什么。
不应仅对照期末收入总额,因为两个来源的总数可能相近,但仍存在重复记录或遗漏的交易。
第4步:与已提交的纳税申报表对照
确定会计数据后,会计人员需要与相关纳税申报资料上的指标进行比较。
对于增值税,需要按照适用表格区分销售收入、计税价格、销项增值税以及其他申报指标。对于企业所得税,需要考虑会计收入、应税收入以及依规作出的调整,而不是默认两个指标必须始终相等。
如果差异来自指标汇总错误或少报,企业需要评估其对纳税申报资料及应纳税额的影响。
第5步:根据原因正确处理
核实之后,会计人员选择合适的处理方向:
| 原因 | 需要考虑的处理方向 |
|---|---|
| 会计数据录入错误或遗漏 | 检查原始凭证,并依规更新会计账簿 |
| 收入确认期间错误 | 依照适用的会计规定和税法重新确定确认时点 |
| 发票存在错误 | 依照现行电子发票规定执行调整或替换流程 |
| 纳税申报表存在错误 | 依照税收管理规定确定补充申报义务 |
| 因范围或指标确定方式不同产生的差异 | 编制对账表,说明原因并保存证明文件 |
注意:不应仅为了让数字一致而擅自修改发票或调整账簿。所有调整都需要以实际交易、合法凭证和适用规定为依据。
第6步:保存对账资料并建立定期控制
处理完成后,企业应保存收入对账表、发票清单、相关凭证、说明材料以及已调整的纳税申报资料(如有)。
为避免问题再次发生,会计人员可以按月或按季度定期对账,指定负责检查的人员,并统一销售部门、会计部门与开票部门之间的数据交换流程。
IV. 收入差异的实际案例
假设在某一申报期内,企业的数据如下:
| 数据来源 | 不含增值税的收入 |
|---|---|
| 销项发票汇总 | 5.2亿越南盾 |
| 会计账簿收入 | 5亿越南盾 |
| 税务资料上用于对照的收入数据 | 5亿越南盾 |
在这种情况下,发票数据上的收入比会计账簿和税务对照数据高出2,000万越南盾。
会计人员不应立即增记2,000万越南盾收入或修改纳税申报表,而应首先确定差异来自何处。
例如,经核查后,会计人员发现一张金额为2,000万越南盾的发票尚未录入会计软件。如果核实该发票反映了实际交易,且账簿确认不完整,会计人员需要作相应的会计处理,同时评估已提交的纳税申报资料是否需要调整。
反之,如果差异源于调整发票、确认期间不同或指标汇总方式不同,处理方向则会有所不同。
要点:上述案例仅用于说明数据核查方法。最终处理方向须以交易资料、业务性质以及发生期间适用的规定为依据。
V. 调整数据时的重要注意事项
为避免在处理过程中产生新的错误,企业需要注意:
1. 不要自动调整全部三个数据来源
在修改之前,需要先确定哪个来源有误以及错在哪里。没有依据的同步调整可能使会计数据和税务资料的偏差更大。
2. 区分发票调整与补充纳税申报
调整或替换发票是凭证处理流程;补充纳税申报是纳税申报资料的处理流程。两者可能相关,但并非总是以相同方式执行。
企业需要查阅现行规定,以确定每种情况下的具体义务。
3. 查阅现行有效的税收管理规定
截至2026年10月,企业需要参考自2026年7月1日起生效的第108/2025/QH15号《税收管理法》以及相关指导文件,其中包括关于税收管理的252/2026/NĐ-CP号法令和关于电子发票、电子凭证的254/2026/NĐ-CP号法令。
当纳税申报资料存在错误时,企业需要确定申报期、税种、影响程度及发现时点,以便依照有关补充申报、补缴税款或处理多缴税款(如有)的规定执行。
4. 在编制年度财务报表之前主动核查
定期对账有助于企业及早发现遗漏的发票、重复记录的数据或各系统之间的差异。及早处理通常比等到编制财务报表或收到说明要求时再处理更为顺利。
联系Jinyu获取收入及税务资料核查支持
对照电子发票、会计账簿和纳税申报表之间的收入,需要谨慎细致,才能发现偏差、准确判断原因,并降低履行纳税义务时的风险。
如果企业在检查数据、核查账簿或处理收入差异的过程中遇到困难,Jinyu服务有限责任公司随时可以协助企业检查会计档案、核对数据,并根据实际情况提供合适的处理建议。
立即联系Jinyu,获取合适的会计—税务解决方案咨询,帮助企业严谨管理数据,更加安心地经营。
常见问题
发票与会计账簿上的收入可能因会计人员遗漏或重复记录发票、录错金额、收入确认期间不正确,或未更新调整发票、替换发票而不一致。此外,差异也可能源于比较了范围不同的指标,例如不含增值税的收入与付款总额。企业需要对照电子发票、原始凭证和会计账簿,以准确确定原因。
如果企业发现已提交的纳税申报资料存在错误,导致少报收入或纳税义务确定不正确,在属于须补充申报的情形时,企业需要核查并依照现行税收管理规定进行补充申报。同时,需要重新确定应纳税额、差额以及相关义务(如有)。在调整之前,企业应核查纳税期、税种及证明资料,以避免补充申报不准确。
并非所有收入差异都需要调整电子发票。如果原因在于录入错误或会计账簿确认不准确,企业可能只需调整会计数据,而无需修改发票。然而,如果已开具的发票在内容或金额上存在错误,企业需要依照现行电子发票规定确定处理方式。因此,在决定调整发票、会计账簿或纳税申报资料之前,需要先查明原因。
不一定。差异可能源于录入错误、确认期间不同或指标确定方式不同。企业需要检查相关交易和凭证以确定原因,然后再下结论。
企业应根据规模和交易频率制定合适的对账计划,经常按月或按季度检查,并在编制年度财务报表之前进行全面核查。