快速步骤概览
- 核查提供服务的条件 核实相关单位或个人是否符合其所提供会计服务适用的法律条件。
- 签订工作范围明确的合同 合同应具体载明工作内容、会计期间、交付期限、服务费用以及各方的责任。
- 统一凭证提供流程 需要明确规定发票、凭证的发送时间、数据确认方式以及联络负责人。
- 明确出现错误时的责任 双方应约定,当因属于各方责任范围内的原因导致数据缺失、信息不准确或工作未按时完成时的处理方式。
- 确保数据安全 企业应关注软件访问权限、信息保密、档案保存以及合同终止时的数据交接。
有效组织会计工作是帮助企业管理财务、把控发票凭证并依规履行纳税义务的重要因素。然而,企业应该聘请外部会计服务,还是招聘内部会计?
让我们与Jinyu一起了解7大突出优势以及需要注意的事项,以选择合适的方案,节省成本并降低经营过程中的风险。
I. 企业是否需要聘请会计服务?
会计是企业运营过程中的重要工作之一。从管理发票、凭证,记录收入和费用,到编制财务报表、纳税申报以及档案保存,每一项工作都需要准确、按时完成。
然而,并非所有企业都有足够的资源建立完整的内部会计部门。特别是对于新成立的企业、小规模企业或交易数量不多的单位而言,招聘全职会计人员可能会增加运营成本方面的压力。
那么企业是否需要聘请会计服务?
答案是:如果外包会计模式符合企业的实际需求,企业可以聘请外部会计服务,但并非所有企业都必须聘请会计服务。企业需要依照法律规定组织会计工作,并选择合适的人员配置方式。
根据第88/2015/QH13号《会计法》,会计单位可以依规安排会计人员或聘请会计服务。聘请服务须与符合相应执业条件的单位或个人进行,并依规以合同形式确立。
参考文件:第88/2015/QH13号《会计法》——政府电子信息门户。
因此,企业不应只是简单地问”是否应该聘请会计”,而应在作出决定前,评估经营规模、发票凭证数量、业务的复杂程度以及内部财务管理能力。
II. 哪些企业应该聘请会计服务?
外部会计服务适用于多种经营模式,尤其适合暂时不需要建立独立会计部门的企业。
1. 新成立的企业
在经营初期,企业通常需要处理许多工作,例如建立凭证体系、管理发票、跟踪收入和费用,同时依规履行申报义务。
如果尚无专业人员,聘请会计服务可以帮助企业从一开始就建立流程,减少凭证缺失或会计数据未及时完整更新的情况。
2. 中小企业
对于交易数量适中的企业,聘请会计服务可以成为既控制人力成本、又保持定期会计工作的解决方案。
企业可以与服务提供方约定工作范围,例如记录凭证、跟踪发票、协助纳税申报以及编制合同范围内的报表。
3. 尚无会计主管或合适专业人员的企业
部分企业在招聘有经验的人员方面存在困难,或在各个阶段需要专业支持。此时,企业可以依照适用的法律条件,考虑聘请会计服务或聘请会计人员、会计主管等方式。
4. 希望重新核查会计账簿的企业
如果账簿未经常更新、凭证未完整整理,或各报表之间的数据不一致,企业可能需要专业单位按照约定的工作范围协助核查和处理。
注意:会计服务并不能完全取代企业的管理责任。企业仍需如实、完整、按时提供信息,并配合核对数据。
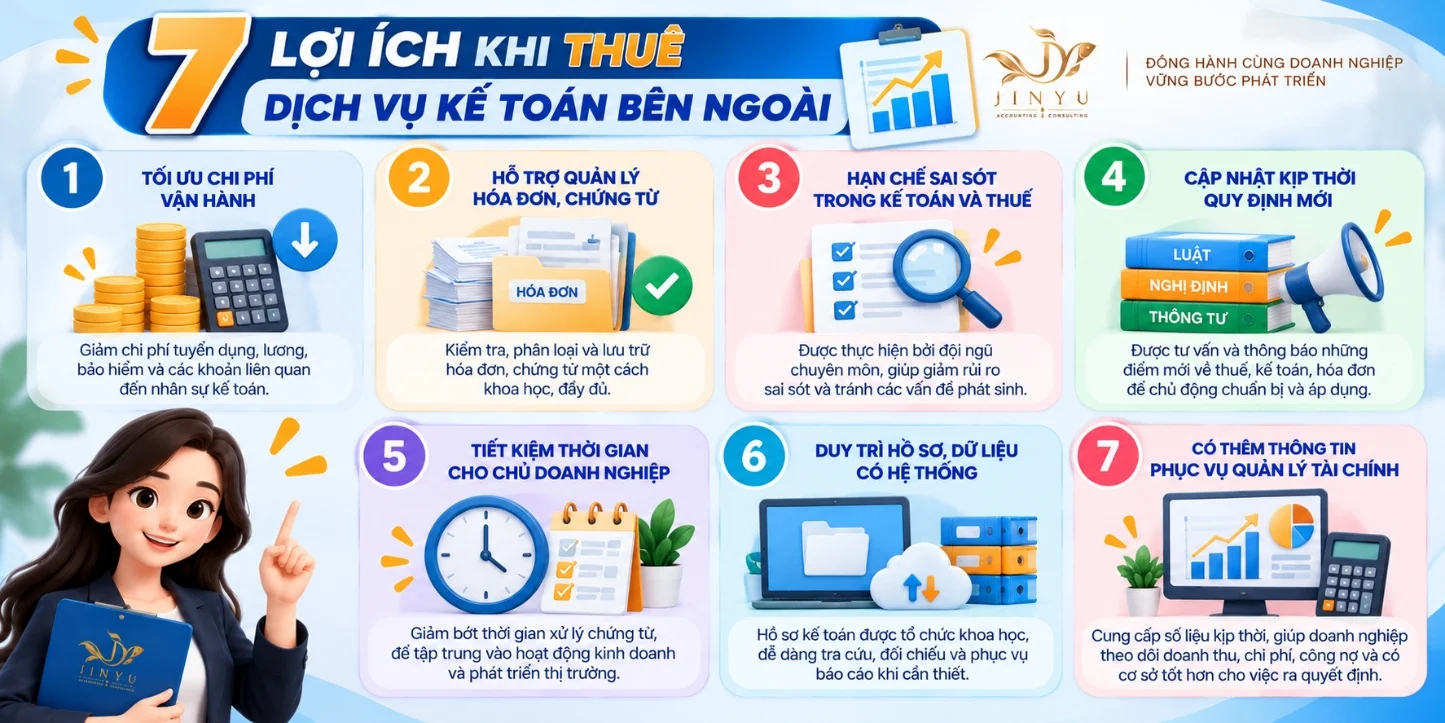
III. 聘请外部会计服务的7大优势
1. 优化运营成本
招聘内部会计可能产生工资、保险、培训、软件及办公设备等费用。对于业务量不大的企业,聘请外部服务有助于更合理地分配预算。
然而,实际节省的程度取决于工作量、专业要求以及所签订的服务范围。
2. 协助跟踪发票和凭证
进项发票、销项发票、付款凭证及相关档案需要进行适当的检查、分类和保存。
会计服务单位可以协助企业整理档案、跟踪数据,并在开展后续会计工作前发现需要核实的信息。
3. 减少会计和税务工作中的错误
数据偏差、凭证缺失或错过期限,可能导致企业需要花费额外时间进行核查和处理。
有专业负责人员和清晰的检查流程,可以帮助企业降低发生本可预防的错误的风险。尽管如此,效果仍取决于服务质量以及企业的配合程度。
4. 协助更新相关规定
有关会计、发票和税务的规定可能随时间而变化。企业需要关注相关文件,以确定适用的义务和期限。
具备相应专业能力的服务单位可以协助解释规定、提示需要注意的要点,并按照约定的工作范围指导企业准备档案。
5. 为企业主节省时间
企业主无需亲自处理每一张发票或了解所有会计业务,而可以更加专注于经营活动、客户服务和市场开拓。
为达到良好效果,企业仍需指定负责人员按时提供凭证并回复核实要求。
6. 系统地保存会计档案和数据
科学地整理凭证,有助于企业更方便地核对数据、编制报表、说明业务或交接工作。
聘请服务时,企业应明确约定档案交接方式、数据访问权限、保存责任以及终止合同时的处理流程。
7. 获得更多服务于财务管理的信息
当会计数据得到完整、及时的更新时,企业便有更好的依据来跟踪收入、费用、往来账款和现金流。
然而,如果企业需要深入的管理报表、现金流预测或各产品效益分析,应与服务提供方明确沟通,因为这些工作可能不在常规会计服务套餐之内。
IV. 聘请会计服务还是招聘内部会计?
每种方案都有各自的优势。企业应根据经营规模、业务的复杂程度以及直接管理的需求进行权衡。
| 标准 | 聘请会计服务 | 内部会计 |
|---|---|---|
| 成本 | 通常可根据服务范围灵活调整 | 产生人力成本及相关费用 |
| 人员 | 不一定需要招聘全职会计 | 需要招聘和管理人员 |
| 即时协作能力 | 取决于工作流程和约定 | 人员直接在企业工作,可能更加便利 |
| 工作范围 | 依照服务合同 | 依照人员的分工和能力 |
| 适合 | 有定期会计需求、需要优化资源的企业 | 业务频繁、复杂或需要直接把控的企业 |
什么时候应选择会计服务?
当凭证量相对稳定、暂不需要全职会计人员,或希望利用外部专业资源时,企业可以优先考虑这一方案。
什么时候应建立内部会计部门?
如果企业每天交易量大、有多个仓库、多个分支机构、付款流程复杂,或需要持续的管理报表,内部会计部门可以更便利地协调和把控经营活动。
在某些情况下,企业也可以将内部人员与外部服务相结合,以满足特定的专业需求。
V. 会计服务费用取决于哪些因素?

不存在适用于所有企业的固定收费标准。实际费用通常取决于以下因素:
- 企业规模:人员数量、分支机构及经营范围。
- 发票、凭证数量:每月发生的交易量。
- 行业特点:存货、成本、往来账款或专门业务的复杂程度。
- 现有账簿状况:企业已有完整的数据体系,还是需要核查、补充以往各期的档案。
- 工作范围:仅处理定期会计业务,还是另外包括申报协助、报表、对账和咨询等工作。
在收到报价时,企业应要求服务提供方明确列出包含的工作、另行收费的工作、交付期限以及各方的责任。
不应仅以最低价格作为选择服务的依据。费用低但无法完全满足需求的服务套餐,可能导致企业为处理合同外的工作而产生额外费用。
VI. 选择会计服务提供单位时的5项注意事项
为降低聘请外部服务的风险,企业应检查以下因素:
1. 核查提供服务的条件。核实相关单位或个人是否符合其所提供会计服务适用的法律条件。
2. 签订工作范围明确的合同。合同应具体载明工作内容、会计期间、交付期限、服务费用以及各方的责任。
3. 统一凭证提供流程。需要明确规定发票、凭证的发送时间、数据确认方式以及联络负责人。
4. 明确出现错误时的责任。双方应约定,当因属于各方责任范围内的原因导致数据缺失、信息不准确或工作未按时完成时的处理方式。
5. 确保数据安全。企业应关注软件访问权限、信息保密、档案保存以及合同终止时的数据交接。
合适的服务单位不仅要按期完成工作,还需要具备透明的协作流程,帮助企业掌握档案状况,在会计工作中更加主动。
Jinyu——与企业携手同行会计工作
有条理地组织会计工作,可以帮助企业跟踪财务状况、管理凭证,并更加主动地履行相关义务。
Jinyu服务有限责任公司致力于按照约定的服务范围,在会计、发票、凭证以及与税务相关的工作方面为企业提供支持。
如果企业正在寻找与经营规模相适应的会计解决方案,欢迎联系Jinyu,沟通实际需求、工作范围以及合适的支持方案。
Jinyu——发票正确、凭证齐全、账簿透明、会计主动。
官方参考来源
- 第88/2015/QH13号《会计法》——政府电子信息门户
- 第174/2016/NĐ-CP号法令——详细规定《会计法》若干条款
常见问题
可以考虑,尤其是在企业尚无合适的会计人员,或希望从一开始就建立凭证流程时。在选择之前,企业应明确实际需求以及需要聘请的工作范围。
不是。企业仍需准确、完整、按时提供信息;核查所交付的报表,并配合说明需要核实的业务。
聘请会计、聘请会计主管须遵守有关合同的法律规定。企业应签订书面合同,具体规定工作范围、服务费用以及各方的责任。
这取决于合同范围以及各项工作适用的法律条件。企业应明确确认服务是否包括协助申报、编制报表、处理发票或具体的税务手续。
当服务经常延误进度、数据缺乏透明、回复不及时或已不再适合经营规模时,企业应重新评估。在更换之前,需要制定数据、凭证及未完成工作的交接计划。