快速步骤概览
- 检查 核查已开具的发票,确定是否存在错误。
- 确定错误类型 确定发票错误的具体内容及影响程度。
- 制作档案 根据需要准备书面协议及错误相关档案。
- 调整/替换 根据具体情况开具合适的调整发票或替换发票。
- 复核 复核已处理的发票,并依规完成纳税申报。
在销售商品和提供服务过程中,开具电子发票已成为大多数企业的日常工作。然而,只要在录入客户信息、商品、单价或税率时出现一个小疏漏,企业就可能需要进行额外的处理步骤。
特别是,自2026年7月1日起,电子发票相关规定由254/2026/NĐ-CP号法令和91/2026/TT-BTC号通知指导实施,其中包含许多关于处理已开具但存在错误的电子发票的内容。
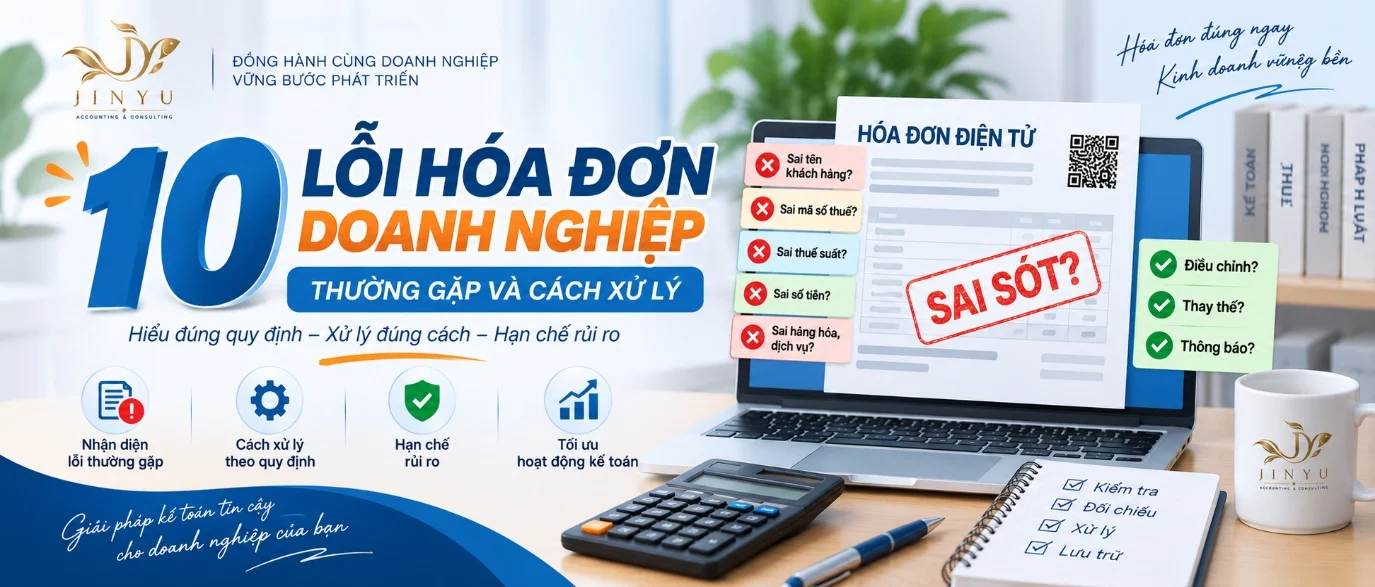
那么企业通常会遇到哪些发票错误?什么情况下只需通知,什么情况下必须开具调整发票或替换发票?让我们与Jinyu一起通过以下文章来了解。
I. 电子发票出错是否需要作废?
这是企业会计人员经常遇到的问题之一。
根据新规定,企业不应仅因发现错误就自行作废电子发票。根据错误内容和发票类型,企业可能需要通知错误、开具调整发票或开具替换发票,依照现行规定执行。
此前的70/2025/NĐ-CP号法令已修改了有关处理错误电子发票的规定,其中取消了在某些情况下作废已开具错误电子发票的规定,转为采用调整或替换机制。目前,91/2026/TT-BTC号通知继续对处理已开具但存在错误的电子发票作出具体规定。
因此,当发现发票有误时,企业首先要做的是准确确定错误出在哪里以及错误程度如何。
II. 企业常见的10个发票错误
1. 企业名称或购买方名称错误
这是会计人员在录入客户信息时相当常见的错误。
例如:正确名称为”ABC越南有限责任公司”,但发票上却写成”ABC VN有限责任公司”。
处理方法:如果发票仅在购买方名称或地址方面有误,但税号、金额、税率、税额及商品均无误,则依照现行规定,销售方应将发票开具有误的情况通知购买方,并依规向税务机关进行通知;无需重新开具发票,属于本规定所述的情形。
注意:不应默认所有名称错误的情况都可忽略不管。会计人员需检查该错误是否同时涉及税号或其他重要内容。
2. 购买方地址错误
例如企业已变更地址,但发票上的信息仍使用旧地址。
如果税号及其他重要信息仍然准确无误,此情形可能属于名称、地址错误一类,依照现行规定以通知方式处理。
企业应该怎么做?
- 核对客户的登记信息。
- 确定税号是否准确。
- 检查金额、税率及税额。
- 如属名称、地址错误的情形,依规进行通知/处理。
3. 税号错误
税号错误是需要特别留意的错误。
例如:正确税号为031xxxxxxx,但会计人员录入成030xxxxxxx。这已不再仅仅是名称或地址方面的错误。
根据电子发票处理相关规定,税号有误的情形属于需要通过调整发票或替换发票处理的错误类别,依规执行。
会计人员需检查:
- 发票上的税号
- 企业名称
- 税务登记信息
- 发票系统中的购买方信息
税号错误是企业不应掉以轻心的错误之一。
4. 商品数量或单价错误
例如:企业实际销售100件产品 × 200,000越南盾,但发票上却写成1,000件产品 × 200,000越南盾。该错误可能会改变商品价值及发票上的金额。
若发票在金额、税率、税额或商品方面有误,现行规定允许通过调整发票或替换发票处理,视具体情况而定。
处理方法:企业需要核实实际交易 → 确定错误内容 → 依规开具调整发票或替换发票 → 更新相关会计及税务档案。
5. 税率错误
例如:商品实际适用税率为10%,但会计人员却以其他税率开具发票。该错误可能直接影响增值税税额及纳税申报义务。
企业应如何处理?需要确定:
- 正确税率是多少?
- 发票上已记录的税额是多少?
- 发票是否已寄送给购买方?
- 购买方是否已申报?
- 该错误影响哪个纳税申报期?
之后进行发票调整或替换,依照现行规定执行。
6. 增值税税额错误
此错误通常出现在以下情况:
- 录入税率有误
- 货款计算有误
- 录入单价有误
- 因录入数据有误导致软件计算错误
- 会计人员手工录入
例如:货款1亿越南盾,增值税10%,正确税额为1000万越南盾——但发票上却写成税额1500万越南盾。
处理方法:企业需要重新确定准确数据,并进行调整发票或替换发票,视相应情况而定。
7. 商品、服务名称错误
例如:企业实际提供”会计咨询服务”,但发票上却写成”咨询服务”。
若商品、服务信息有误,会计人员需评估这只是描述错误,还是实际商品内容被错误记录。对于发票上所记商品规格、质量不符的错误情形,现行规定允许选择调整或替换,视适用情形而定。
不应擅自在软件上修改内容或删除旧发票,而不执行错误处理流程。
8. 付款方式错误
例如:发票实际以转账方式付款,但却写成”现金”。这是许多会计人员在开票时可能遇到的错误。
值得注意的是,政府电子信息门户网站近期发布了一起关于发票付款方式错误的实际案例。根据所引用的指引,具体处理方式取决于现行规定及最初的错误处理方式。
因此,发现付款方式错误时,企业不应擅自连续开具多张调整发票。需要检查:
- 原始发票
- 错误内容
- 首次处理方式
- 处理时点适用的规定
9. 发票开具日期错误
发票开具日期是一项重要内容,因为它关系到交易确认时点及纳税申报。
现行规定针对不同交易类型对发票开具时点有不同的原则。70/2025/NĐ-CP号法令已就商品销售、服务提供及部分特殊情形下的发票开具时点作出多项修改。
因此,发现发票日期开具有误时,企业需要确定交货日期/服务完成日期/收款日期/交易类型,然后再确定处理方案。
10. 发票同时存在多项内容错误
此情形需要特别谨慎对待。
例如一张发票同时出现以下错误:
- 企业名称
- 税号
- 数量
- 单价
- 税率
此时,处理方式不应仅依据单一错误来判断。企业需要全面核查发票及原始交易,然后确定合适的调整或替换方案。
现行规定还允许在某些情况下,销售方开具一张调整发票或替换发票,用于同一购买方在同一月份内多张已开具错误的电子发票,并附依规制作的清单。
III. 何时开具调整发票,何时开具替换发票?
这是会计人员应特别关注的部分。可以简单理解为:
调整发票适用于属于错误发票调整相关规定的情形。调整发票必须依规载明与已开具错误发票相关的信息。
替换发票是为替代属于规定情形下已开具错误发票而新开具的发票。替换发票上必须载明用以确定所替换发票的信息。
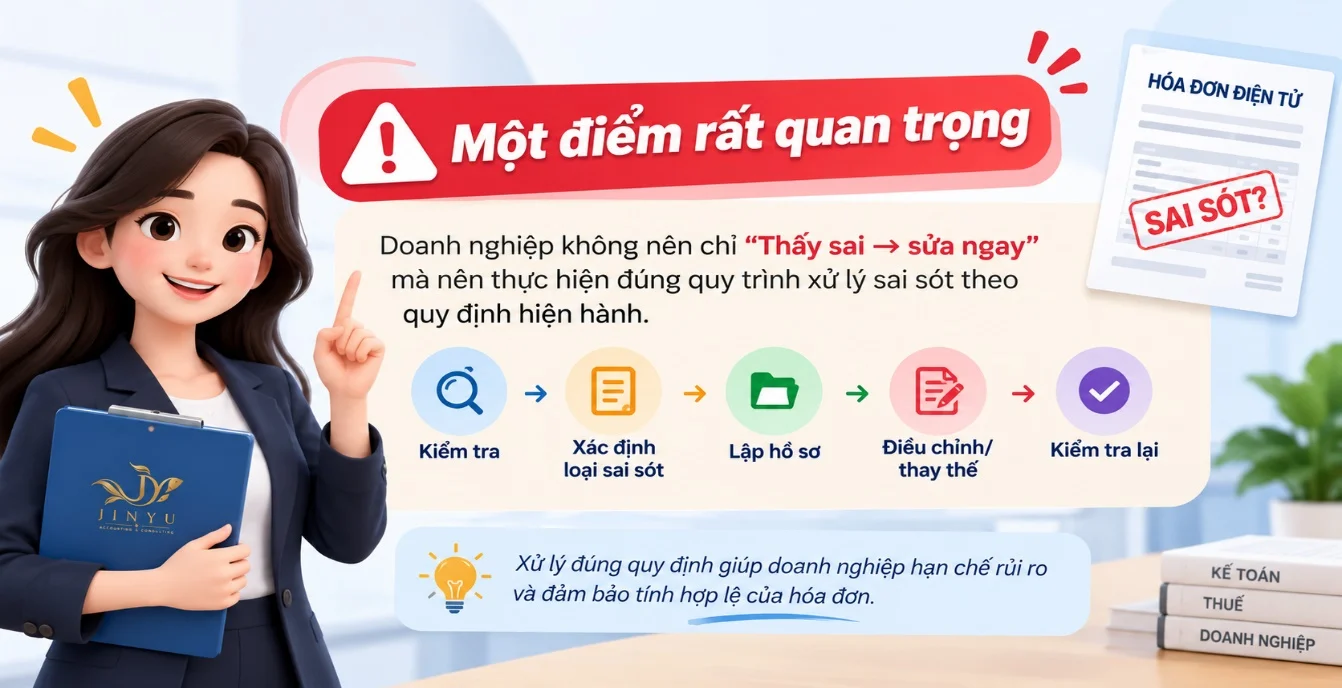
⚠️ 一个非常重要的要点:在属于规定情形下调整或替换发票之前,如果购买方是企业、经济组织、其他组织、经营户或经营个人,则销售方与购买方必须签署明确记载错误内容的书面协议,依照现行规定执行;若购买方为个人,则适用相应的通知机制。
因此,企业不应仅仅是”发现错误 → 立即更正”,而应执行:核查 → 确定错误类型 → 制作档案 → 调整/替换 → 复核 → 依规申报。
IV. 企业应如何做才能减少发票错误?
与其等到发票出错才处理,企业不如建立一套发票开具前的检查流程。
📋 开票前检查清单
① 检查购买方信息
- 名称
- 地址
- 税号
② 检查商品/服务
- 商品名称
- 计量单位
- 数量
- 单价
③ 检查税务
- 税率
- 税额
- 应付总金额
④ 检查发票开具时点
尤其是对于在发票开具时点方面有专门规定的行业。
⑤ 签署数字签名前的最后检查
这一检查步骤只需几分钟,却能帮助企业大幅减少日后处理错误发票的情况。
V. 企业自2026年起需留意的变化
目前有关电子发票的规定已出现值得关注的变化。254/2026/NĐ-CP号法令与91/2026/TT-BTC号通知自2026年7月1日起生效,完善了以下诸多规定:
- 电子发票使用对象
- 发票开具时点
- 发票内容
- 电子发票使用登记
- 停止、暂停使用发票
- 已开具电子发票的处理
- 按次发放电子发票
- 电子凭证
这正是企业需要经常更新规定,而不是机械套用旧有发票处理流程的原因。
VI. 结语
发票错误是任何企业在经营过程中都可能出现的问题。然而,企业如何依规发现、核查及处理错误,才是关键所在。
部分错误,如名称错误、地址错误,在符合条件的情况下可按通知机制处理;而涉及税号、金额、税率、税额或商品的错误则可能需要依规进行调整或替换。
因此,企业应建立发票开具前的检查流程,并经常更新有关电子发票的新规定。
Jinyu——与企业携手同行会计工作
发票管理不仅仅是开具和发放发票,还涉及凭证核对、账务处理、纳税申报及档案保存等工作。
Jinyu服务有限责任公司提供会计服务解决方案,协助企业组织会计工作、管理凭证与发票,并依规履行相关纳税义务事项。
从开票环节减少错误——规范会计流程——主动管理纳税义务。
Jinyu——与企业携手同行,共建精准、透明、高效的会计体系。
本文内容仅供参考,依据更新时点已公布的相关规定编写。企业应结合实际档案及现行规定核实后再行适用。
常见问题
根据新规定,企业不应仅因发现错误就自行作废电子发票。根据错误内容和程度,企业可能需要通知错误、开具调整发票或替换发票,依照91/2026/TT-BTC号通知执行。
如果发票仅在名称或地址方面有误,税号、金额、税率、税额及商品均无误,销售方只需通知购买方并向税务机关通知,无需重新开具发票。
当发票在税号、金额、税率、税额或商品方面有误时,企业需依照现行规定开具调整发票或替换发票,具体视情况而定。
如果购买方是企业、经济组织、经营户或经营个人,双方必须签署明确记载错误内容的书面协议后才能开具调整或替换发票;若购买方为个人,则适用相应的通知机制。
企业应建立开票前检查清单,核对购买方信息、商品/服务、税率、开票时点,并在签署数字签名前进行最后检查,以最大程度减少事后处理错误发票的情况。