Tóm tắt nhanh các bước
- Kiểm tra Rà soát hóa đơn đã lập để xác định có sai sót hay không.
- Xác định loại sai sót Xác định hóa đơn sai ở nội dung nào và mức độ ảnh hưởng ra sao.
- Lập hồ sơ Chuẩn bị văn bản thỏa thuận (nếu cần) và hồ sơ liên quan đến sai sót.
- Điều chỉnh/thay thế Lập hóa đơn điều chỉnh hoặc hóa đơn thay thế phù hợp với từng trường hợp.
- Kiểm tra lại Kiểm tra lại hóa đơn đã xử lý và thực hiện kê khai theo đúng quy định.
Trong quá trình bán hàng và cung cấp dịch vụ, việc lập hóa đơn điện tử đã trở thành công việc thường xuyên của hầu hết doanh nghiệp. Tuy nhiên, chỉ một sai sót nhỏ khi nhập thông tin khách hàng, hàng hóa, đơn giá hoặc thuế suất cũng có thể khiến doanh nghiệp phải thực hiện các bước xử lý bổ sung.
Đặc biệt, từ 01/07/2026, quy định về hóa đơn điện tử được hướng dẫn bởi Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, trong đó có nhiều nội dung liên quan đến việc xử lý hóa đơn điện tử đã lập có sai sót.
Vậy những lỗi hóa đơn nào doanh nghiệp thường gặp? Khi nào chỉ cần thông báo, khi nào phải lập hóa đơn điều chỉnh hoặc thay thế? Hãy cùng Jinyu tìm hiểu qua bài viết dưới đây.
I. Hóa đơn điện tử bị sai có cần hủy không?
Đây là một trong những vấn đề mà kế toán doanh nghiệp thường gặp.
Theo quy định mới, doanh nghiệp không nên tự động hủy hóa đơn điện tử chỉ vì phát hiện có sai sót. Tùy vào nội dung sai và loại hóa đơn, doanh nghiệp có thể phải thông báo sai sót, lập hóa đơn điều chỉnh hoặc lập hóa đơn thay thế theo quy định hiện hành.
Nghị định 70/2025/NĐ-CP trước đây đã sửa đổi quy định về xử lý hóa đơn điện tử sai sót, trong đó bỏ quy định hủy hóa đơn điện tử đã lập sai trong một số trường hợp và chuyển sang cơ chế điều chỉnh hoặc thay thế. Hiện nay, Thông tư 91/2026/TT-BTC tiếp tục quy định cụ thể về xử lý hóa đơn điện tử đã lập có sai sót.
Vì vậy, khi phát hiện hóa đơn sai, điều đầu tiên doanh nghiệp cần làm là xác định chính xác sai ở đâu và mức độ sai như thế nào.
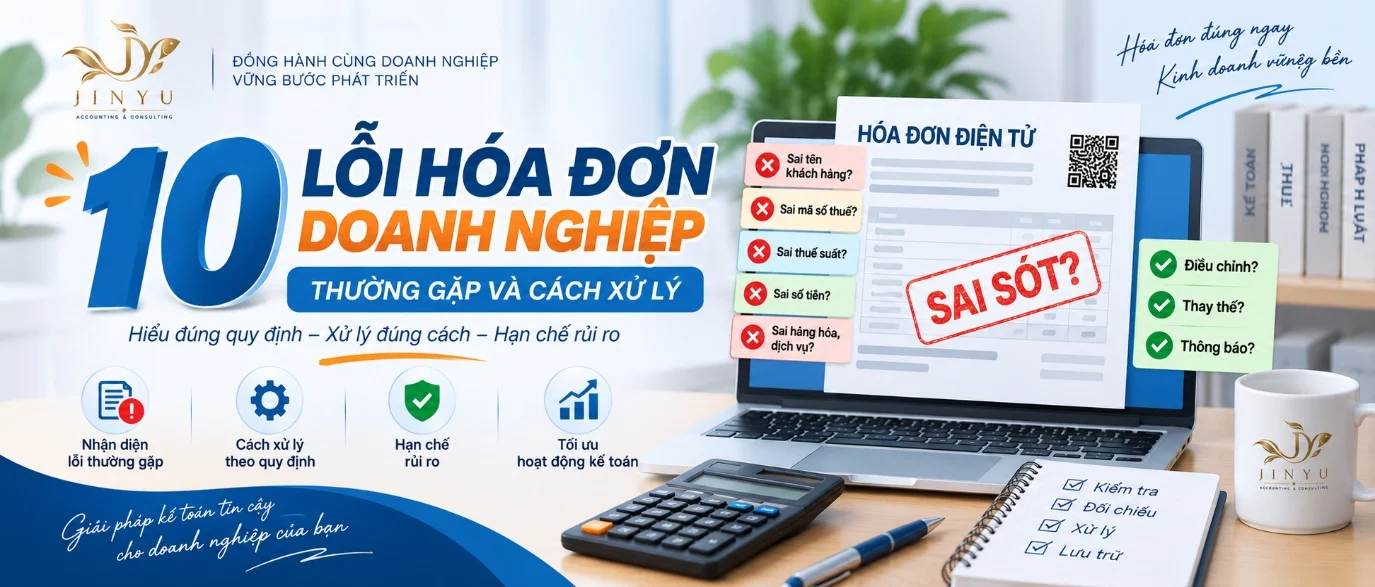
II. 10 lỗi hóa đơn doanh nghiệp thường gặp
1. Sai tên doanh nghiệp hoặc tên người mua
Đây là lỗi khá phổ biến khi kế toán nhập thông tin khách hàng.
Ví dụ: Tên đúng là “Công ty TNHH ABC Việt Nam” nhưng trên hóa đơn lại ghi “Công ty TNHH ABC VN”.
Cách xử lý: Nếu hóa đơn chỉ sai về tên hoặc địa chỉ người mua, nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế và hàng hóa, thì theo quy định hiện hành, người bán thông báo cho người mua về việc hóa đơn đã lập sai và thực hiện thông báo với cơ quan thuế theo quy định; không phải lập lại hóa đơn trong trường hợp thuộc quy định này.
Lưu ý: Không nên mặc định mọi trường hợp sai tên đều được bỏ qua. Kế toán cần kiểm tra xem sai sót có đồng thời liên quan đến mã số thuế hoặc các nội dung quan trọng khác hay không.
2. Sai địa chỉ người mua
Ví dụ doanh nghiệp đã thay đổi địa chỉ nhưng thông tin trên hóa đơn vẫn sử dụng địa chỉ cũ.
Nếu mã số thuế và các thông tin quan trọng khác vẫn chính xác, trường hợp này có thể thuộc nhóm sai tên, địa chỉ được xử lý bằng hình thức thông báo theo quy định hiện hành.
Doanh nghiệp nên làm gì?
- Kiểm tra lại thông tin đăng ký của khách hàng.
- Xác định mã số thuế có chính xác hay không.
- Kiểm tra số tiền, thuế suất và tiền thuế.
- Thực hiện thông báo/xử lý theo đúng quy định nếu thuộc trường hợp sai tên, địa chỉ.
3. Sai mã số thuế
Sai mã số thuế là lỗi cần đặc biệt lưu ý.
Ví dụ: Mã số thuế đúng là 031xxxxxxx nhưng kế toán nhập thành 030xxxxxxx. Đây không còn đơn thuần là lỗi tên hoặc địa chỉ.
Theo quy định về xử lý hóa đơn điện tử, trường hợp sai mã số thuế thuộc nhóm sai sót cần xử lý bằng hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định.
Kế toán cần kiểm tra:
- Mã số thuế trên hóa đơn
- Tên doanh nghiệp
- Thông tin đăng ký thuế
- Thông tin người mua trên hệ thống hóa đơn
Sai mã số thuế là một trong những lỗi doanh nghiệp không nên chủ quan.
4. Sai số lượng hoặc đơn giá hàng hóa
Ví dụ: Doanh nghiệp thực tế bán 100 sản phẩm × 200.000 đồng, nhưng hóa đơn lại ghi 1.000 sản phẩm × 200.000 đồng. Sai sót này có thể làm thay đổi giá trị hàng hóa và số tiền trên hóa đơn.
Trong trường hợp hóa đơn sai về số tiền, thuế suất, tiền thuế hoặc hàng hóa, quy định hiện hành cho phép xử lý bằng hóa đơn điều chỉnh hoặc hóa đơn thay thế, tùy trường hợp.
Cách xử lý: Doanh nghiệp cần kiểm tra giao dịch thực tế → xác định nội dung sai → lập hóa đơn điều chỉnh hoặc thay thế theo quy định → cập nhật hồ sơ kế toán và thuế liên quan.
5. Sai thuế suất
Ví dụ: Hàng hóa thực tế áp dụng thuế suất 10%, nhưng kế toán lại lập hóa đơn với thuế suất khác. Đây là sai sót có thể ảnh hưởng trực tiếp đến tiền thuế GTGT và nghĩa vụ kê khai thuế.
Doanh nghiệp cần xử lý như thế nào? Cần xác định:
- Thuế suất đúng là bao nhiêu?
- Số tiền thuế đã ghi trên hóa đơn là bao nhiêu?
- Hóa đơn đã được gửi cho người mua chưa?
- Người mua đã kê khai hay chưa?
- Sai sót ảnh hưởng đến kỳ khai thuế nào?
Sau đó thực hiện điều chỉnh hoặc thay thế hóa đơn theo quy định hiện hành.
6. Sai tiền thuế GTGT
Đây là lỗi thường xuất hiện khi:
- Nhập sai thuế suất
- Tính sai tiền hàng
- Nhập sai đơn giá
- Phần mềm tính sai do dữ liệu đầu vào
- Kế toán nhập thủ công
Ví dụ: Tiền hàng 100 triệu đồng, thuế GTGT 10%, tiền thuế đúng là 10 triệu đồng — nhưng hóa đơn lại ghi tiền thuế 15 triệu đồng.
Cách xử lý: Doanh nghiệp cần xác định lại số liệu chính xác và thực hiện hóa đơn điều chỉnh hoặc thay thế theo trường hợp tương ứng.
7. Sai tên hàng hóa, dịch vụ
Ví dụ: Thực tế doanh nghiệp cung cấp “Dịch vụ tư vấn kế toán” nhưng hóa đơn lại ghi “Dịch vụ tư vấn”.
Trong trường hợp sai thông tin hàng hóa, dịch vụ, kế toán cần đánh giá xem đây chỉ là sai mô tả hay nội dung hàng hóa thực tế đã bị ghi sai. Đối với các trường hợp sai về hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng, quy định hiện hành cho phép lựa chọn điều chỉnh hoặc thay thế theo trường hợp áp dụng.
Không nên tự ý sửa nội dung trên phần mềm hoặc xóa hóa đơn cũ mà không thực hiện quy trình xử lý sai sót.
8. Sai hình thức thanh toán
Ví dụ: Hóa đơn thực tế thanh toán bằng chuyển khoản nhưng lại ghi “Tiền mặt”. Đây là lỗi mà nhiều kế toán có thể gặp khi lập hóa đơn.
Một điểm đáng chú ý là Cổng Thông tin điện tử Chính phủ gần đây đã đăng tải trường hợp thực tế về hóa đơn sai hình thức thanh toán. Theo hướng dẫn được dẫn chiếu, cách xử lý phụ thuộc vào quy định hiện hành và hình thức xử lý sai sót ban đầu.
Vì vậy, khi phát hiện sai hình thức thanh toán, doanh nghiệp không nên tự ý lập liên tiếp nhiều hóa đơn điều chỉnh. Cần kiểm tra:
- Hóa đơn ban đầu
- Nội dung sai
- Cách xử lý lần đầu
- Quy định tại thời điểm xử lý
9. Sai ngày lập hóa đơn
Ngày lập hóa đơn là một nội dung quan trọng vì có liên quan đến thời điểm ghi nhận giao dịch và kê khai thuế.
Quy định hiện hành có các nguyên tắc khác nhau về thời điểm lập hóa đơn tùy loại giao dịch. Nghị định 70/2025/NĐ-CP đã sửa đổi nhiều quy định về thời điểm lập hóa đơn đối với bán hàng hóa, cung cấp dịch vụ và một số trường hợp đặc thù.
Do đó, khi phát hiện hóa đơn lập sai ngày, doanh nghiệp cần xác định ngày giao hàng / ngày hoàn thành dịch vụ / ngày thu tiền / loại giao dịch trước khi xác định phương án xử lý.
10. Lập hóa đơn sai nhiều nội dung cùng lúc
Đây là trường hợp cần đặc biệt cẩn trọng.
Ví dụ một hóa đơn đồng thời sai:
- Tên doanh nghiệp
- Mã số thuế
- Số lượng
- Đơn giá
- Thuế suất
Khi đó, việc xử lý không nên chỉ dựa trên một lỗi riêng lẻ. Doanh nghiệp cần rà soát toàn bộ hóa đơn và giao dịch gốc, sau đó xác định phương án điều chỉnh hoặc thay thế phù hợp.
Quy định hiện hành cũng cho phép trong một số trường hợp người bán lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai của cùng một người mua trong cùng tháng, kèm bảng kê theo quy định.
III. Khi nào lập hóa đơn điều chỉnh, khi nào lập hóa đơn thay thế?
Đây là phần mà kế toán nên đặc biệt chú ý. Có thể hiểu đơn giản:
Hóa đơn điều chỉnh được sử dụng trong những trường hợp thuộc quy định về điều chỉnh hóa đơn sai sót. Hóa đơn điều chỉnh phải thể hiện thông tin liên quan đến hóa đơn đã lập sai theo quy định.
Hóa đơn thay thế là hóa đơn mới được lập để thay cho hóa đơn đã lập sai trong trường hợp thuộc quy định. Trên hóa đơn thay thế phải thể hiện thông tin xác định hóa đơn nào được thay thế.
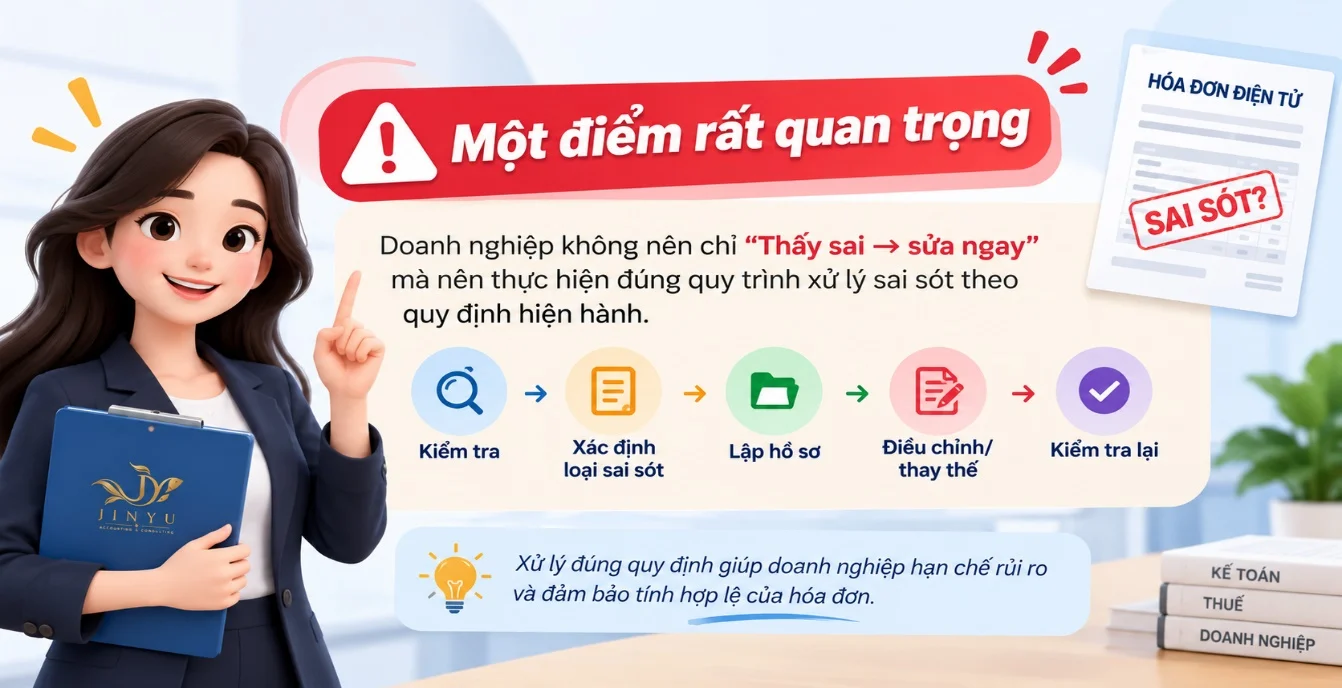
⚠️ Một điểm rất quan trọng: Trước khi điều chỉnh hoặc thay thế hóa đơn trong các trường hợp thuộc quy định, nếu người mua là doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh, người bán và người mua phải có văn bản thỏa thuận ghi rõ nội dung sai, theo quy định hiện hành; trường hợp người mua là cá nhân thì có cơ chế thông báo tương ứng.
Do đó, doanh nghiệp không nên chỉ “thấy sai → sửa ngay” mà nên thực hiện đúng quy trình: kiểm tra → xác định loại sai sót → lập hồ sơ → điều chỉnh/thay thế → kiểm tra lại → kê khai theo quy định.
IV. Doanh nghiệp cần làm gì để hạn chế sai sót hóa đơn?
Thay vì đợi đến khi hóa đơn bị sai mới xử lý, doanh nghiệp có thể xây dựng một quy trình kiểm tra hóa đơn trước khi phát hành.
📋 Checklist trước khi xuất hóa đơn
① Kiểm tra thông tin người mua
- Tên
- Địa chỉ
- Mã số thuế
② Kiểm tra hàng hóa/dịch vụ
- Tên hàng
- Đơn vị tính
- Số lượng
- Đơn giá
③ Kiểm tra thuế
- Thuế suất
- Tiền thuế
- Tổng tiền thanh toán
④ Kiểm tra thời điểm lập hóa đơn
Đặc biệt với những ngành có quy định riêng về thời điểm lập hóa đơn.
⑤ Kiểm tra lần cuối trước khi ký số
Một bước kiểm tra chỉ mất vài phút nhưng có thể giúp doanh nghiệp hạn chế đáng kể việc phải xử lý hóa đơn sai sau đó.
V. Những thay đổi doanh nghiệp cần lưu ý từ năm 2026
Quy định về hóa đơn điện tử hiện nay đã có những thay đổi đáng chú ý. Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC có hiệu lực từ 01/07/2026, hoàn thiện nhiều quy định về:
- Đối tượng sử dụng hóa đơn điện tử
- Thời điểm lập hóa đơn
- Nội dung hóa đơn
- Đăng ký sử dụng hóa đơn điện tử
- Ngừng, tạm ngừng sử dụng hóa đơn
- Xử lý hóa đơn điện tử đã lập
- Cấp hóa đơn điện tử theo từng lần phát sinh
- Chứng từ điện tử
Đây là lý do doanh nghiệp cần thường xuyên cập nhật quy định thay vì áp dụng máy móc quy trình xử lý hóa đơn cũ.
VI. Kết luận
Sai sót hóa đơn là vấn đề có thể xảy ra trong quá trình hoạt động của bất kỳ doanh nghiệp nào. Tuy nhiên, cách doanh nghiệp phát hiện, rà soát và xử lý sai sót đúng quy định mới là điều quan trọng.
Một số lỗi như sai tên, sai địa chỉ có thể được xử lý theo cơ chế thông báo trong trường hợp đáp ứng điều kiện; trong khi các lỗi liên quan đến mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa có thể phải thực hiện điều chỉnh hoặc thay thế theo quy định.
Do đó, doanh nghiệp nên xây dựng quy trình kiểm tra hóa đơn trước khi phát hành và cập nhật thường xuyên các quy định mới về hóa đơn điện tử.
Jinyu – Đồng hành cùng doanh nghiệp trong công tác kế toán
Quản lý hóa đơn không chỉ là việc lập và xuất hóa đơn, mà còn liên quan đến việc kiểm tra chứng từ, hạch toán, kê khai thuế và lưu trữ hồ sơ.
Công ty TNHH Dịch vụ Jinyu cung cấp các giải pháp dịch vụ kế toán, hỗ trợ doanh nghiệp trong việc tổ chức công tác kế toán, quản lý chứng từ, hóa đơn và thực hiện các công việc liên quan đến nghĩa vụ thuế theo quy định.
Hạn chế sai sót từ khâu lập hóa đơn – chuẩn hóa quy trình kế toán – chủ động quản lý nghĩa vụ thuế.
Jinyu – Đồng hành cùng doanh nghiệp trên hành trình xây dựng hệ thống kế toán chính xác, minh bạch và hiệu quả.
Nội dung bài viết mang tính chất tham khảo, được xây dựng theo các quy định được công bố tại thời điểm cập nhật. Doanh nghiệp nên đối chiếu hồ sơ thực tế và quy định hiện hành trước khi áp dụng.
Câu hỏi thường gặp
Theo quy định mới, doanh nghiệp không nên tự động hủy hóa đơn điện tử khi phát hiện sai sót. Tùy nội dung và mức độ sai, doanh nghiệp có thể phải thông báo sai sót, lập hóa đơn điều chỉnh hoặc lập hóa đơn thay thế theo Thông tư 91/2026/TT-BTC.
Nếu hóa đơn chỉ sai tên hoặc địa chỉ người mua, không sai mã số thuế, số tiền, thuế suất, tiền thuế và hàng hóa, người bán chỉ cần thông báo cho người mua và thông báo với cơ quan thuế, không phải lập lại hóa đơn.
Khi hóa đơn sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa, doanh nghiệp cần lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định hiện hành, tùy từng trường hợp cụ thể.
Nếu người mua là doanh nghiệp, tổ chức kinh tế, hộ kinh doanh hoặc cá nhân kinh doanh, hai bên phải có văn bản thỏa thuận ghi rõ nội dung sai trước khi lập hóa đơn điều chỉnh hoặc thay thế; nếu người mua là cá nhân thì áp dụng cơ chế thông báo tương ứng.
Doanh nghiệp nên xây dựng checklist kiểm tra thông tin người mua, hàng hóa/dịch vụ, thuế suất, thời điểm lập hóa đơn và kiểm tra lần cuối trước khi ký số, để hạn chế tối đa việc phải xử lý hóa đơn sai sau khi phát hành.