Tóm tắt nhanh các bước
- Kiểm tra thông tin khách hàng Đối chiếu: Tên → Địa chỉ → Mã số thuế.
- Kiểm tra giao dịch Đối chiếu: Hợp đồng → Đơn hàng → Phiếu giao hàng → Biên bản nghiệm thu.
- Kiểm tra hàng hóa, dịch vụ Kiểm tra: Tên → Đơn vị → Số lượng → Đơn giá.
- Kiểm tra thuế Kiểm tra: Thuế suất → Tiền thuế → Tổng thanh toán.
- Kiểm tra thời điểm lập hóa đơn Đặc biệt chú ý những giao dịch có quy định riêng về thời điểm lập hóa đơn.
- Kiểm tra trước khi ký số Sau khi kiểm tra toàn bộ thông tin, kế toán mới tiến hành ký số và hoàn tất quy trình phát hành theo quy định.
Hóa đơn điện tử năm 2026 có những thay đổi đáng chú ý nào? Doanh nghiệp cần lưu ý gì về thời điểm lập hóa đơn, nội dung hóa đơn, xử lý hóa đơn sai sót và việc đăng ký sử dụng hóa đơn điện tử? Cùng Jinyu cập nhật những quy định quan trọng doanh nghiệp cần biết.
I. Hóa đơn điện tử năm 2026 có gì mới?
Hóa đơn điện tử tiếp tục là một trong những nội dung doanh nghiệp cần quan tâm trong công tác kế toán và quản lý thuế.
Đáng chú ý, từ 01/07/2026, Chính phủ áp dụng Nghị định 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử.
Cùng thời điểm, Thông tư 91/2026/TT-BTC của Bộ Tài chính cũng có hiệu lực để hướng dẫn một số nội dung của Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP.
Theo Cục Thuế, các quy định mới tập trung vào nhiều vấn đề doanh nghiệp cần quan tâm như:
- Đối tượng sử dụng hóa đơn điện tử;
- Thời điểm lập hóa đơn;
- Nội dung hóa đơn;
- Đăng ký sử dụng hóa đơn điện tử;
- Các trường hợp ngừng, tạm ngừng sử dụng;
- Xử lý hóa đơn điện tử đã lập có sai sót;
- Cấp hóa đơn điện tử theo từng lần phát sinh;
- Quy định về chứng từ điện tử.
Điểm cần lưu ý: Doanh nghiệp không nên chỉ dựa vào các quy định cũ về hóa đơn điện tử mà cần rà soát lại quy trình lập, ký, gửi và lưu trữ hóa đơn theo quy định đang có hiệu lực.
II. Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC có hiệu lực từ khi nào?
📌 Nghị định 254/2026/NĐ-CP
Số hiệu: 254/2026/NĐ-CP
Ngày ban hành: 30/06/2026
Ngày có hiệu lực: 01/07/2026
Cơ quan ban hành: Chính phủ
Nghị định quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử.
👉 Xem toàn văn Nghị định 254/2026/NĐ-CP trên Công báo Chính phủ
📌 Thông tư 91/2026/TT-BTC
Số hiệu: 91/2026/TT-BTC
Ngày ban hành: 30/06/2026
Ngày có hiệu lực: 01/07/2026
Cơ quan ban hành: Bộ Tài chính.
👉 Xem Thông tư 91/2026/TT-BTC trên Cổng TTĐT Chính phủ
III. 7 điểm doanh nghiệp cần lưu ý về hóa đơn điện tử năm 2026
1. Xác định đúng đối tượng phải sử dụng hóa đơn điện tử
Nghị định 254/2026/NĐ-CP tiếp tục quy định các đối tượng sử dụng hóa đơn điện tử, đồng thời bổ sung một số nhóm đối tượng.
Theo thông tin Cục Thuế giới thiệu, các doanh nghiệp hoạt động trong một số lĩnh vực như ngân hàng, chứng khoán, tài sản mã hóa, dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon được bổ sung vào nhóm sử dụng hóa đơn điện tử không có mã của cơ quan thuế theo quy định.
Đối với hộ kinh doanh, cá nhân kinh doanh, Nghị định cũng có quy định cụ thể liên quan đến doanh thu và hình thức sử dụng hóa đơn.
Lưu ý: Doanh nghiệp và hộ kinh doanh nên xác định chính xác mình thuộc đối tượng nào trước khi lựa chọn hình thức sử dụng hóa đơn điện tử.
2. Chú ý thời điểm lập hóa đơn
Thời điểm lập hóa đơn là một trong những nội dung doanh nghiệp cần kiểm soát chặt chẽ.
Về nguyên tắc, khi bán hàng hóa hoặc cung cấp dịch vụ, người bán phải lập hóa đơn theo quy định. Nghị định 254/2026/NĐ-CP tiếp tục quy định cụ thể về thời điểm lập hóa đơn và bổ sung hướng dẫn cho một số loại hình dịch vụ đặc thù.
Đối với nhiều dịch vụ có số lượng giao dịch lớn và cần thời gian đối soát dữ liệu, thời điểm lập hóa đơn có thể được xác định theo thời điểm hoàn thành việc đối soát nhưng phải đáp ứng giới hạn thời gian theo quy định.
Trước đó, Nghị định 70/2025/NĐ-CP cũng đã sửa đổi nhiều quy định về thời điểm lập hóa đơn, trong đó có bán hàng hóa, cung cấp dịch vụ, xuất khẩu và một số dịch vụ đặc thù.
Vì vậy, kế toán nên tránh tình trạng:
Giao hàng → quên xuất hóa đơn → xuất hóa đơn muộn
hoặc:
Hoàn thành dịch vụ → chờ thu tiền → mới kiểm tra thời điểm lập hóa đơn.
Thời điểm lập hóa đơn cần được xác định dựa trên loại giao dịch và quy định áp dụng cho giao dịch đó.
3. Kiểm tra đầy đủ nội dung trước khi phát hành hóa đơn
Theo Nghị định 254/2026/NĐ-CP, hóa đơn điện tử phải thể hiện các nội dung theo quy định, trong đó có:
- Tên hóa đơn;
- Ký hiệu hóa đơn;
- Số hóa đơn;
- Thông tin người bán;
- Thông tin người mua;
- Tên hàng hóa, dịch vụ;
- Đơn vị tính;
- Số lượng;
- Đơn giá;
- Thành tiền;
- Thuế suất GTGT;
- Tiền thuế GTGT;
- Tổng tiền thanh toán;
- Thời điểm lập hóa đơn;
- Thời điểm ký số;
- Mã của cơ quan thuế đối với hóa đơn có mã.
Đặc biệt, doanh nghiệp cần kiểm tra kỹ tên, địa chỉ và mã số thuế của người mua trước khi phát hành.
Sai thông tin ngay từ bước lập hóa đơn có thể khiến doanh nghiệp phải thực hiện các bước xử lý sai sót sau đó.
4. Phân biệt thời điểm lập hóa đơn và thời điểm ký số
Một điểm doanh nghiệp cần lưu ý là thời điểm lập hóa đơn và thời điểm ký số có thể khác nhau trong một số trường hợp.
Theo quy định được Chính phủ giới thiệu, khi thời điểm lập hóa đơn và thời điểm ký số khác nhau, thời điểm ký số và thời điểm gửi cơ quan thuế đối với hóa đơn có mã hoặc thời điểm chuyển dữ liệu đối với hóa đơn không có mã phải đáp ứng thời hạn theo quy định.
Điều này có nghĩa kế toán không nên hiểu đơn giản rằng:
“Đã lập hóa đơn trên phần mềm là hoàn tất.”
Doanh nghiệp còn cần kiểm tra quá trình ký số và truyền dữ liệu hóa đơn theo quy định.
5. Cập nhật quy định về hóa đơn điện tử khởi tạo từ máy tính tiền
Hóa đơn điện tử khởi tạo từ máy tính tiền tiếp tục là nội dung đáng chú ý đối với các ngành bán lẻ, ăn uống và các mô hình bán hàng trực tiếp cho người tiêu dùng.
Nghị định 254/2026/NĐ-CP quy định cụ thể hơn về đối tượng, nội dung và việc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền.
Đối với hóa đơn điện tử khởi tạo từ máy tính tiền, doanh nghiệp cần quan tâm đến các thông tin như:
- Thông tin người bán;
- Thông tin người mua theo trường hợp áp dụng;
- Tên hàng hóa, dịch vụ;
- Đơn giá;
- Số lượng;
- Giá thanh toán;
- Thuế suất và tiền thuế đối với trường hợp áp dụng;
- Thời điểm lập hóa đơn;
- Mã của cơ quan thuế hoặc dữ liệu điện tử phục vụ việc tra cứu theo quy định.
Những ngành nên đặc biệt chú ý
- Nhà hàng, ăn uống;
- Bán lẻ;
- Siêu thị;
- Dịch vụ trực tiếp cho người tiêu dùng;
- Các mô hình sử dụng phần mềm bán hàng kết hợp máy tính tiền.
6. Hóa đơn sai không nên tự ý xóa hoặc sửa
Đây là một trong những vấn đề kế toán thường gặp nhất.
Khi phát hiện hóa đơn có sai sót, doanh nghiệp cần xác định nội dung sai và áp dụng đúng phương thức xử lý theo quy định, thay vì tự ý xóa, sửa dữ liệu hoặc lập hóa đơn mới mà không xử lý hóa đơn cũ.
Các quy định mới tiếp tục hoàn thiện cơ chế xử lý hóa đơn điện tử đã lập có sai sót, bao gồm các trường hợp điều chỉnh, thay thế và xử lý theo hướng dẫn của cơ quan thuế.
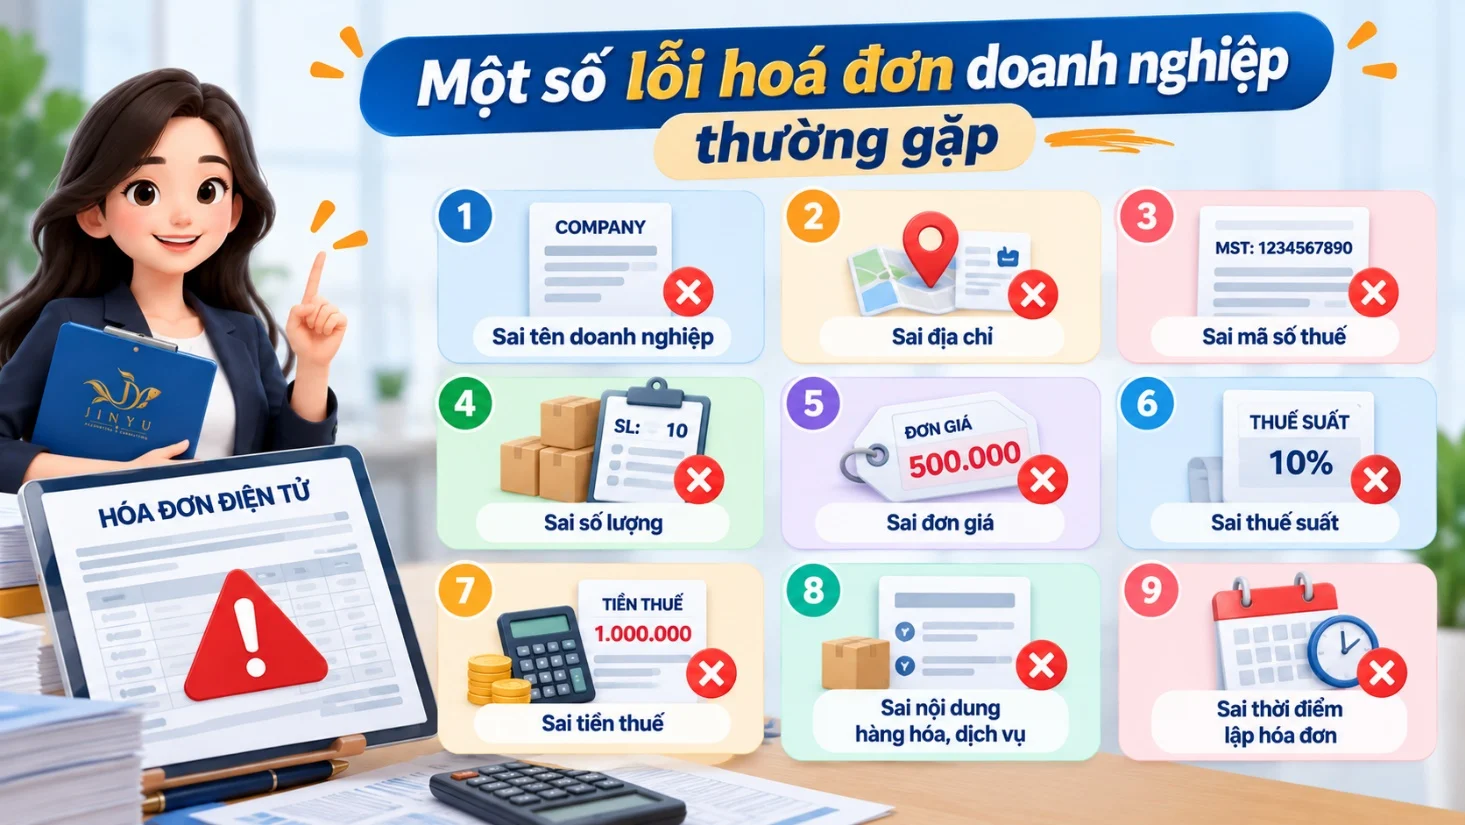
Một số lỗi doanh nghiệp thường gặp
- Sai tên doanh nghiệp;
- Sai địa chỉ;
- Sai mã số thuế;
- Sai số lượng;
- Sai đơn giá;
- Sai thuế suất;
- Sai tiền thuế;
- Sai nội dung hàng hóa, dịch vụ;
- Sai thời điểm lập hóa đơn.
Quan trọng: Không phải mọi lỗi hóa đơn đều có cùng một cách xử lý. Kế toán cần xác định chính xác nội dung sai trước khi lựa chọn phương án phù hợp.
7. Lưu ý về đăng ký và quản lý việc sử dụng hóa đơn điện tử
Trước khi sử dụng hóa đơn điện tử, các tổ chức, doanh nghiệp và đối tượng thuộc diện áp dụng phải thực hiện đăng ký sử dụng hóa đơn điện tử theo quy định.
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC cũng có các quy định liên quan đến đăng ký, thay đổi nội dung đăng ký, ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử.
Doanh nghiệp vì vậy cần chủ động rà soát:
Đăng ký → Phần mềm → Chữ ký số → Kết nối dữ liệu → Phát hành → Lưu trữ
để bảo đảm quy trình hóa đơn được vận hành thống nhất.
IV. Doanh nghiệp cần làm gì để hạn chế sai sót hóa đơn?
Thay vì chỉ xử lý khi hóa đơn đã sai, doanh nghiệp nên xây dựng quy trình kiểm tra trước khi phát hành.
📋 Quy trình 6 bước
Bước 1: Kiểm tra thông tin khách hàng
Đối chiếu:
Tên → Địa chỉ → Mã số thuế
Bước 2: Kiểm tra giao dịch
Đối chiếu:
Hợp đồng → Đơn hàng → Phiếu giao hàng → Biên bản nghiệm thu
Bước 3: Kiểm tra hàng hóa, dịch vụ
Kiểm tra:
Tên → Đơn vị → Số lượng → Đơn giá
Bước 4: Kiểm tra thuế
Kiểm tra:
Thuế suất → Tiền thuế → Tổng thanh toán
Bước 5: Kiểm tra thời điểm lập hóa đơn
Đặc biệt chú ý những giao dịch có quy định riêng về thời điểm lập hóa đơn.
Bước 6: Kiểm tra trước khi ký số
Sau khi kiểm tra toàn bộ thông tin, kế toán mới tiến hành ký số và hoàn tất quy trình phát hành theo quy định.
Một quy trình kiểm tra hóa đơn rõ ràng có thể giúp doanh nghiệp hạn chế sai sót ngay từ đầu, thay vì mất thêm thời gian xử lý sau khi hóa đơn đã phát hành.
V. Checklist hóa đơn điện tử doanh nghiệp nên kiểm tra
| Nội dung | Đã kiểm tra |
|---|---|
| Tên người mua | ☐ |
| Địa chỉ người mua | ☐ |
| Mã số thuế/người mua theo trường hợp áp dụng | ☐ |
| Tên hàng hóa/dịch vụ | ☐ |
| Số lượng | ☐ |
| Đơn giá | ☐ |
| Thuế suất | ☐ |
| Tiền thuế | ☐ |
| Tổng tiền thanh toán | ☐ |
| Thời điểm lập hóa đơn | ☐ |
| Chữ ký số | ☐ |
| Trạng thái gửi/nhận dữ liệu | ☐ |
Doanh nghiệp có thể sử dụng checklist này như một bước kiểm tra nội bộ trước khi phát hành hóa đơn điện tử.
VI. Một điểm rất quan trọng doanh nghiệp cần nhớ
Quản lý hóa đơn điện tử không chỉ là việc “xuất hóa đơn cho khách hàng”.
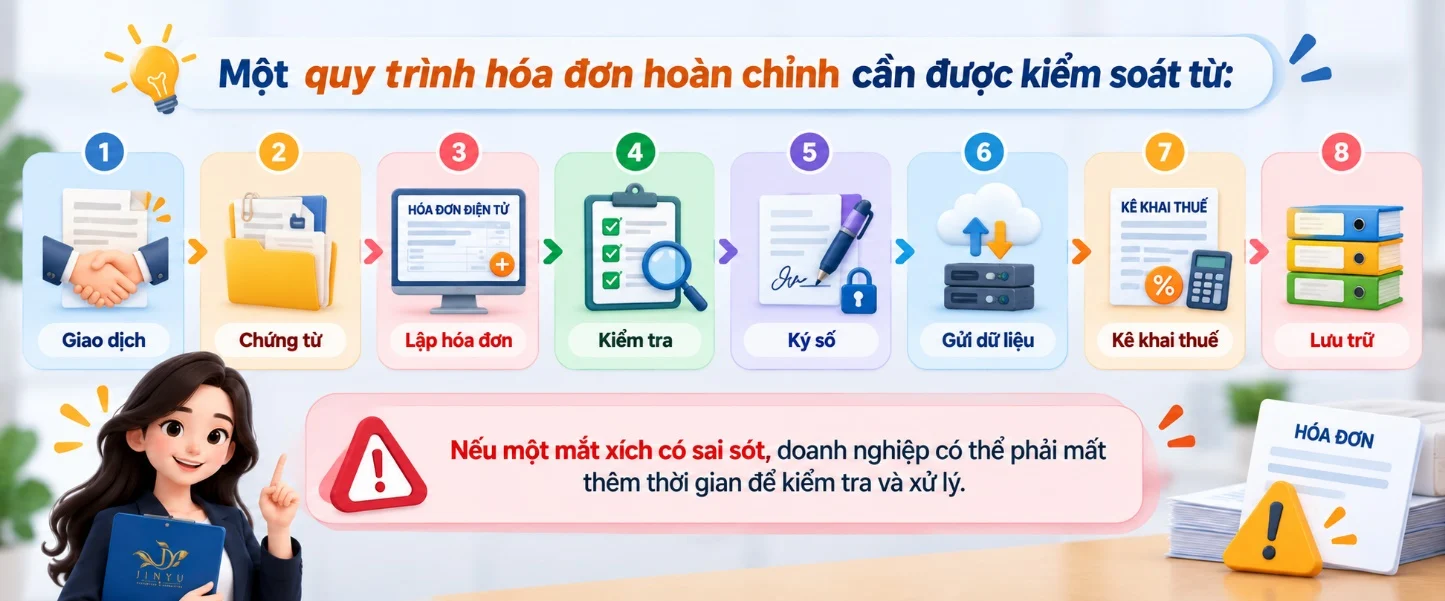
Một quy trình hóa đơn hoàn chỉnh cần được kiểm soát từ:
Giao dịch
↓
Chứng từ
↓
Lập hóa đơn
↓
Kiểm tra
↓
Ký số
↓
Gửi dữ liệu
↓
Kê khai thuế
↓
Lưu trữ
Nếu một mắt xích có sai sót, doanh nghiệp có thể phải mất thêm thời gian để kiểm tra và xử lý.
Vì vậy, kế toán cần xem hóa đơn điện tử như một phần của toàn bộ hệ thống kế toán – thuế, thay vì chỉ là một thao tác xuất hóa đơn trên phần mềm.
Jinyu – Đồng hành cùng doanh nghiệp trong công tác kế toán
Trong quá trình hoạt động, doanh nghiệp không chỉ cần lập hóa đơn đúng mà còn phải bảo đảm chứng từ, sổ sách, kê khai thuế và báo cáo kế toán được thực hiện thống nhất.
Đây cũng là lý do việc cập nhật chính sách thuế và hóa đơn điện tử thường xuyên có ý nghĩa quan trọng đối với doanh nghiệp.
Công ty TNHH Dịch vụ Jinyu cung cấp các dịch vụ kế toán và hỗ trợ doanh nghiệp trong công tác kế toán, hóa đơn, chứng từ và nghĩa vụ thuế, giúp doanh nghiệp có thêm nguồn lực để tập trung vào hoạt động kinh doanh.
Hóa đơn đúng – Chứng từ đủ – Sổ sách minh bạch – Kế toán chủ động.
Jinyu hướng tới việc đồng hành cùng doanh nghiệp trong quá trình xây dựng hệ thống kế toán chính xác, minh bạch và phù hợp với quy định hiện hành.
Cần hỗ trợ về kế toán, hóa đơn điện tử và thuế? Hãy liên hệ Công ty TNHH Dịch vụ Jinyu để được tư vấn phù hợp với tình hình thực tế của doanh nghiệp.
Nguồn chính thống tham khảo
- Nghị định 254/2026/NĐ-CP: Xem toàn văn tại Công báo Chính phủ
- Thông tư 91/2026/TT-BTC: Xem văn bản trên Cổng Thông tin điện tử Chính phủ
- Cục Thuế – Những điểm mới của Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC: Xem bài giới thiệu chính sách
- Hướng dẫn nội dung phải có khi lập hóa đơn điện tử: Xem hướng dẫn trên Cổng TTĐT Chính phủ
- Nghị định 70/2025/NĐ-CP: Xem các quy định sửa đổi về hóa đơn, chứng từ
Câu hỏi thường gặp
Có. Từ 01/07/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC có hiệu lực, quy định và hướng dẫn nhiều nội dung về hóa đơn điện tử, chứng từ điện tử, bao gồm đối tượng sử dụng, thời điểm lập, nội dung và xử lý hóa đơn sai sót.
Không phải mọi trường hợp đều được xử lý giống nhau. Doanh nghiệp cần xác định nội dung sai và áp dụng phương thức xử lý phù hợp theo quy định về hóa đơn điện tử hiện hành.
Nên kiểm tra tối thiểu thông tin người mua, mã số thuế, hàng hóa/dịch vụ, số lượng, đơn giá, thuế suất, tiền thuế, tổng tiền và thời điểm lập hóa đơn.
Có. Thời điểm lập hóa đơn được quy định khác nhau tùy loại giao dịch và ngành nghề. Doanh nghiệp cần xác định đúng thời điểm theo quy định áp dụng cho từng trường hợp.
Nghị định 254/2026/NĐ-CP được ban hành ngày 30/06/2026 và có hiệu lực từ 01/07/2026.