快速步骤概览
- 核查应收账款 列出仍欠款的客户清单,确定付款期限,并优先收回已逾期的款项。
- 管控库存 盘点货物,评估周转速度,并限制继续采购库存过大的商品。
- 制定应付账款付款计划 按期限对应付款项分类,确定哪些需要立即支付、哪些可以协商延期。
- 管控投资和借款活动 在作出新的财务决策之前,评估各项投资的必要性、回本能力以及还款压力。
- 建立定期现金流报告 跟踪实际现金流,预测收支,并更新未来可能导致资金短缺的款项。
企业经营盈利、收入增长、财务报表显示利润为正,却仍经常缺钱支付工资、场地租金、供应商货款或到期借款。这种情况并不少见,尤其常见于赊销较多、库存较大或现金流管控不佳的企业。
原因在于会计利润并不等同于企业实际拥有的资金。企业可能已确认收入和利润,但尚未从客户处收回款项,或已为库存、资产和各项债务支付了资金。
那么,为什么企业有利润却仍然缺钱?下面是会计人员需要检查的6个原因,以便识别问题并及时制定处理方案。
1. 为什么企业有利润却仍然缺钱?
要理解这种情况,企业需要区分两个概念:利润和现金流。
利润反映一个期间的经营成果,按照会计原则根据收入和费用确定。当企业完成提供商品、服务的义务时,即使客户尚未付款,也可能确认收入。
而现金流反映期间内实际流入和流出的资金。现金流显示企业是否有足够的资金支付到期的费用、债务和财务义务。
例如:
A公司与客户签订了价值5亿越南盾的供货合同。货物已交付并满足收入确认条件。该批货物的成本为3.5亿越南盾。
企业可以确认:
- 收入:5亿越南盾。
- 销售成本:3.5亿越南盾。
- 毛利:1.5亿越南盾。
然而,客户在60天后才付款。在此期间,公司仍需支付工资、仓库租金、采购货款及其他费用。
由此可见,企业虽已确认利润,但尚未实际从客户处收回5亿越南盾。如果没有备用资金,企业仍可能面临付款困难。
这正是企业不应只关注经营成果表上的利润,还需要跟踪现金流量表和实际财务状况的原因。
2. 会计人员需要检查的6个原因
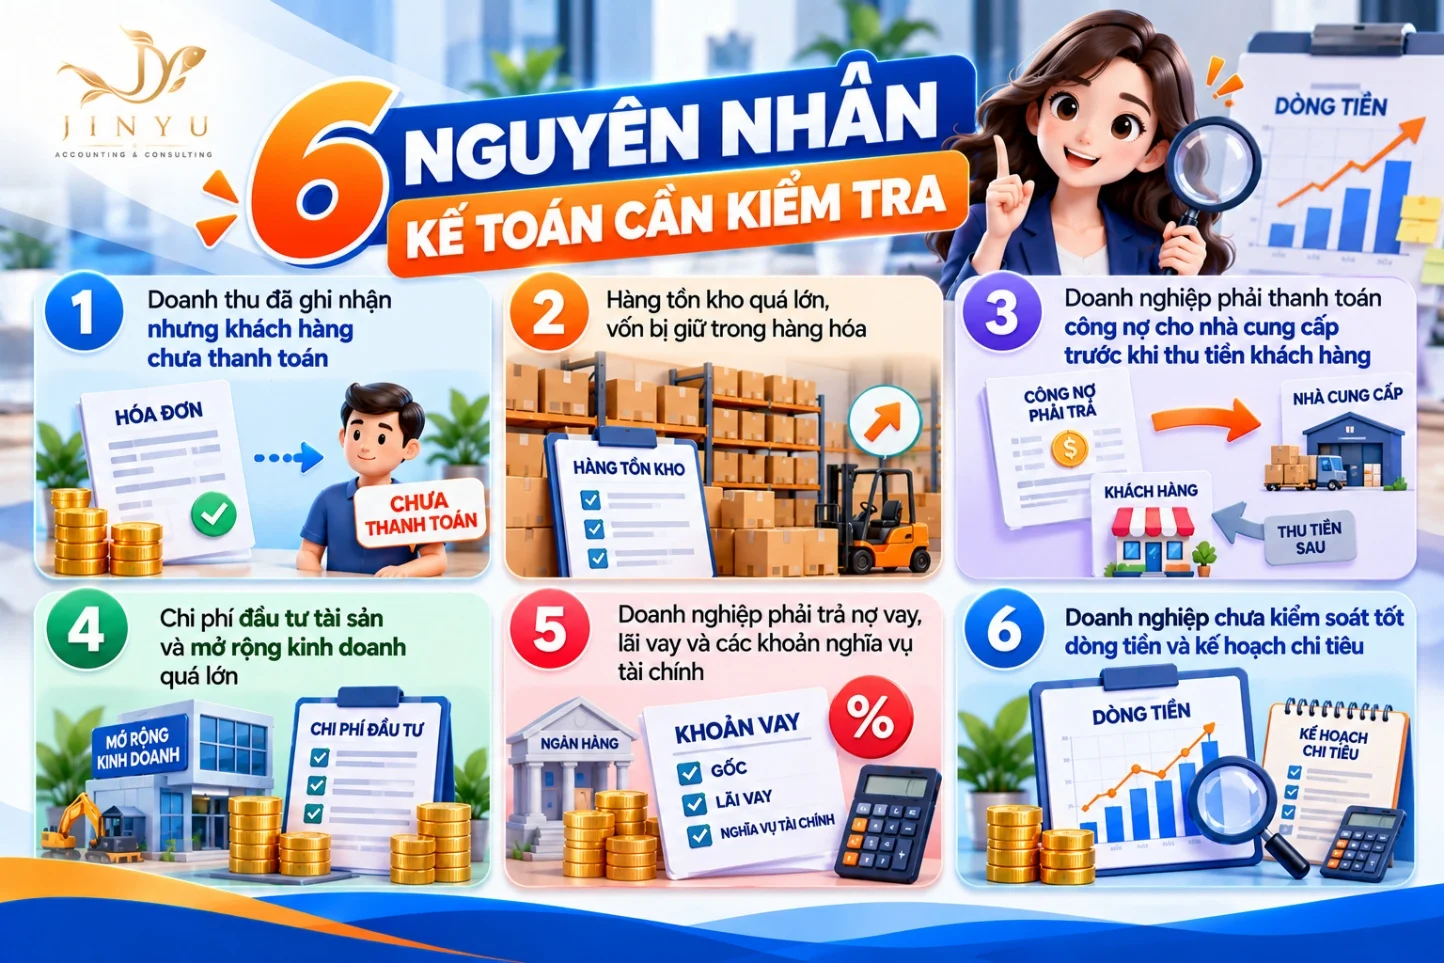
2.1. 已确认收入但客户尚未付款
这是导致企业有利润却缺少现金的常见原因之一。
当企业以赊销方式销售商品或提供服务时,如满足收入确认条件,可在当期确认收入。然而,只有在客户付款时,资金才真正收回。
如果赊销比例过高或回款时间过长,企业可能出现收入增长但经营活动现金流没有相应增加的情况。
会计人员需要检查:
- 资产负债表上应收客户款项的余额。
- 按客户列示的应收账款清单及付款期限。
- 已到期但尚未收回的款项。
- 逾期或有难以收回迹象的应收款项。
- 已确认收入与实际收到资金之间的差额。
建议解决方案:
企业应建立定期跟踪应收账款的流程,按逾期时间对应收款项分类,并主动催收。对于经常拖延付款的客户,需要考虑调整信用额度或合同中的付款条件。
2.2. 库存过大,资金被占用在货物上
企业可能从经营活动中确认了利润,但由于大部分资金占用在库存中,仍然缺钱。
这种情况通常发生在企业进货过多、市场需求预测不准确或货物销售慢于预期时。
采购时,企业必须向供应商付款。然而,这笔资金不一定立即转为费用,而可能被确认为库存。只有当货物售出并满足销售成本确认条件时,相应费用才会计入经营成果。
因此,库存越大、周转时间越长,企业面临现金短缺的风险就越高。
会计人员需要检查:
- 期末库存价值。
- 周转缓慢的库存数量。
- 长期积压、过时或损坏的库存货物。
- 库存与收入的比例。
- 账面数据与实际盘点结果之间的差异。
建议解决方案:
企业应定期盘点库存,按销售速度对货物分类,并根据实际需求制定合适的进货计划。对于长期积压的商品,需要评估并制定处理方案,避免继续增加仓储费用和占用资金。
2.3. 企业须在收回客户款项之前向供应商付款
不仅是应收账款,应付账款的付款期限也会直接影响现金流。
例如,企业向供应商采购货物,须在15天内付款,但企业的客户却在60天后才付款。
这就形成了45天的时间差,企业必须自行安排资金以维持运营。
如果这种情况经常发生,即使经营仍有盈利,企业也可能面临付款压力。
会计人员需要检查:
- 应付供应商款项清单。
- 各合同的付款期限。
- 即将到期的应付账款。
- 向客户收款时间与向供应商付款时间之间的差距。
- 已逾期或有可能产生逾期付款罚金的应付款项。
建议解决方案:
企业应制定应付账款付款计划,优先处理到期款项,并与供应商协商合适的付款条款。同时,需要平衡向客户收款的期限,以减少在收回资金之前就必须付款的情况。
2.4. 资产投资和业务扩张支出过大
企业从经营活动中获得利润却仍然缺钱,可能是因为已将大量资金用于投资固定资产或扩大经营。
常见支出包括:
- 购买生产用机器设备。
- 购买运输工具。
- 投资仓库、办公室或厂房。
- 改造场地及升级基础设施。
- 增设分支机构或经营地点。
需要注意的是,用于购买固定资产的资金通常反映在现金流量表的投资活动现金流中。而折旧费用则在资产使用期间逐步分摊计入经营成果。
因此,企业可能在购买资产时就需要一次性支付大笔资金,但会计费用却是随时间逐步确认的。
会计人员需要检查:
- 期间内购置固定资产的支出。
- 已批准的投资计划和预算。
- 在建工程支出。
- 各投资合同的付款计划。
- 已投资资产产生现金流的能力。
建议解决方案:
在实施新项目之前,企业需要评估财务能力、投资回收期以及对现金流的影响。不应只依据预期利润而忽视投资过程中的付款能力。
2.5. 企业需偿还借款本金、利息及各项财务义务
借款可以帮助企业补充营运资金或扩大经营。然而,使用财务杠杆也会带来定期付款的压力。
企业可能已确认利润却仍然缺钱,因为需要将部分现金流用于:
- 偿还银行借款本金。
- 支付借款利息。
- 偿还到期借款。
- 履行纳税义务。
- 支付工资、保险及其他应付款项。
需要区分的是,偿还借款本金并不是经营成果表上确认的费用,但仍属于现金流出。这是导致会计利润与实际资金余额可能存在显著差异的原因之一。
会计人员需要检查:
- 短期和长期借款余额合计。
- 本金及利息还款计划。
- 即将到期的借款。
- 期间内的利息费用。
- 纳税义务及其他应付款项。
建议解决方案:
企业应编制现金流计划,主动安排到期债务的还款资金。如果还款压力过大,需要重新评估资本结构、借款期限以及在后续期间履行财务义务的能力。
2.6. 企业未能有效管控现金流和支出计划
有时,缺钱的原因并非来自某一笔应收款或某一项投资,而是企业尚未建立有效的现金流管理体系。
一些常见表现:
- 未按周或按月编制收支预测。
- 未跟踪即将到期的付款。
- 支出超出预计预算。
- 将经营活动资金用于非必要用途。
- 未保留备用资金。
- 未经常核对现金及银行存款余额。
如果没有现金流计划,企业很容易在付款到期时才发现资金短缺。
会计人员需要检查:
- 现金及银行存款余额。
- 现金流量表。
- 实际收支与预算的对比。
- 未经批准或未列入计划的支出。
- 短期现金流预测。
建议解决方案:
企业应按周和按月编制现金流计划,经常更新预计收入、必要支出及付款义务。提前预测资金短缺情况,可以让管理层有时间调整财务计划。
3. 企业应如何改善现金流?
确定原因之后,企业需要制定具体的处理计划,而不是只想着增加收入或削减成本。
以下是应执行的5项工作:
- 第1步:核查应收账款
列出仍欠款的客户清单,确定付款期限,并优先收回已逾期的款项。
- 第2步:管控库存
盘点货物,评估周转速度,并限制继续采购库存过大的商品。
- 第3步:制定应付账款付款计划
按期限对应付款项分类,确定哪些需要立即支付、哪些可以协商延期。
- 第4步:管控投资和借款活动
在作出新的财务决策之前,评估各项投资的必要性、回本能力以及还款压力。
- 第5步:建立定期现金流报告
跟踪实际现金流,预测收支,并更新未来可能导致资金短缺的款项。
4. 需要经常跟踪的财务指标
为及早发现现金流短缺的风险,企业应跟踪以下重要财务指标:
| 指标 | 含义 | 跟踪目的 |
|---|---|---|
| 流动比率 | 用流动资产偿还流动负债的能力 | 评估短期整体偿付能力 |
| 速动比率 | 用流动性较高的流动资产偿还流动负债的能力 | 检查对库存的依赖程度 |
| 应收账款周转天数(DSO) | 收回客户欠款的平均时间 | 发现回款缓慢的情况 |
| 存货周转天数(DIO) | 库存在售出前平均保存的时间 | 评估货物周转速度 |
| 经营活动现金净流量 | 经营活动现金流入与流出之间的差额 | 评估核心业务创造现金的能力 |
企业不应孤立地评估单个指标,而需要按多个期间进行比较,结合行业特点,并与经营成果表、资产负债表和现金流量表一起分析。
尤其是,如果企业持续确认正利润,但经营活动现金净流量为负,这是需要仔细检查以确定原因的信号。
JINYU——为企业提供会计与财务管理解决方案
利润是一项重要指标,但创造现金流的能力才是帮助企业维持运营、履行付款义务的关键因素。如果企业经常盈利却仍然缺钱,核查会计数据并分析现金流是十分必要的。
Jinyu服务有限责任公司在以下工作中为企业提供支持:
- 核查会计数据和财务报表。
- 核对应收、应付账款。
- 检查库存及各项费用。
- 分析财务状况和现金流。
- 就完善会计、财务管理流程提供咨询。
不要只看利润数字来评估经营状况。请检查现金流,以清楚了解企业实际拥有多少财务资源。
常见问题
不一定。正利润表明期间内确认的收入大于费用,而负现金流反映期间内的资金流出大于流入。企业需要分析原因,以确定这是因投资、应收账款增加导致的暂时情况,还是财务失衡的信号。
收入增长并不意味着资金已经收回。如果企业赊销较多、客户付款缓慢,或为满足订单需要采购大量库存,即使收入增长,现金流也可能出现短缺。
企业应同时检查三张基本财务报表:经营成果表、资产负债表和现金流量表。此外,还需要核对应收应付明细账、库存、现金及银行存款。
如果只是因企业增加库存、扩大经营或产生大额应收款而在某一期间为负,还不能断定财务状况恶化。然而,如果经营活动现金流连续多个期间为负,企业需要核查应收账款回收能力、经营效益及日常支出。
需要。每月的现金流报告或预测表可以帮助企业跟踪预计流入、流出的资金以及即将到期的付款义务。这是主动管理营运资金、减少突发资金短缺的有用工具。