快速步骤概览
- 评估2026年的财务状况和经营成果 汇总并分析2026年的收入、成本、费用、利润、应收应付、库存、资金余额和借款,作为编制预算的依据。
- 确定2027年的经营目标 确定收入增长、提高利润率、降低运营成本等目标,并量化为具体指标以便跟踪。
- 预测2027年收入 分析客户、售价、供应能力、季节性和市场,用预计销售量乘以平均售价预测收入,并按月或按季度分配。
- 制定2027年费用计划 预算直接费用、销售费用、管理费用、财务费用及各项投资,优先保证直接服务于经营目标的支出。
- 编制现金流预算 预测客户收款以及供应商付款、工资、税款、还款和投资支出;期末资金余额等于期初余额加收款总额减付款总额。
- 向各部门分配预算 将总体预算分配到各部门,指定负责人,并明确审批权限、所需凭证及超预算处理流程。
- 建立预算跟踪和调整机制 定期将实际与计划进行比较,分析差异,重新预测现金流,并在经营条件变化时调整预算,可采用滚动预算方法。
2027年即将到来,这正是企业回顾经营成果、评估财务状况并为下一年度准备预算计划的时候。合理编制的预算不仅能帮助企业控制费用,还能支持管理层分配资源、主动管理现金流并作出合适的经营决策。
然而,许多企业仍然根据上一年度的数据编制预算,或者只估算收入和费用总额,而没有针对各部门的具体计划。这可能导致支出超出计划、营运资金短缺,或没有足够资源来实施经营目标。
那么,企业应如何编制2027年度预算?下面是帮助企业制定有依据、在执行过程中易于管控的财务计划的7个重要步骤。
1. 为什么企业需要编制2027年度预算?
企业预算是根据经营目标、收入预测、费用及一定期间内资金使用需求而编制的财务计划。
通过预算,企业可以预先确定维持经营、实施经营计划以及应对可能发生的波动所需的财务资源。
对于2027年,编制预算可带来以下重要好处:
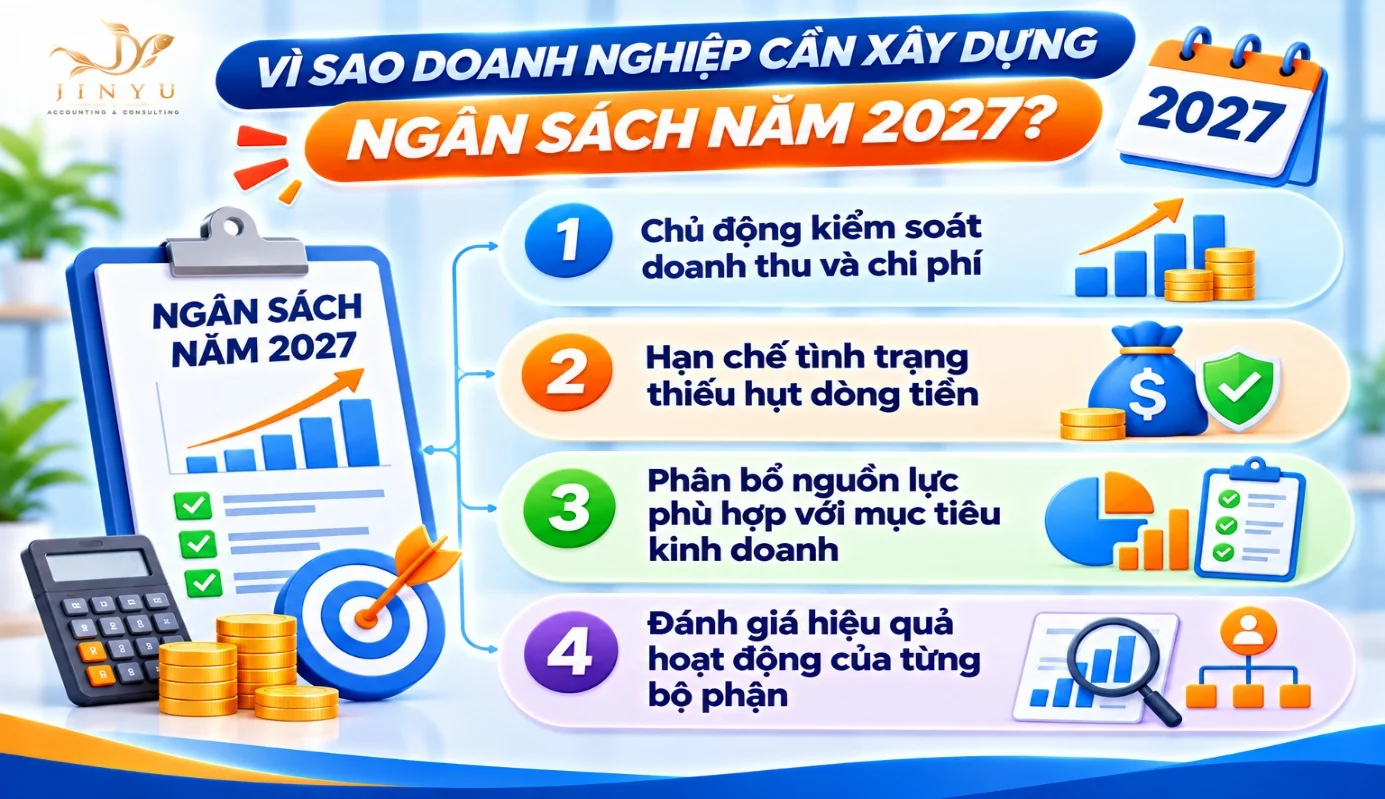
1.1. 主动控制收入和费用
预算帮助企业按月或按季度确定收入目标、预计费用和利润。
企业无需等到期末才发现费用大幅增加,而是可以将实际情况与计划进行对比,并及时调整。
1.2. 减少现金流短缺
即使是盈利的企业,如果没有足够的资金支付工资、供应商货款、场地租金或到期借款,仍可能遇到困难。
现金流预算帮助企业预测收款时间和付款时间,并主动准备所需资金。
1.3. 根据经营目标合理分配资源
企业通常需要在营销、招聘、设备投资、市场拓展或管理系统升级等多种资金需求之间作出选择。
预算帮助管理层确定哪些支出需要优先、哪些可以推迟、哪些尚非必要。
1.4. 评估各部门的工作成效
当每个部门都有自己的预算时,企业可以将实际费用与已批准的计划进行比较。
这有助于评估各部门的预算使用情况和财务管理责任。
2. 编制2027年度企业预算的7个步骤
为使预算切合实际、便于实施,企业应按照具体流程编制,而不是只给出一些预计数字。
第1步:评估2026年的财务状况和经营成果
在编制2027年度预算之前,企业需要汇总并分析2026年的财务数据。
这是确定下一年度增长能力和资金使用需求的重要依据。
需要核查的部分内容包括:
- 收入总额及增长速度。
- 销售成本。
- 销售费用和管理费用。
- 税前利润和税后利润。
- 应收账款和应付账款。
- 库存价值。
- 现金及银行存款余额。
- 各项借款及付款义务。
- 年内已实施的投资。
例如:
A公司2026年的预计数据如下:
| 指标 | 金额 |
|---|---|
| 收入 | 120亿越南盾 |
| 销售成本 | 70亿越南盾 |
| 销售费用 | 12亿越南盾 |
| 管理费用 | 15亿越南盾 |
| 税前利润 | 23亿越南盾 |
经过评估,企业发现收入有所增长,但销售费用也增长较快。因此,在2027年,公司需要在设定收入增长目标的同时,有效控制营销和销售支出。
注意:如果在编制预算时2026年尚未结束,企业应使用已发生的实际数据,并结合剩余月份的预测。
第2步:确定2027年的经营目标
预算需要从具体的经营目标出发。
企业应明确2027年希望取得哪些成果。
常见目标包括:
- 收入比2026年有所增长。
- 拓展市场或开发新的客户群体。
- 增加所提供的产品、服务数量。
- 提高利润率。
- 降低运营成本。
- 增加机器、设备或技术投资。
- 提高劳动生产率。
各项目标需要量化为具体指标,以便于跟踪。
例如:
| 目标 | 2027年预计指标 |
|---|---|
| 收入增长 | 15% |
| 毛利率 | 不低于35% |
| 降低管理费用 | 5% |
| 应收账款回收 | 45天以内 |
| 新客户增长 | 20% |
以上比例仅供说明。企业需要根据所属行业、规模和实际经营结果设定合适的目标。
第3步:预测2027年收入
收入预测是确定资金来源能力并编制相应支出的依据。
企业不应只是在上一年收入的基础上加上一个固定增长率,而应分析可能影响2027年收入的各项因素。
需要考虑的部分因素:
- 现有客户和潜在客户的数量。
- 产品、服务的销售能力。
- 预计售价。
- 生产或供应能力。
- 市场拓展计划。
- 经营活动的季节性。
- 竞争情况及市场需求。
基本收入预测公式:
预计收入 = 预计销售量 × 平均售价
例如:
B公司预计2027年可销售10,000件产品,平均售价为每件500,000越南盾。
预计收入:
10,000 × 500,000 = 50亿越南盾。
企业还应将收入按月或按季度进行分配,以识别旺季和淡季。
第4步:制定2027年费用计划
确定预计收入后,企业需要制定费用计划,以确保各项经营活动有足够的资源实施。
费用可分为以下几类:
直接费用:
- 原材料。
- 进货商品。
- 直接人工费用。
- 生产费用。
- 与提供货物、服务相关的运输费用。
销售费用:
- 营销和广告。
- 销售佣金。
- 运输和配送费用。
- 客户服务费用。
- 促销费用。
管理费用:
- 管理人员工资。
- 办公室租金。
- 水电费和网费。
- 软件费用。
- 行政费用。
- 会计服务和咨询费用。
财务费用:
- 借款利息。
- 银行服务费。
- 根据实际经营活动产生的其他财务费用。
此外,企业还需要预算固定资产投资、设备购置及扩大经营场所的支出。
一个重要原则是不应一刀切地削减费用。企业需要评估每项支出的效果,并优先保证直接服务于经营目标的支出。
第5步:编制现金流预算
这一步特别重要,因为收入和费用预算尚不能完整反映资金实际收付的时间。
企业需要编制现金流计划,以确定:
- 预计从客户处收到的款项。
- 需要支付给供应商的款项。
- 工资及各项人事支出。
- 税款及各项财务义务。
- 偿还借款本金和利息。
- 资产投资支出。
- 备用资金。
例如:
C公司2027年1月的预计收入为10亿越南盾。然而,客户当月只支付60%,其余40%在下个月支付。
与此同时,企业当月需要向供应商及各项经营支出支付7亿越南盾。
因此,虽然确认的收入为10亿越南盾,但当月实际收到的资金只有6亿越南盾。如果没有备用资金或其他融资来源,企业可能缺少1亿越南盾来应付各项支出。
这就是现金流预算需要单独编制并经常跟踪的原因。
基本公式:
期末资金余额 = 期初资金余额 + 本期收款总额 − 本期付款总额。
第6步:向各部门分配预算
编制总体预算后,企业需要将预算分配到各个部门。
例如:
| 部门 | 主要支出项目 |
|---|---|
| 销售 | 销售费用、佣金、接待费 |
| 市场营销 | 广告、传播、活动 |
| 人力资源 | 招聘、培训、工资及福利 |
| 生产 | 原材料、人工、运营 |
| 行政 | 办公用品、水电费、场地租金 |
| 会计 – 财务 | 软件、服务、银行手续费 |
每个部门都需要有负责管理预算并报告费用使用情况的人员。
企业还应明确规定:
- 哪些支出允许执行。
- 谁拥有审批权限。
- 需要追加审批的支出额度。
- 需要提供的资料和凭证。
- 预算超出计划时的处理流程。
明确分权有助于减少随意支出,并增强各部门的责任。
第7步:建立预算跟踪和调整机制
预算不应只在年初编制一次,然后在整整12个月里保持不变。
在经营过程中,企业可能遇到许多变化,如收入低于预期、原材料价格上涨、客户付款缓慢或出现新的投资需求。
因此,需要建立定期检查机制。
应开展的部分工作:
- 将实际收入与计划进行比较。
- 将实际费用与预算进行比较。
- 分析差异原因。
- 评估各部门的预算使用效果。
- 重新预测现金流。
- 在经营条件变化时调整预算。
企业可以采用滚动预算(Rolling Budget)方法,即根据实际数据和新的预测经常更新计划。
这种做法使预算更贴近经营实际,而不是只依赖年初制定的计划。
3. 2027年度企业预算需要包含的项目
为避免遗漏重要的收支项目,企业应按类别编制预算。
| 预算类别 | 需要预算的内容 |
|---|---|
| 收入预算 | 按产品、服务、客户和时间划分的收入 |
| 成本预算 | 原材料、商品、直接人工 |
| 销售预算 | 营销、佣金、运输、客户服务 |
| 管理预算 | 管理人员工资、办公室、水电费、软件 |
| 投资预算 | 机器、设备、交通工具、基础设施 |
| 财务预算 | 借款利息、还款、银行手续费 |
| 税务预算 | 增值税、企业所得税、个人所得税及相关纳税义务 |
| 现金流预算 | 收款、付款、资金余额和备用资金 |
特别是,企业需要区分会计费用预算和现金流预算。
例如,固定资产折旧是会计上确认的费用,但并不是当期实际支付的现金。相反,偿还借款本金会减少现金,但不会在经营成果表中确认为费用。
如果不区分这两项内容,企业编制的预算可能不够准确。
4. 企业编制预算时需要避免的错误
在编制预算过程中,许多企业常犯一些错误,导致财务计划不能准确反映经营状况。
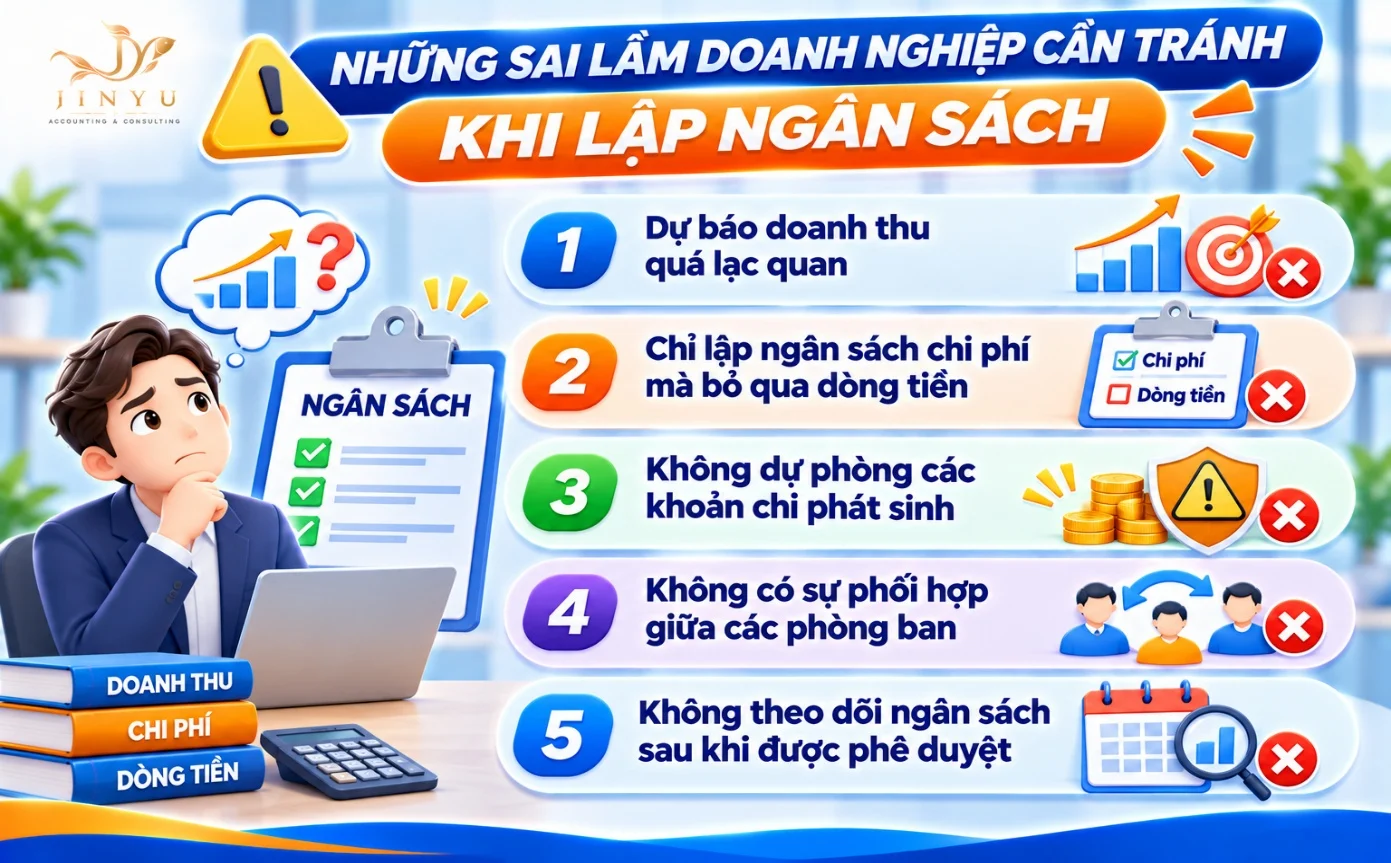
4.1. 收入预测过于乐观
一些企业设定了较高的增长目标,却没有充分评估销售能力、供应能力和市场状况。
这会导致费用预算相对于实际创收能力编制得过大。
解决方法:根据历史数据、订单、合同、销售能力和市场状况预测收入。
4.2. 只编制费用预算而忽视现金流
企业可能有预计利润,但仍缺少资金支付到期款项。
解决方法:单独编制现金流预算,跟踪收款时间和付款时间。
4.3. 没有为突发支出预留准备
设备维修、法律费用、临时招聘或原材料价格波动等支出可能影响财务计划。
解决方法:根据风险程度和企业经营特点设立合适的准备金。
4.4. 各部门之间缺乏配合
如果预算只由会计部门编制,而没有来自销售、市场营销、人力资源和生产部门的信息,预计数字可能不切实际。
解决方法:要求各部门制定经营计划和预算需求,然后在管理层进行汇总和评估。
4.5. 预算批准后不进行跟踪
预算只有在用于跟踪和控制实际情况时才具有管理价值。
解决方法:建立定期预算报告,分析差异,并要求对超出计划的项目作出说明。
5. 2027年预算的跟踪与控制方法
完成预算后,企业需要建立跟踪系统,以评估执行效果。
应定期更新的部分指标包括:
| 指标 | 跟踪内容 |
|---|---|
| 实际收入 | 与收入目标进行比较 |
| 成本率 | 评估直接费用的控制程度 |
| 销售费用 | 检查销售活动的效果 |
| 管理费用 | 跟踪运营费用 |
| 利润 | 评估经营成果 |
| 应收账款 | 控制资金回收时间 |
| 库存 | 评估被占用在货物中的资金 |
| 净现金流 | 跟踪经营活动创造现金的能力 |
企业可以采用以下检查日程:
- 每周:跟踪资金余额、各项收支及即将到期的付款义务。
- 每月:将实际收入、费用和现金流与预算进行比较。
- 每季度:评估经营成果并调整财务预测。
- 年末:总结预算完成情况,并将结果用于编制下一年度计划。
对于中小企业而言,不一定需要建立过于复杂的预算体系。一个设计合理、经常更新且有明确负责人的Excel表格,就能为财务管理工作提供很大帮助。
JINYU——在财务管理中与企业同行
编制预算不仅仅是预计下一年的收入和费用,它还是帮助企业控制资源、主动管理现金流并评估经营成效的工具。
合适的预算计划将帮助管理层作出有依据的财务决策,避免超出能力的支出,并为2027年的发展目标做好更充分的准备。
Jinyu服务有限责任公司在以下工作中为企业提供支持:
- 核查和汇总会计数据、财务报表。
- 分析收入、费用和利润情况。
- 跟踪应收应付和现金流。
- 协助编制预算计划并控制费用。
- 就完善会计和财务管理体系提供咨询。
请与Jinyu一起,从企业的实际数据出发,开始制定2027年的财务计划。
常见问题
需要。即使经营规模较小,企业仍需预计收入、费用和现金流,以便主动管理财务。预算可以简单地用Excel编制,但需要准确反映经营状况。
通常由管理层或企业主负责审批预算。会计 – 财务部门汇总数据并编制预算,各部门则提供经营计划和支出需求。
企业应编制全年总体预算,并分解到每月或每季度。这样可以更细致地跟踪,并及时发现差异。
企业需要查明原因,重新评估收款能力,并核查尚非必要的支出。不应机械地削减费用,而应优先保证直接服务于创收活动的支出。
应该。预算准备金帮助企业应对意外支出或经营波动。准备金额度应根据企业规模、行业、波动程度和财务能力确定。