Tóm tắt nhanh các bước
- Kiểm tra hồ sơ lao động Xác định loại hợp đồng, thời hạn hợp đồng, ngày chấm dứt và các thỏa thuận liên quan đến khoản thu nhập còn phải trả.
- Xác định bản chất khoản chi trả Phân biệt tiền lương, tiền công, tiền thưởng và các khoản thu nhập khác; không gộp các khoản có cách xác định thuế khác nhau.
- Kiểm tra ngưỡng chi trả và phương pháp khấu trừ Đối chiếu ngưỡng 5 triệu đồng/lần với nhóm không ký hợp đồng hoặc hợp đồng dưới 3 tháng, đồng thời kiểm tra trường hợp áp dụng biểu thuế lũy tiến từng phần.
- Xác định thu nhập tính thuế Rà soát khoản thu nhập chịu thuế, khoản được miễn thuế và các khoản giảm trừ theo quy định; không tính thuế chỉ dựa trên tổng tiền thực nhận.
- Thực hiện khấu trừ và lưu hồ sơ Khấu trừ theo phương pháp phù hợp, lưu bảng tính, hồ sơ lao động, chứng từ chi trả và chứng từ khấu trừ thuế theo yêu cầu pháp luật.
- Rà soát nghĩa vụ kê khai và quyết toán Kiểm tra việc kê khai, nộp số thuế đã khấu trừ và cung cấp chứng từ cho người lao động theo quy định; xác định cách điều chỉnh nếu có sai sót.
Người lao động đã nghỉ việc nhưng doanh nghiệp vẫn còn phải thanh toán tiền lương, tiền thưởng hoặc các khoản thu nhập tồn đọng thì có phải khấu trừ thuế thu nhập cá nhân (TNCN) 10% hay không?
Đây là vấn đề kế toán và bộ phận nhân sự cần đặc biệt lưu ý khi hoàn tất thủ tục nghỉ việc. Cùng Jinyu tìm hiểu cách xác định phương pháp khấu trừ, các trường hợp cần phân biệt và những lưu ý quan trọng để hạn chế sai sót khi chi trả thu nhập.
I. Vì sao tiền lương sau khi nghỉ việc cần được lưu ý về thuế TNCN?
Trong thực tế, thời điểm người lao động nghỉ việc và thời điểm doanh nghiệp thanh toán đầy đủ thu nhập không phải lúc nào cũng trùng nhau.
Một số khoản có thể được chi trả sau ngày chấm dứt hợp đồng lao động, chẳng hạn:
- Tiền lương của tháng làm việc cuối cùng.
- Tiền thưởng hoặc khoản thu nhập còn phải thanh toán.
- Khoản tiền lương được xác định sau khi hoàn tất đối chiếu ngày công.
- Các khoản thu nhập khác có tính chất tiền lương, tiền công.
Nếu không xác định đúng phương pháp khấu trừ thuế TNCN, doanh nghiệp có thể khấu trừ sai số tiền thuế, lập chứng từ chưa phù hợp hoặc phải rà soát lại hồ sơ khi thực hiện quyết toán thuế.
Đặc biệt, cần phân biệt giữa thời điểm phát sinh khoản thu nhập, thời điểm chi trả và loại hợp đồng lao động liên quan. Không nên mặc định rằng cứ trả lương sau ngày nghỉ việc thì đều phải khấu trừ thuế TNCN 10%.
II. Khấu trừ thuế TNCN khi trả lương sau khi nghỉ việc như thế nào?
Theo hướng dẫn của cơ quan thuế được đăng trên Báo Điện tử Chính phủ ngày 14/09/2026, việc khấu trừ thuế TNCN đối với tiền lương, tiền công được thực hiện theo quy định tại Nghị định 253/2026/NĐ-CP.
Nguồn: Báo Điện tử Chính phủ – Trả lương sau khi nghỉ việc, trừ thuế TNCN ra sao?
1. Trường hợp khấu trừ thuế TNCN 10%
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, tổ chức, cá nhân chi trả tiền lương, tiền công, tiền thù lao hoặc các khoản chi khác cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng phải khấu trừ thuế TNCN theo tỷ lệ 10% trên thu nhập trước khi chi trả nếu số tiền chi trả từ 5 triệu đồng/lần trở lên.
Quy định này bao gồm cả trường hợp chi trả tiền lương hoặc thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động.
Đối với khoản chi trả dưới 5 triệu đồng/lần, đơn vị chi trả được khấu trừ 10% khi cá nhân có yêu cầu.
2. Trường hợp khấu trừ theo biểu thuế lũy tiến từng phần
Theo khoản 1 và khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên thuộc trường hợp khấu trừ thuế theo biểu thuế lũy tiến từng phần.
Khi xác định số thuế, cần căn cứ vào thu nhập tính thuế sau khi xác định thu nhập chịu thuế, các khoản được miễn thuế và những khoản giảm trừ được pháp luật cho phép. Không nên lấy trực tiếp số tiền thực nhận làm căn cứ tính thuế.
3. Bảng phân biệt phương pháp khấu trừ
| Tình huống | Cách xử lý cần lưu ý |
|---|---|
| Cá nhân cư trú không ký hợp đồng lao động | Khấu trừ 10% nếu chi trả từ 5 triệu đồng/lần trở lên; dưới mức này, khấu trừ 10% khi cá nhân yêu cầu |
| Cá nhân cư trú ký hợp đồng dưới 3 tháng | Áp dụng quy tắc khấu trừ 10% theo ngưỡng chi trả nêu trên |
| Cá nhân cư trú ký hợp đồng từ 3 tháng trở lên | Khấu trừ theo biểu thuế lũy tiến từng phần |
| Người lao động đã nghỉ việc, doanh nghiệp còn phải trả thu nhập | Xác định đúng loại hợp đồng và tình trạng pháp lý của khoản chi trả; không tự động áp dụng một phương pháp cho mọi trường hợp |
Lưu ý quan trọng: Đối với trường hợp người lao động đã chấm dứt hợp đồng dài hạn từ 3 tháng trở lên nhưng công ty thanh toán khoản lương còn tồn đọng sau ngày nghỉ việc, hướng dẫn được công bố nêu quy tắc cho từng nhóm hợp đồng nhưng chưa diễn giải thật rõ cách áp dụng riêng cho mọi tình huống hợp đồng dài hạn đã chấm dứt. Doanh nghiệp nên đối chiếu hồ sơ thực tế và xin hướng dẫn của cơ quan thuế quản lý trực tiếp nếu chưa xác định được phương pháp khấu trừ phù hợp.
III. Ví dụ về các tình huống chi trả lương sau khi nghỉ việc
Tình huống 1: Chi trả thu nhập theo hợp đồng dưới 3 tháng
Một doanh nghiệp thanh toán 6 triệu đồng tiền công cho cá nhân cư trú thuộc trường hợp không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng.
Nếu khoản chi trả thuộc diện khấu trừ 10%, số thuế tạm khấu trừ là:
6.000.000 × 10% = 600.000 đồng
Số tiền còn lại sau khi khấu trừ là 5.400.000 đồng, chưa xét đến các khoản điều chỉnh hoặc nghĩa vụ khác nếu có.
Tình huống 2: Thanh toán lương tháng cuối theo hợp đồng dài hạn
Một nhân viên ký hợp đồng lao động 12 tháng, làm việc đến hết tháng 8/2026 và được thanh toán tiền lương còn lại vào tháng 9/2026.
Trong trường hợp này, kế toán không nên chỉ dựa vào việc tiền lương được trả sau ngày nghỉ việc để tự động khấu trừ 10%. Cần xác định chính xác trường hợp hợp đồng, thời điểm chi trả, hồ sơ lao động và hướng dẫn áp dụng của cơ quan thuế đối với khoản thu nhập cụ thể.
Tình huống 3: Khoản chi trả dưới 5 triệu đồng/lần
Doanh nghiệp thanh toán 4 triệu đồng cho cá nhân thuộc nhóm không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng.
Theo quy định nêu trên, doanh nghiệp được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu. Kế toán cần lưu hồ sơ thể hiện khoản chi trả, phương pháp khấu trừ được áp dụng và chứng từ liên quan.
Các ví dụ trên nhằm minh họa nguyên tắc xử lý. Khi thực hiện thực tế, doanh nghiệp cần xác định khoản thu nhập chịu thuế và điều kiện áp dụng theo hồ sơ cụ thể.
IV. Doanh nghiệp cần thực hiện những bước nào?
Để hạn chế sai sót khi thanh toán lương cho người lao động đã nghỉ việc, bộ phận kế toán và nhân sự nên thực hiện theo trình tự sau:
Bước 1: Kiểm tra hồ sơ lao động
Xác định loại hợp đồng, thời hạn hợp đồng, ngày chấm dứt và các thỏa thuận liên quan đến khoản thu nhập còn phải trả.
Bước 2: Xác định bản chất khoản chi trả
Phân biệt tiền lương, tiền công, tiền thưởng và các khoản thu nhập khác. Không nên gộp tất cả khoản chi trả thành một loại nếu chúng có cách xác định thuế khác nhau.
Bước 3: Kiểm tra ngưỡng chi trả và phương pháp khấu trừ
Đối chiếu quy định về ngưỡng 5 triệu đồng/lần đối với nhóm cá nhân không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng, đồng thời kiểm tra trường hợp áp dụng biểu thuế lũy tiến từng phần.
Bước 4: Xác định thu nhập tính thuế
Rà soát khoản thu nhập chịu thuế, khoản được miễn thuế và các khoản giảm trừ theo quy định. Không tính thuế chỉ dựa trên tổng tiền thực nhận.
Bước 5: Thực hiện khấu trừ và lưu hồ sơ
Thực hiện khấu trừ theo phương pháp phù hợp, lưu bảng tính, hồ sơ lao động, chứng từ chi trả và chứng từ khấu trừ thuế theo yêu cầu pháp luật.
Bước 6: Rà soát nghĩa vụ kê khai và quyết toán
Kiểm tra việc kê khai, nộp số thuế đã khấu trừ và cung cấp chứng từ cho người lao động theo quy định. Nếu có sai sót, xác định cách điều chỉnh phù hợp trước khi thực hiện.
V. Những lưu ý quan trọng khi khấu trừ thuế TNCN
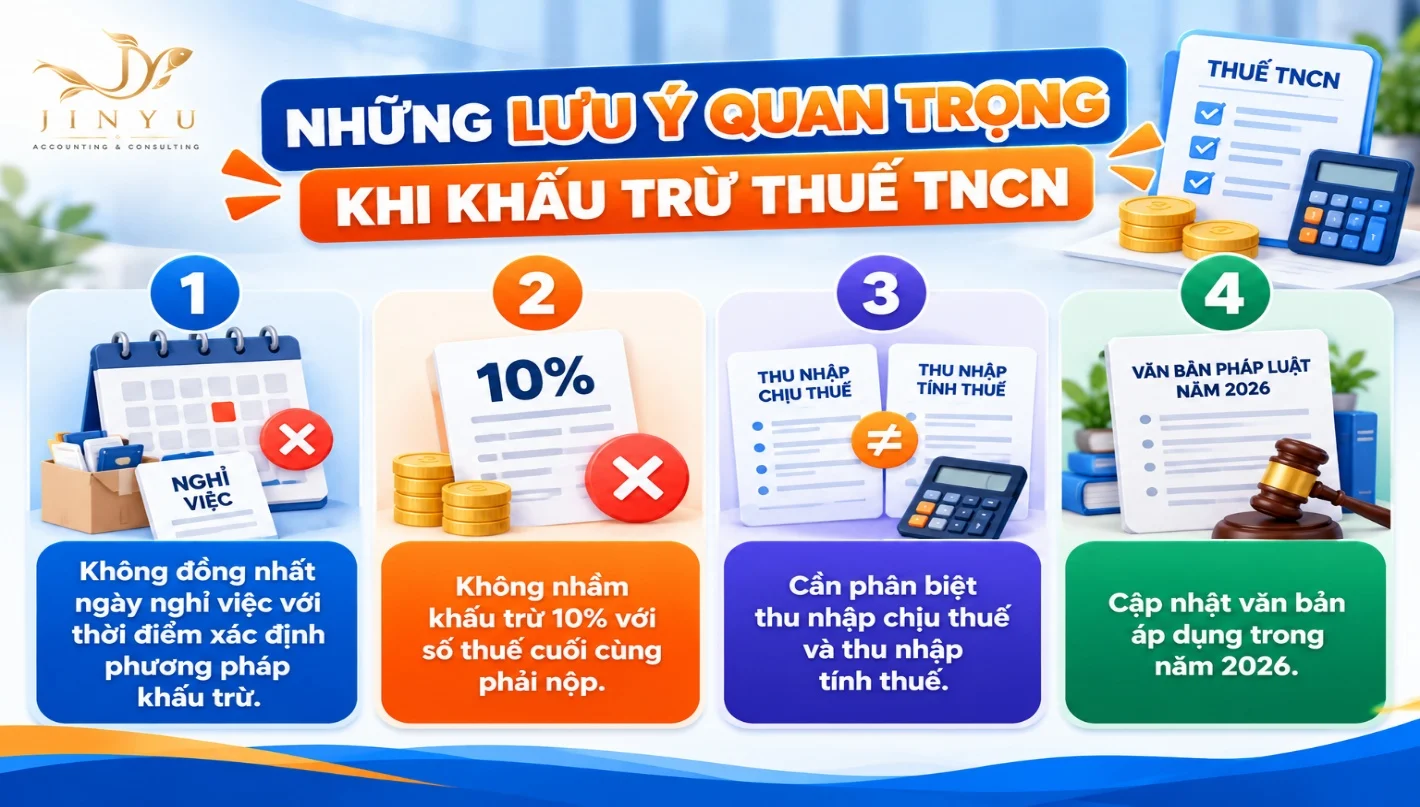
Thứ nhất, không đồng nhất ngày nghỉ việc với thời điểm xác định phương pháp khấu trừ. Cần xem xét loại hợp đồng và quy định áp dụng cho khoản chi trả.
Thứ hai, không nhầm khấu trừ 10% với số thuế cuối cùng phải nộp. Khấu trừ tại nguồn là việc tạm thu theo quy định trong từng trường hợp; nghĩa vụ thuế cuối cùng có thể được xác định khi quyết toán thuế TNCN.
Thứ ba, cần phân biệt thu nhập chịu thuế và thu nhập tính thuế. Một số khoản có thể được miễn thuế hoặc được trừ theo điều kiện luật định. Vì vậy, không nên mặc định toàn bộ số tiền thanh toán đều là căn cứ tính thuế trong mọi trường hợp.
Thứ tư, cập nhật văn bản áp dụng trong năm 2026. Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ ngày 01/07/2026; riêng các quy định liên quan đến thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026. Doanh nghiệp cần kiểm tra quy định hướng dẫn tương ứng trước khi xử lý hồ sơ.
Nguồn: Luật Thuế thu nhập cá nhân số 109/2025/QH15 – Cổng văn bản Chính phủ
Kết luận
Khi thanh toán tiền lương tháng cuối hoặc các khoản thu nhập còn tồn đọng sau khi người lao động nghỉ việc, doanh nghiệp cần xác định đúng loại hợp đồng, bản chất khoản chi trả và quy định khấu trừ thuế TNCN tương ứng. Đặc biệt, không nên áp dụng máy móc mức khấu trừ 10% cho tất cả trường hợp chỉ vì thời điểm thanh toán diễn ra sau ngày nghỉ việc.
Việc kiểm tra hồ sơ lao động, xác định đúng thu nhập tính thuế và lưu trữ chứng từ đầy đủ giúp doanh nghiệp giảm thiểu sai sót trong quá trình chi trả và quyết toán thuế.
Cần hỗ trợ rà soát hồ sơ tiền lương và thuế TNCN?
Nếu doanh nghiệp đang gặp khó khăn trong việc xử lý lương tháng cuối, xác định phương pháp khấu trừ thuế TNCN hoặc rà soát hồ sơ quyết toán thuế, Công ty TNHH Dịch vụ Jinyu có thể hỗ trợ kiểm tra hồ sơ kế toán – thuế và tư vấn hướng xử lý phù hợp với tình hình thực tế.
Liên hệ Jinyu để được tư vấn giải pháp kế toán – thuế phù hợp, giúp doanh nghiệp kiểm soát hồ sơ tiền lương và thực hiện nghĩa vụ thuế đúng quy định.
Nguồn tham khảo
- Báo Điện tử Chính phủ – Trả lương sau khi nghỉ việc, trừ thuế TNCN ra sao?
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 – Cổng văn bản Chính phủ
- Nghị định 253/2026/NĐ-CP ngày 30/06/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
Câu hỏi thường gặp
Không phải mọi trường hợp đều tự động khấu trừ 10%. Theo Nghị định 253/2026/NĐ-CP, quy tắc khấu trừ 10% áp dụng đối với cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng, kể cả trường hợp chi trả thu nhập sau khi chấm dứt hợp đồng. Với hợp đồng từ 3 tháng trở lên đã chấm dứt, doanh nghiệp cần kiểm tra hồ sơ và hướng dẫn áp dụng cho trường hợp cụ thể trước khi quyết định phương pháp khấu trừ.
Đối với cá nhân cư trú thuộc nhóm không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng, nếu mức chi trả dưới 5 triệu đồng/lần thì đơn vị chi trả được khấu trừ 10% khi cá nhân có yêu cầu theo quy định tại khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
Không nhất thiết. Số thuế khấu trừ tại nguồn có thể được tổng hợp khi quyết toán thuế TNCN. Việc có phải quyết toán, có phát sinh số thuế phải nộp thêm hay được hoàn thuế hay không phụ thuộc vào tổng thu nhập, các khoản giảm trừ và điều kiện áp dụng cho cá nhân.