Tóm tắt nhanh các bước
- Xác định doanh thu hằng năm Xác định doanh thu hằng năm để kiểm tra điều kiện áp dụng chính sách.
- Xác định số thuế TNDN phải nộp Xác định thu nhập chịu thuế và số thuế TNDN phải nộp theo quy định hiện hành.
- Trừ các khoản ưu đãi thuế Xác định số thuế TNDN còn phải nộp sau khi đã trừ các khoản ưu đãi thuế (nếu có).
- Tính số thuế được giảm 30% Tính số thuế được giảm bằng 30% số thuế TNDN còn phải nộp đủ điều kiện áp dụng.
- Xác định số thuế còn phải nộp Xác định số thuế TNDN còn phải nộp sau khi áp dụng mức giảm 30%.
Năm 2026, doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm có cơ hội được giảm 30% số thuế thu nhập doanh nghiệp (TNDN) phải nộp theo chính sách mới của Quốc hội. Đây là chính sách hỗ trợ đáng chú ý dành cho doanh nghiệp nhỏ, giúp giảm nghĩa vụ thuế và cải thiện dòng tiền trong hoạt động kinh doanh. Tuy nhiên, không phải cứ có doanh thu dưới 10 tỷ đồng là mặc nhiên được giảm thuế. Doanh nghiệp cần xác định đúng đối tượng, điều kiện áp dụng và cách tính số thuế được giảm để tránh sai sót khi kê khai, quyết toán.
1. CƠ SỞ PHÁP LÝ VỀ CHÍNH SÁCH GIẢM 30% THUẾ TNDN NĂM 2026
Chính sách giảm 30% thuế TNDN được quy định tại Nghị quyết số 43/2026/QH16 ngày 24/08/2026 của Quốc hội về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Theo khoản 2 Điều 1 Nghị quyết số 43/2026/QH16, doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026 và năm 2027 không quá 10 tỷ đồng sẽ được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế tương ứng.
Nghị quyết có hiệu lực từ ngày 24/08/2026 và áp dụng cho hai kỳ tính thuế:
- Kỳ tính thuế năm 2026.
- Kỳ tính thuế năm 2027.
Như vậy, chính sách này không chỉ áp dụng riêng trong năm 2026 mà còn tiếp tục được thực hiện trong năm 2027 nếu doanh nghiệp đáp ứng điều kiện về doanh thu của từng năm.
Cần hiểu đúng: Mức giảm 30% được tính trên số thuế TNDN phải nộp, không phải giảm 30% doanh thu hay giảm trực tiếp 30% thu nhập chịu thuế của doanh nghiệp.
2. DOANH NGHIỆP NÀO ĐƯỢC GIẢM 30% THUẾ TNDN?
Theo Nghị quyết số 43/2026/QH16, doanh nghiệp được xem xét áp dụng chính sách giảm thuế cần đáp ứng các điều kiện cơ bản sau:
2.1. Được thành lập theo quy định của pháp luật Việt Nam
Đối tượng áp dụng không chỉ giới hạn ở công ty TNHH hoặc công ty cổ phần mà còn bao gồm các doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam.
Theo nội dung dự thảo nghị định hướng dẫn được công bố, phạm vi đối tượng dự kiến bao gồm:
- Doanh nghiệp được thành lập theo Luật Doanh nghiệp.
- Tổ chức được thành lập theo Luật Hợp tác xã.
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất, kinh doanh có thu nhập.
Do đó, doanh nghiệp cần căn cứ vào tư cách pháp lý và hoạt động thực tế của mình để xác định phạm vi áp dụng.
2.2. Có doanh thu hằng năm không quá 10 tỷ đồng
Đây là điều kiện quan trọng để xác định doanh nghiệp có thuộc diện được giảm thuế hay không.
Cụ thể:
- Doanh thu năm 2026 không quá 10 tỷ đồng: được xem xét giảm thuế TNDN của kỳ tính thuế năm 2026.
- Doanh thu năm 2027 không quá 10 tỷ đồng: được xem xét giảm thuế TNDN của kỳ tính thuế năm 2027.
Doanh nghiệp có doanh thu đúng 10 tỷ đồng vẫn nằm trong ngưỡng quy định vì Nghị quyết sử dụng cụm từ “không quá 10 tỷ đồng”.
Đáng chú ý, điều kiện doanh thu được xem xét theo từng năm. Vì vậy, doanh nghiệp có thể đáp ứng điều kiện trong năm 2026 nhưng không đáp ứng trong năm 2027, hoặc ngược lại.
2.3. Không thuộc trường hợp bị loại trừ
Ngoài điều kiện về tư cách pháp lý và doanh thu, doanh nghiệp cần kiểm tra xem mình có thuộc trường hợp bị loại trừ theo Nghị quyết hay không.
Nội dung này được trình bày cụ thể tại phần tiếp theo.
3. NHỮNG TRƯỜNG HỢP KHÔNG ĐƯỢC ÁP DỤNG CHÍNH SÁCH GIẢM THUẾ
Không phải mọi doanh nghiệp có doanh thu không quá 10 tỷ đồng đều được hưởng chính sách giảm 30%.
Theo khoản 2 Điều 1 Nghị quyết số 43/2026/QH16, có trường hợp ngoại lệ đáng chú ý liên quan đến doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp.
3.1. Doanh nghiệp hình thành từ việc chia, tách sau ngày 24/08/2026
Chính sách giảm thuế không áp dụng đối với doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách trong năm tương ứng vượt quá 10 tỷ đồng.
Ví dụ:
Công ty A có doanh thu năm 2026 là 15 tỷ đồng. Sau ngày 24/08/2026, công ty thực hiện chia thành hai doanh nghiệp:
- Công ty B: doanh thu 8 tỷ đồng.
- Công ty C: doanh thu 7 tỷ đồng.
Tổng doanh thu của hai doanh nghiệp sau chia, tách là 15 tỷ đồng.
Mặc dù doanh thu riêng của từng công ty đều không quá 10 tỷ đồng, tổng doanh thu của các doanh nghiệp sau chia, tách vẫn vượt ngưỡng 10 tỷ đồng. Vì vậy, các doanh nghiệp thuộc trường hợp này không được áp dụng chính sách giảm thuế theo Nghị quyết số 43/2026/QH16.
Quy định này nhằm hạn chế việc chia, tách doanh nghiệp chỉ để đáp ứng điều kiện doanh thu và hưởng chính sách giảm thuế.
3.2. Doanh nghiệp không đáp ứng điều kiện doanh thu
Trường hợp doanh nghiệp có doanh thu hằng năm vượt quá 10 tỷ đồng thì không đáp ứng điều kiện doanh thu để được giảm 30% thuế TNDN theo Nghị quyết này.
Ví dụ:
- Doanh nghiệp A có doanh thu năm 2026 là 9,5 tỷ đồng: đáp ứng điều kiện về doanh thu.
- Doanh nghiệp B có doanh thu năm 2026 là 10,2 tỷ đồng: không đáp ứng điều kiện về doanh thu.
Lưu ý, việc đáp ứng điều kiện doanh thu chưa phải là căn cứ duy nhất để kết luận doanh nghiệp được hưởng chính sách. Doanh nghiệp vẫn cần kiểm tra các điều kiện và trường hợp loại trừ khác.
4. CÁCH XÁC ĐỊNH SỐ THUẾ TNDN ĐƯỢC GIẢM 30%
Một trong những nội dung doanh nghiệp cần đặc biệt quan tâm là cách xác định số thuế được giảm.
Theo Nghị quyết số 43/2026/QH16, mức giảm 30% được tính trên số thuế TNDN phải nộp của kỳ tính thuế tương ứng.
Đối với doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo quy định của Luật Thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội, số thuế được giảm theo Nghị quyết 43 được tính trên số thuế phải nộp sau khi đã trừ các khoản ưu đãi thuế.
Có thể khái quát cách tính như sau:
Bước 1: Xác định doanh thu hằng năm để kiểm tra điều kiện áp dụng chính sách.
Bước 2: Xác định thu nhập chịu thuế và số thuế TNDN phải nộp theo quy định hiện hành.
Bước 3: Xác định số thuế TNDN còn phải nộp sau khi đã trừ các khoản ưu đãi thuế (nếu có).
Bước 4: Tính số thuế được giảm bằng 30% số thuế TNDN còn phải nộp đủ điều kiện áp dụng.
Bước 5: Xác định số thuế TNDN còn phải nộp sau khi áp dụng mức giảm 30%.
Công thức khái quát:
- Số thuế được giảm = Số thuế TNDN phải nộp sau ưu đãi × 30%.
- Số thuế TNDN còn phải nộp = Số thuế TNDN phải nộp sau ưu đãi − Số thuế được giảm.
Doanh nghiệp cần lưu ý không lấy doanh thu nhân trực tiếp với 30% để xác định số tiền thuế được giảm.
5. VÍ DỤ MINH HỌA CÁCH TÍNH THUẾ TNDN SAU KHI GIẢM
Để dễ hình dung, giả sử Công ty A có các số liệu trong kỳ tính thuế năm 2026 như sau:
- Doanh thu năm: 8 tỷ đồng.
- Số thuế TNDN phải nộp sau khi đã xác định nghĩa vụ thuế và trừ ưu đãi (nếu có): 160 triệu đồng.
- Doanh nghiệp đáp ứng các điều kiện áp dụng chính sách giảm thuế.
Khi đó:
| Nội dung | Số tiền |
|---|---|
| Thuế TNDN phải nộp sau ưu đãi | 160.000.000 đồng |
| Tỷ lệ giảm thuế | 30% |
| Số thuế được giảm | 48.000.000 đồng |
| Thuế TNDN còn phải nộp | 112.000.000 đồng |
Như vậy, thay vì phải nộp 160 triệu đồng thuế TNDN, Công ty A được giảm 48 triệu đồng và chỉ còn phải nộp 112 triệu đồng.
Lưu ý: Đây là ví dụ minh họa cách tính mức giảm theo Nghị quyết 43/2026/QH16, không phải ví dụ xác định thuế suất hoặc thu nhập chịu thuế cho mọi doanh nghiệp. Số thuế ban đầu cần được tính theo đúng quy định về thuế TNDN và tình hình thực tế của từng đơn vị.
6. DOANH NGHIỆP CẦN CHUẨN BỊ GÌ ĐỂ ĐƯỢC HƯỞNG CHÍNH SÁCH?
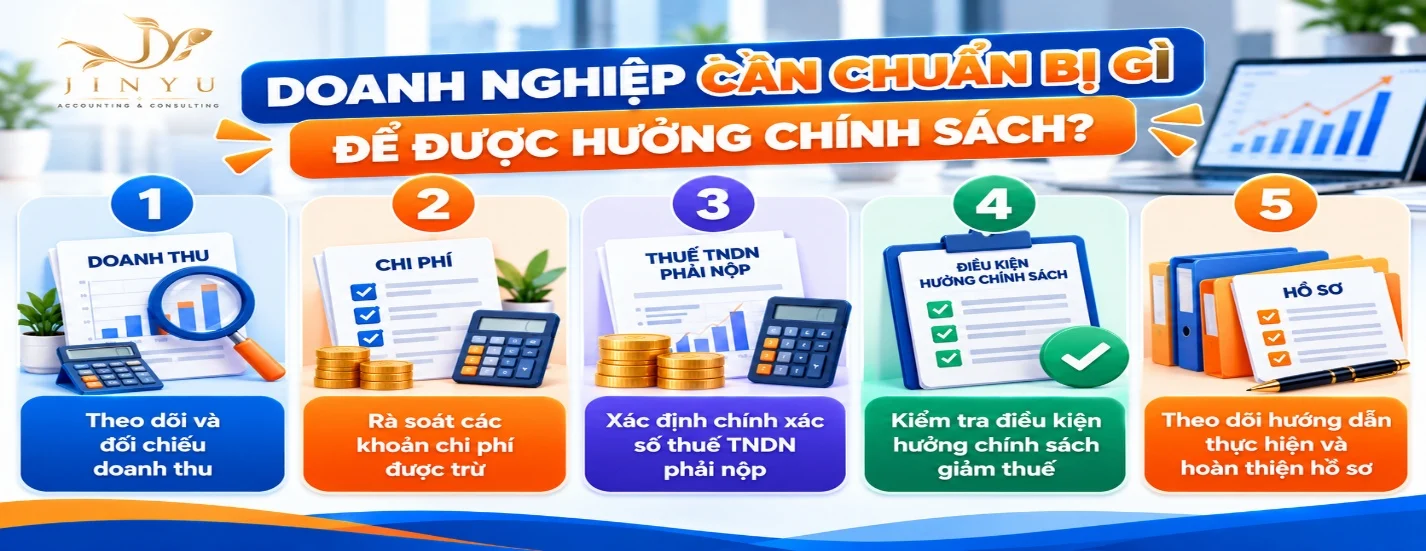
Để hạn chế sai sót khi áp dụng chính sách giảm 30% thuế TNDN, doanh nghiệp nên chủ động rà soát số liệu kế toán và hồ sơ thuế trong năm.
Một số công việc cần thực hiện gồm:
1. Theo dõi và đối chiếu doanh thu
Doanh nghiệp cần kiểm tra doanh thu phát sinh trong năm, đối chiếu giữa hóa đơn, sổ kế toán, báo cáo bán hàng và tờ khai thuế có liên quan. Việc ghi nhận doanh thu cần bảo đảm đầy đủ, đúng kỳ và có căn cứ chứng từ.
2. Rà soát các khoản chi phí được trừ
Kiểm tra chứng từ, hóa đơn và điều kiện ghi nhận chi phí được trừ khi xác định thu nhập chịu thuế TNDN. Các khoản chi phí không đáp ứng điều kiện cần được nhận diện và xử lý phù hợp.
3. Xác định chính xác số thuế TNDN phải nộp
Doanh nghiệp cần xác định thu nhập chịu thuế, thu nhập được miễn thuế, các khoản điều chỉnh tăng hoặc giảm và những ưu đãi thuế đang được hưởng (nếu có).
4. Kiểm tra điều kiện hưởng chính sách giảm thuế
Đối chiếu doanh thu thực tế với ngưỡng 10 tỷ đồng, đồng thời kiểm tra tình trạng pháp lý và các trường hợp ngoại lệ liên quan đến chia, tách doanh nghiệp.
5. Theo dõi hướng dẫn thực hiện và hoàn thiện hồ sơ
Doanh nghiệp cần cập nhật nghị định hướng dẫn chính thức và các văn bản liên quan để thực hiện việc kê khai, tạm nộp và quyết toán thuế theo đúng quy định.
7. NHỮNG LƯU Ý QUAN TRỌNG KHI ÁP DỤNG CHÍNH SÁCH GIẢM THUẾ
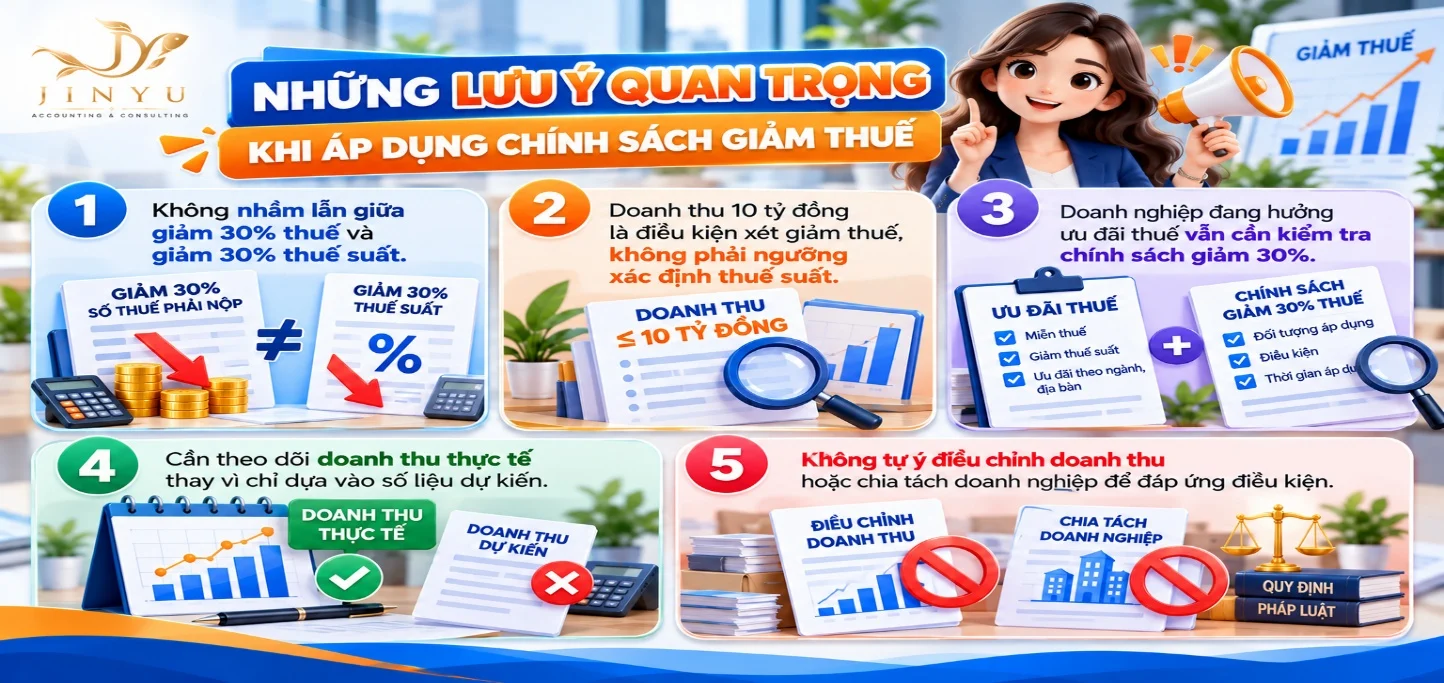
Để tránh hiểu nhầm hoặc áp dụng sai chính sách, doanh nghiệp cần lưu ý một số vấn đề sau:
- Thứ nhất, không nhầm lẫn giữa giảm 30% thuế và giảm 30% thuế suất.
Chính sách quy định giảm 30% số thuế TNDN phải nộp, không phải giảm 30% mức thuế suất đang áp dụng.
- Thứ hai, doanh thu 10 tỷ đồng là điều kiện xét giảm thuế, không phải ngưỡng xác định thuế suất.
Theo Luật Thuế TNDN số 67/2025/QH15, thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng; thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm trên 3 tỷ đồng đến không quá 50 tỷ đồng, với việc xác định doanh thu theo quy định pháp luật.
Như vậy, ngưỡng 10 tỷ đồng theo Nghị quyết 43 và ngưỡng doanh thu xác định thuế suất 15% hoặc 17% là hai nội dung khác nhau. Doanh nghiệp cần kiểm tra riêng từng điều kiện.
- Thứ ba, doanh nghiệp đang hưởng ưu đãi thuế vẫn cần kiểm tra chính sách giảm 30%.
Nếu doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo quy định khác, số thuế được giảm theo Nghị quyết 43 được tính trên số thuế phải nộp sau khi đã trừ ưu đãi.
- Thứ tư, cần theo dõi doanh thu thực tế thay vì chỉ dựa vào số liệu dự kiến.
Doanh nghiệp có thể dự kiến doanh thu không quá 10 tỷ đồng nhưng doanh thu thực tế cuối năm lại vượt ngưỡng. Vì vậy, việc theo dõi doanh thu thường xuyên là cần thiết để xác định đúng nghĩa vụ thuế.
- Thứ năm, không tự ý điều chỉnh doanh thu hoặc chia tách doanh nghiệp để đáp ứng điều kiện.
Các giao dịch và thay đổi về cơ cấu doanh nghiệp cần có cơ sở pháp lý, hồ sơ hợp lệ và phản ánh đúng bản chất hoạt động. Việc chia, tách thuộc trường hợp bị loại trừ có thể khiến doanh nghiệp không được hưởng chính sách giảm thuế.
JINYU – ĐỒNG HÀNH CÙNG DOANH NGHIỆP TRONG QUẢN LÝ KẾ TOÁN VÀ THUẾ
Chính sách giảm 30% thuế TNDN là cơ hội giúp doanh nghiệp đáp ứng điều kiện tiết kiệm một phần chi phí thuế và chủ động hơn về dòng tiền. Tuy nhiên, để được hưởng đúng quyền lợi, doanh nghiệp cần kiểm soát tốt doanh thu, chi phí, hồ sơ kế toán và nghĩa vụ thuế trong suốt kỳ tính thuế.
Công ty TNHH Dịch vụ Jinyu cung cấp dịch vụ kế toán và tư vấn thuế, hỗ trợ doanh nghiệp:
- Rà soát doanh thu, chi phí và số liệu kế toán.
- Kiểm tra nghĩa vụ thuế TNDN và các khoản ưu đãi thuế.
- Tư vấn điều kiện áp dụng chính sách giảm thuế.
- Hỗ trợ kê khai, lập báo cáo và quyết toán thuế.
- Hạn chế sai sót trong quá trình thực hiện nghĩa vụ thuế.
Liên hệ Jinyu để được tư vấn và hỗ trợ rà soát tình hình kế toán – thuế của doanh nghiệp.
Câu hỏi thường gặp
Có thể được. Nghị quyết số 43/2026/QH16 quy định doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng thuộc phạm vi xem xét áp dụng chính sách. Doanh nghiệp vẫn cần đáp ứng các điều kiện khác và không thuộc trường hợp bị loại trừ.
Có. Chính sách áp dụng cho cả kỳ tính thuế năm 2026 và năm 2027. Doanh nghiệp cần đáp ứng điều kiện doanh thu của từng năm tương ứng.
Có thể được áp dụng đồng thời nếu đáp ứng điều kiện. Tuy nhiên, mức giảm 30% được tính trên số thuế TNDN phải nộp sau khi đã trừ các khoản ưu đãi thuế theo quy định.
Chính sách quy định giảm 30% số thuế TNDN phải nộp. Vì vậy, nếu doanh nghiệp không phát sinh số thuế TNDN phải nộp thì không có số thuế phải nộp để tính giảm theo chính sách này.
Căn cứ quan trọng là Nghị quyết số 43/2026/QH16. Ngoài ra, doanh nghiệp cần cập nhật nghị định hướng dẫn và các văn bản pháp luật có liên quan để thực hiện đúng cách xác định doanh thu, kê khai và quyết toán thuế.