快速步骤概览
- 确定年收入 确定年收入,以检查政策适用条件。
- 确定应纳企业所得税额 依照现行规定确定应税所得和应纳企业所得税额。
- 扣除税收优惠 确定扣除税收优惠(如有)后的应纳企业所得税额。
- 计算30%减征税额 按符合适用条件的应纳企业所得税额的30%计算减征税额。
- 确定仍需缴纳的税额 确定适用30%减征后仍需缴纳的企业所得税额。
2026年,年收入不超过100亿越南盾的企业有机会根据国会的新政策减征30%应纳企业所得税。这是一项面向小型企业、值得关注的扶持政策,有助于减轻纳税义务并改善经营现金流。然而,并非收入低于100亿越南盾就当然可以减税。企业需要正确确定适用对象、适用条件以及减税金额的计算方法,以避免在申报、汇算清缴时出错。
1. 2026年企业所得税减征30%政策的法律依据
企业所得税减征30%的政策规定于国会2026年8月24日第43/2026/QH16号决议,该决议涉及对个人和企业减征个人所得税和企业所得税。
根据第43/2026/QH16号决议第1条第2款,依照越南法律成立、2026年和2027年年收入不超过100亿越南盾的企业、组织,将减征相应纳税期应纳企业所得税的30%。
该决议自2026年8月24日起生效,适用于两个纳税期:
- 2026纳税年度。
- 2027纳税年度。
由此可见,该政策不仅适用于2026年,如企业满足各年度的收入条件,还将在2027年继续执行。
正确理解:30%的减征幅度是按应纳企业所得税额计算的,而不是减少30%的收入,也不是直接减少企业30%的应税所得。
2. 哪些企业可以减征30%企业所得税?
根据第43/2026/QH16号决议,可考虑适用减税政策的企业需满足以下基本条件:
2.1. 依照越南法律成立
适用对象不仅限于有限责任公司或股份公司,还包括依照越南法律成立的企业、组织。
根据已公布的指导性法令草案,适用对象范围预计包括:
- 依照《企业法》成立的企业。
- 依照《合作社法》成立的组织。
- 依照越南法律规定成立的事业单位。
- 依照越南法律成立、从事有收入的生产经营活动的其他组织。
因此,企业需要根据自身的法律地位和实际经营活动来确定适用范围。
2.2. 年收入不超过100亿越南盾
这是确定企业是否属于减税范围的重要条件。
具体而言:
- 2026年收入不超过100亿越南盾:可考虑减征2026纳税年度的企业所得税。
- 2027年收入不超过100亿越南盾:可考虑减征2027纳税年度的企业所得税。
收入恰好为100亿越南盾的企业仍在规定范围内,因为决议使用的是”不超过100亿越南盾”的表述。
值得注意的是,收入条件按年度分别考虑。因此,企业可能在2026年符合条件,但在2027年不符合,反之亦然。
2.3. 不属于排除情形
除法律地位和收入条件外,企业还需要检查自身是否属于决议规定的排除情形。
该内容将在下一部分具体说明。
3. 不适用减税政策的情形
并非所有收入不超过100亿越南盾的企业都可以享受30%的减税政策。
根据第43/2026/QH16号决议第1条第2款,有一个值得关注的例外情形,涉及通过分立、分拆企业而形成的企业。
3.1. 2026年8月24日之后通过分立、分拆形成的企业
对于决议生效之后通过分立、分拆企业而形成的企业,如果分立、分拆后各企业在相应年度的年收入合计超过100亿越南盾,则不适用减税政策。
例如:
A公司2026年收入为150亿越南盾。2026年8月24日之后,该公司分立为两家企业:
- B公司:收入80亿越南盾。
- C公司:收入70亿越南盾。
分立、分拆后两家企业的收入合计为150亿越南盾。
尽管每家公司各自的收入均不超过100亿越南盾,但分立、分拆后各企业的收入合计仍超过100亿越南盾的门槛。因此,属于这种情形的企业不能适用第43/2026/QH16号决议的减税政策。
该规定旨在限制仅为满足收入条件、享受减税政策而分立、分拆企业的行为。
3.2. 不满足收入条件的企业
如果企业年收入超过100亿越南盾,则不满足依照本决议减征30%企业所得税的收入条件。
例如:
- A企业2026年收入为95亿越南盾:满足收入条件。
- B企业2026年收入为102亿越南盾:不满足收入条件。
注意:满足收入条件并不是判断企业可享受政策的唯一依据。企业仍需检查其他条件和排除情形。
4. 如何确定可减征30%的企业所得税额
企业需要特别关注的内容之一,是减税金额的确定方法。
根据第43/2026/QH16号决议,30%的减征幅度按相应纳税期的应纳企业所得税额计算。
对于正依照《企业所得税法》或国会其他法律、决议享受企业所得税优惠的企业,依照第43号决议减征的税额,按扣除税收优惠后的应纳税额计算。
计算方法可概括如下:
第1步:确定年收入,以检查政策适用条件。
第2步:依照现行规定确定应税所得和应纳企业所得税额。
第3步:确定扣除税收优惠(如有)后的应纳企业所得税额。
第4步:按符合适用条件的应纳企业所得税额的30%计算减征税额。
第5步:确定适用30%减征后仍需缴纳的企业所得税额。
概括公式:
- 减征税额 = 扣除优惠后的应纳企业所得税额 × 30%。
- 仍需缴纳的企业所得税额 = 扣除优惠后的应纳企业所得税额 − 减征税额。
企业需要注意,不能直接用收入乘以30%来确定减征的税款金额。
5. 减税后企业所得税计算示例
为便于理解,假设A公司2026纳税年度的数据如下:
- 年收入:80亿越南盾。
- 确定纳税义务并扣除优惠(如有)后的应纳企业所得税额:1.6亿越南盾。
- 企业满足减税政策的适用条件。
此时:
| 内容 | 金额 |
|---|---|
| 扣除优惠后的应纳企业所得税 | 160,000,000越南盾 |
| 减税比例 | 30% |
| 减征税额 | 48,000,000越南盾 |
| 仍需缴纳的企业所得税 | 112,000,000越南盾 |
由此,A公司无需缴纳1.6亿越南盾企业所得税,而是减征4,800万越南盾,只需缴纳1.12亿越南盾。
注意:这是说明按第43/2026/QH16号决议计算减征额的示例,并非为所有企业确定税率或应税所得的示例。初始税额需要依照企业所得税规定及各单位的实际情况正确计算。
6. 企业需要做哪些准备才能享受政策?
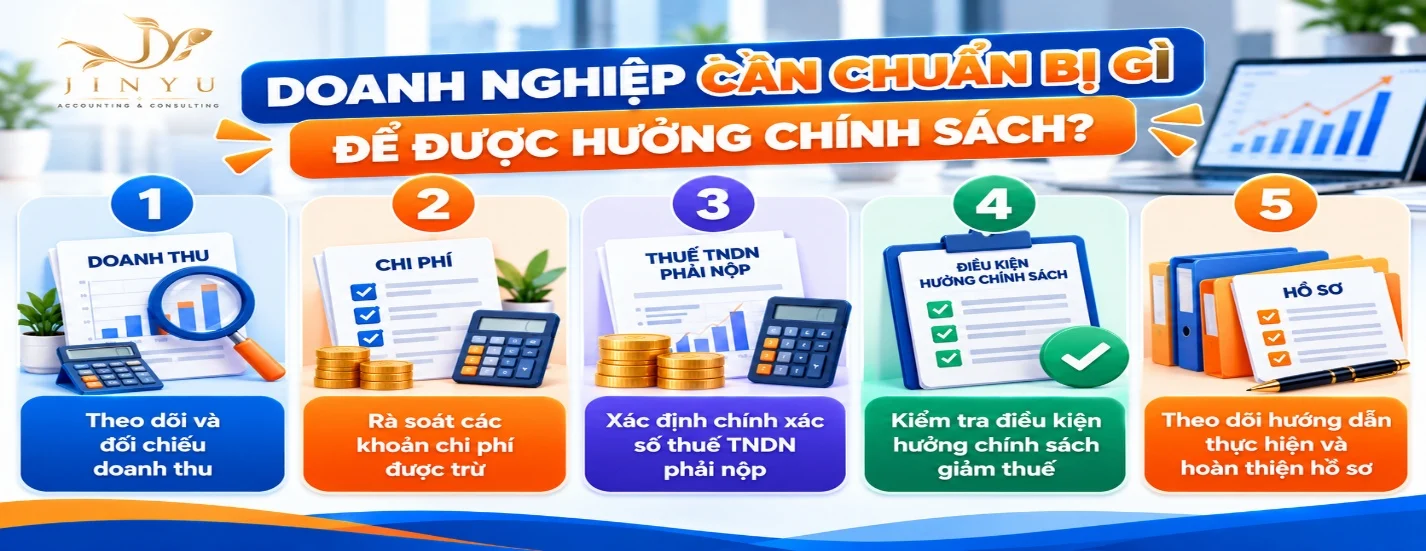
为减少适用企业所得税减征30%政策时的错误,企业应在年度内主动核查会计数据和税务资料。
需要开展的部分工作包括:
1. 跟踪并核对收入
企业需要检查年度内发生的收入,核对发票、会计账簿、销售报表及相关纳税申报表。收入确认需要确保完整、按期并有凭证依据。
2. 核查可扣除费用
检查确定企业所得税应税所得时的凭证、发票及可扣除费用的确认条件。对于不符合条件的费用,需要识别并作适当处理。
3. 准确确定应纳企业所得税额
企业需要确定应税所得、免税所得、各项调增或调减项目,以及正在享受的税收优惠(如有)。
4. 检查享受减税政策的条件
将实际收入与100亿越南盾门槛进行对照,同时检查法律状态以及与企业分立、分拆相关的例外情形。
5. 跟踪实施指引并完善资料
企业需要及时了解正式的指导性法令及相关文件,以便依规进行申报、预缴和汇算清缴。
7. 适用减税政策时的重要注意事项
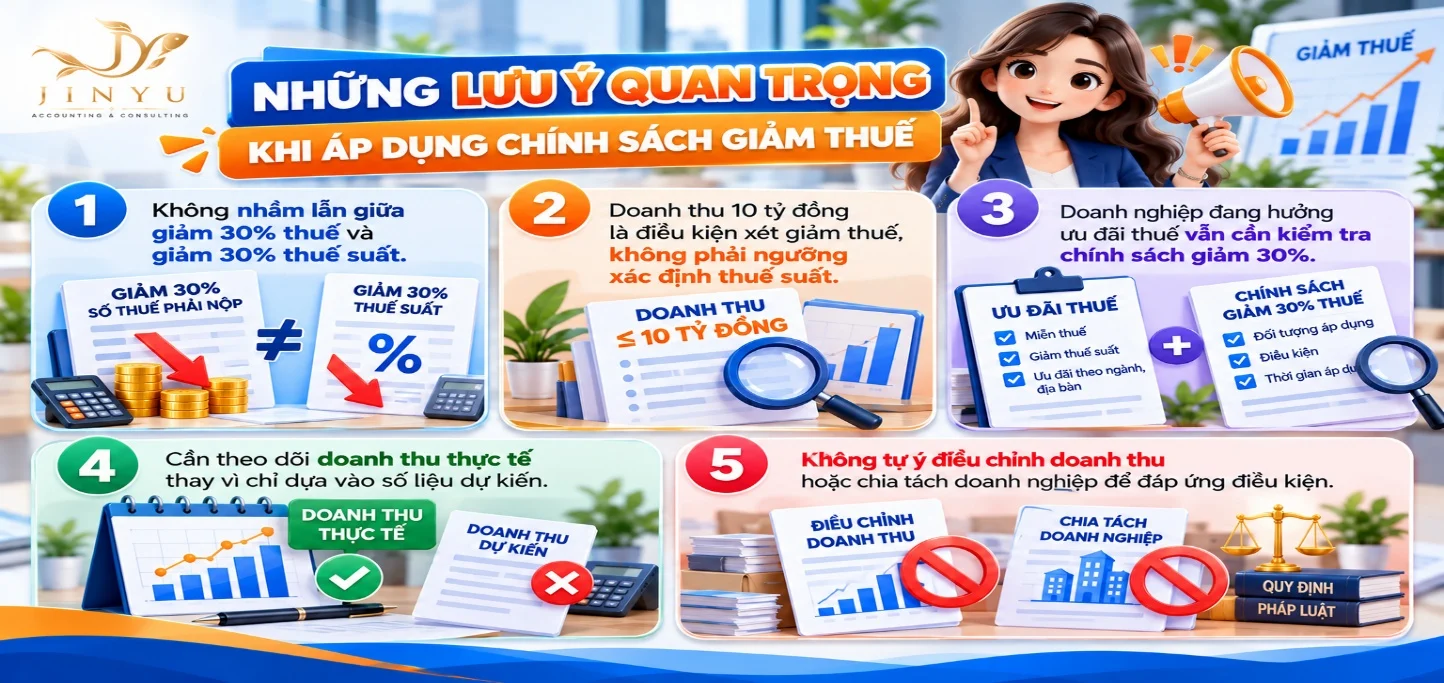
为避免误解或错误适用政策,企业需要注意以下问题:
- 第一,不要混淆减征30%税款与降低30%税率。
该政策规定的是减征30%的应纳企业所得税额,而不是将现行税率降低30%。
- 第二,100亿越南盾收入是减税审核条件,而不是确定税率的门槛。
根据第67/2025/QH15号《企业所得税法》,年总收入不超过30亿越南盾的企业适用15%的税率;年总收入超过30亿越南盾至不超过500亿越南盾的企业适用17%的税率,收入依法律规定确定。
由此可见,第43号决议的100亿越南盾门槛与确定15%或17%税率的收入门槛是两项不同的内容。企业需要分别检查各项条件。
- 第三,正在享受税收优惠的企业仍需检查30%减税政策。
如果企业正依照其他规定享受企业所得税优惠,依照第43号决议减征的税额按扣除优惠后的应纳税额计算。
- 第四,需要跟踪实际收入,而不能仅依赖预计数据。
企业可能预计收入不超过100亿越南盾,但年末实际收入却超过门槛。因此,经常跟踪收入对于正确确定纳税义务是必要的。
- 第五,不要为满足条件而擅自调整收入或分立、分拆企业。
各项交易和企业结构变动都需要有法律依据、合法资料,并如实反映经营实质。属于排除情形的分立、分拆,可能导致企业无法享受减税政策。
Jinyu——与企业携手同行会计与税务管理
企业所得税减征30%的政策,是帮助符合条件的企业节省部分税务成本、更主动地管理现金流的机会。然而,要正确享受权益,企业需要在整个纳税期内妥善管控收入、费用、会计档案及纳税义务。
Jinyu服务有限责任公司提供会计服务和税务咨询,为企业提供以下支持:
- 核查收入、费用及会计数据。
- 检查企业所得税纳税义务及税收优惠。
- 就减税政策的适用条件提供咨询。
- 协助申报、编制报表及税务汇算清缴。
- 减少履行纳税义务过程中的错误。
欢迎联系Jinyu,获取企业会计—税务状况核查的咨询与支持。
常见问题
可能可以。第43/2026/QH16号决议规定,年收入不超过100亿越南盾的企业属于可考虑适用该政策的范围。企业仍需满足其他条件,且不属于排除情形。
适用。该政策适用于2026和2027两个纳税年度。企业需要满足各相应年度的收入条件。
如满足条件,可以同时适用。然而,30%的减征幅度按依规扣除税收优惠后的应纳企业所得税额计算。
该政策规定的是减征30%的应纳企业所得税额。因此,如果企业没有发生应纳企业所得税额,就没有可按该政策计算减征的应纳税额。
重要依据是第43/2026/QH16号决议。此外,企业需要及时了解指导性法令及相关法律文件,以正确确定收入、进行申报和汇算清缴。